
Modelo 111 para autónomos: quién lo presenta, plazos y cómo rellenarlo
El modelo 111 es la declaración trimestral con la que ingresas en Hacienda las retenciones de IRPF que has practicado a otros: las de las nóminas de tus empleados y las de las facturas de profesionales que te cobran con retención. No es tu propio IRPF. Es dinero que has descontado a terceros y que Hacienda te pide que entregues cada trimestre, del 1 al 20 de abril, julio, octubre y enero. Aquí tienes quién está obligado, qué casillas se rellenan con un ejemplo de un reformista, qué pasa si un trimestre no pagas nada sujeto a retención y en qué se diferencia del 115, el 130 y el 190. Hemos comprobado el Reglamento del IRPF en el BOE y las instrucciones del modelo 111 en la sede de la AEAT el 04-11-2026.
Lo importante, en 4 puntos
- Lo presentas si tienes trabajadores en nómina o pagas facturas con retención (gestor, abogado, arquitecto o un albañil en módulos al 1 %).
- Plazo: del 1 al 20 de abril, julio, octubre y enero, por el trimestre anterior.
- Si un trimestre no pagas nada sujeto a retención, no lo presentas. Si pagaste pero la retención salió a cero, va como negativa.
- En enero, del 1 al 31, resumes todo el año en el modelo 190.
¿Qué es el modelo 111?
El modelo 111 es la autoliquidación de retenciones e ingresos a cuenta del IRPF sobre rendimientos del trabajo, actividades económicas, premios y algunas imputaciones de renta. Su nombre oficial en la AEAT es justo ese, y el procedimiento tiene el código GH01 en la sede electrónica.
Funciona así: cuando pagas una nómina o una factura de un profesional, te quedas un porcentaje en concepto de IRPF y pagas el resto. Ese porcentaje no es tuyo. El artículo 108.1 del Reglamento del IRPF (RD 439/2007) te obliga a declararlo y a ingresarlo en el Tesoro cada trimestre. Para el trabajador o el profesional, esa retención es un pago a cuenta de su renta.
Ejemplo rápido: tu gestora autónoma te factura 150 € de base al mes. Al pagarle le descuentas 22,50 € (15 %) del total de la factura. Esos 22,50 € los ingresas tú en el modelo 111 del trimestre.
¿Quién tiene que presentar el modelo 111?
Tienen que presentarlo todos los obligados a retener del artículo 76 del Reglamento del IRPF. Entre ellos están los autónomos que ejercen una actividad económica cuando pagan rentas dentro de esa actividad, además de las sociedades y las comunidades de propietarios. Si eres autónomo, te toca si en el trimestre has pagado alguna de estas rentas:
| Qué pagas | Retención habitual | ¿Va en el 111? |
|---|---|---|
| Nóminas de tus trabajadores | Según cada nómina | Sí |
| Facturas de profesionales personas físicas (gestor, abogado, arquitecto, aparejador) | 15 %, o 7 % los tres primeros años | Sí |
| Facturas de autónomos en módulos de ciertos oficios (albañilería, fontanería, pintura, carpintería…) | 1 % | Sí |
| Facturas de autónomos de oficio en estimación directa | Sin retención | No |
| Facturas de una sociedad (una gestoría SL, por ejemplo) | Sin retención de IRPF | No |
| Alquiler del local u oficina | 19 % | No: va en el modelo 115 |
Las retenciones de los profesionales están en el artículo 95.1 del Reglamento: 15 % con carácter general y 7 % el año de inicio y los dos siguientes, siempre que el profesional te lo comunique por escrito. El tipo de cada caso y cómo se pone en la factura lo explicamos en la guía de retención de IRPF en las facturas de autónomos.
El 1 % de los oficios en módulos
Si subcontratas a un albañil, un fontanero, un electricista instalador o un pintor que tributa en estimación objetiva (módulos), tienes que retenerle un 1 % de su factura (artículo 95.6 del Reglamento, epígrafes 501.3, 504.1, 504.2 y 3, 505.1 a 505.7 del IAE, entre otros). No retienes si ese autónomo te comunica por escrito que está en estimación directa, y esa comunicación la tienes que guardar firmada.
Al revés también cuenta: si tú eres un oficio en estimación directa, tus facturas no llevan retención, y quien te paga no te incluye en su 111.
¿Cuándo se presenta el modelo 111? Plazos
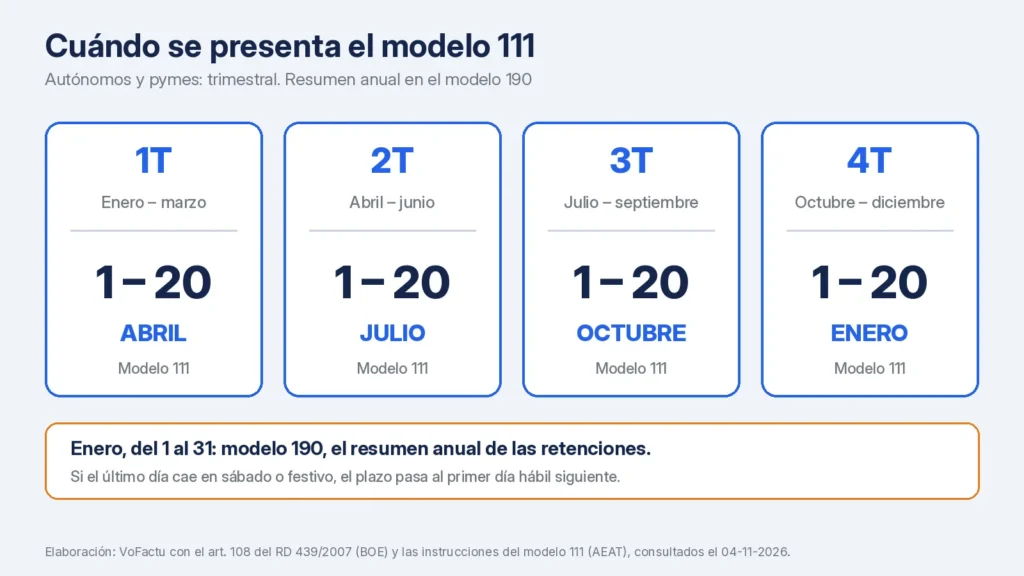
Para autónomos y pymes el modelo 111 es trimestral. Se presenta en los 20 primeros días naturales del mes siguiente a cada trimestre (artículo 108.1 del Reglamento del IRPF):
| Trimestre | Periodo | Plazo de presentación |
|---|---|---|
| 1T | Enero a marzo | 1 al 20 de abril |
| 2T | Abril a junio | 1 al 20 de julio |
| 3T | Julio a septiembre | 1 al 20 de octubre |
| 4T | Octubre a diciembre | 1 al 20 de enero del año siguiente |
Si el día 20 cae en sábado o festivo, el plazo pasa al primer día hábil siguiente, según las instrucciones de la AEAT. El del cuarto trimestre de 2026 termina el miércoles 20 de enero de 2027.
Solo es mensual para las grandes empresas, las que superaron 6.010.121,04 € de volumen de operaciones el año anterior (artículo 71.3 del Reglamento del IVA), y para las administraciones públicas con presupuesto de más de 6 millones. Un autónomo de oficio lo presenta cada tres meses.
¿Qué pasa si un trimestre no he retenido nada?
Hay dos casos distintos, y la AEAT los trata de forma diferente:
- Pagaste rentas sujetas a retención, pero la retención salió a cero (por ejemplo, una nómina baja a la que no corresponde retener): presentas el 111 marcando autoliquidación negativa.
- No pagaste ninguna renta sujeta a retención: no presentas el 111. Las instrucciones lo dicen claro: no se presentan modelos con todas las casillas de liquidación vacías.
En el segundo caso tienes que presentar un modelo 036 o 037 de modificación comunicando la baja en la obligación de retener, en el plazo de un mes desde que acabe el periodo al que habría correspondido el 111. Cuando vuelvas a pagar nóminas o facturas con retención, otro 036 o 037 para darte de alta.
Situación típica de un oficio: contrataste a un ayudante para el verano y en octubre ya no tienes a nadie en nómina ni pagas a profesionales. El 3T lo presentas con su nómina; el 4T no, pero antes tienes que haber comunicado la baja en el 036.
Cómo rellenar el modelo 111: casillas paso a paso
El 111 se rellena en la sede de la AEAT, en el formulario del procedimiento GH01. Estas son las casillas que usa un autónomo con nóminas o profesionales:
| Casillas | Qué pones | Ejemplo |
|---|---|---|
| 01, 02 y 03 | Rendimientos del trabajo dinerarios: nº de perceptores, importe íntegro pagado y retenciones | Nóminas del trimestre |
| 04, 05 y 06 | Trabajo en especie: perceptores, valor e ingresos a cuenta | Coche de empresa, si lo hay |
| 07, 08 y 09 | Actividades económicas dinerarias: perceptores, importe íntegro y retenciones | Gestor, arquitecto, oficio en módulos |
| 10, 11 y 12 | Actividades económicas en especie | Poco habitual |
| 13 a 27 | Premios, aprovechamientos forestales y derechos de imagen | Casi nunca en un oficio |
| 28 | Suma de todas las retenciones | Total del trimestre |
| 29 | Resultado de la declaración anterior | Solo en complementarias |
| 30 | Resultado a ingresar | 28 menos 29 |
Los pasos, en orden:
- Entra en la sede de la AEAT con Cl@ve o certificado electrónico y abre el modelo 111 del ejercicio y el periodo (1T, 2T, 3T o 4T).
- Suma las nóminas pagadas en el trimestre y sus retenciones y llévalas a las casillas 01 a 03. Cuenta cada trabajador una sola vez.
- Suma las facturas con retención que has pagado (base sin IVA) y sus retenciones y llévalas a las casillas 07 a 09.
- Revisa la casilla 28 y elige la forma de pago: domiciliación, cargo en cuenta o NRC. Desde el 1 de febrero de 2024 puedes domiciliar en una cuenta de un banco de la zona SEPA aunque no sea entidad colaboradora.
- Presenta y guarda el justificante con el número de 13 dígitos. Lo necesitarás si luego haces una complementaria.
Las personas físicas también pueden presentarlo en papel impreso desde el servicio de la AEAT. Las sociedades anónimas y limitadas están obligadas a la vía electrónica.
Ejemplo: modelo 111 de un reformista en el cuarto trimestre
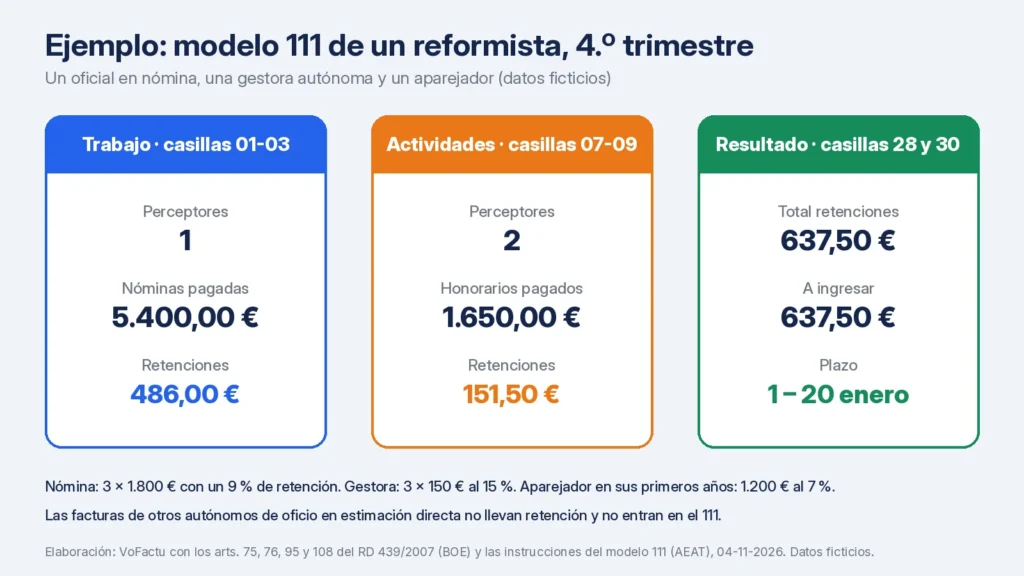
Javier es autónomo de reformas en estimación directa y tiene un oficial en nómina. Entre octubre y diciembre de 2026 paga (datos ficticios):
- 3 nóminas de 1.800 € brutos a su oficial, con un 9 % de retención según su situación personal: 486 € retenidos.
- 3 facturas de 150 € de su gestora, autónoma, al 15 %: 67,50 € retenidos.
- 1 factura de 1.200 € de un aparejador que empezó hace dos años y le ha comunicado que aplica el 7 %: 84 € retenidos.
- Facturas de un electricista y de un fontanero en estimación directa: sin retención, no entran.
| Casilla | Concepto | Importe |
|---|---|---|
| 01 | Perceptores de trabajo | 1 |
| 02 | Nóminas pagadas | 5.400,00 € |
| 03 | Retenciones del trabajo | 486,00 € |
| 07 | Perceptores de actividades | 2 |
| 08 | Honorarios pagados (sin IVA) | 1.650,00 € |
| 09 | Retenciones de actividades | 151,50 € |
| 28 | Total retenciones | 637,50 € |
| 30 | Resultado a ingresar | 637,50 € |
Javier tiene que ingresar 637,50 € entre el 1 y el 20 de enero de 2027. Es el dinero que descontó al pagar las nóminas y las facturas, así que no sale de sus beneficios.
Diferencias entre el modelo 111, el 115, el 130 y el 190
Estos cuatro modelos se confunden mucho porque todos tienen que ver con el IRPF:
| Modelo | Qué declara | Periodicidad | ¿Dinero de quién? |
|---|---|---|---|
| 111 | Retenciones de nóminas y de profesionales | Trimestral (1-20 del mes siguiente) | De terceros |
| 115 | Retenciones del alquiler de tu local (19 %) | Trimestral | Del casero |
| 130 | Tu propio pago fraccionado del IRPF en estimación directa | Trimestral | Tuyo |
| 190 | Resumen anual de todo lo declarado en el 111 | Anual (1-31 de enero) | Informativo, sin pago |
El 130 es tu adelanto de IRPF sobre tus beneficios; el 111 es el IRPF que has descontado a otros. Puedes tener que presentar los dos el mismo trimestre. El 190 es una declaración informativa con el detalle de cada perceptor (nombre, NIF, importes y retenciones) que se presenta del 1 al 31 de enero por vía electrónica (artículo 108.2 del Reglamento). Las cifras del 190 deben cuadrar con la suma de tus cuatro 111.
¿Qué pasa si presento el modelo 111 tarde o me equivoco?
Si lo presentas tarde sin que Hacienda te lo haya pedido, pagas un recargo del artículo 27 de la Ley General Tributaria (Ley 58/2003):
| Retraso | Recargo sobre el importe a ingresar |
|---|---|
| Menos de un mes | 1 % |
| Cada mes completo de retraso | 1 % más (hasta el 12 %) |
| Más de 12 meses | 15 % más intereses de demora |
Si esperas a que Hacienda te lo requiera, ya no se aplica el recargo y te expones a una sanción. Regularizar por tu cuenta sale más barato.
Si te equivocaste a la baja (retuviste más de lo que declaraste), presentas una autoliquidación complementaria: marcas la casilla de complementaria, pones el número de 13 dígitos de la anterior, rellenas de nuevo todas las casillas con los datos correctos y en la casilla 29 el resultado anterior. El resultado tiene que ser una cantidad a ingresar. Si declaraste de más, la vía es una solicitud de rectificación, no una complementaria.
Errores frecuentes con el modelo 111
- Gastarte las retenciones como si fueran tuyas y no tener liquidez el día 20.
- Retener a otro autónomo de oficio en estimación directa, que no lleva retención.
- Olvidar el 1 % de un subcontratista en módulos, o retenerle sin pedirle antes si está en estimación directa.
- Meter el alquiler del local en el 111, cuando va en el 115.
- Calcular la retención sobre el total con IVA en lugar de sobre la base.
- Presentar el 111 a cero un trimestre en el que no pagaste nada sujeto a retención, en lugar de dar de baja la obligación en el 036.
Si llevas tus facturas en una hoja de cálculo, cuadrar estos importes cada trimestre lleva tiempo. Con la facturación por voz de VoFactu tienes tus facturas emitidas y recibidas en el móvil, listas para tu gestoría; los planes están en precios. Para el resto de obligaciones, repasa la guía de IVA para autónomos y la de cómo hacer una factura.
Preguntas frecuentes sobre el modelo 111
¿Un autónomo sin empleados tiene que presentar el modelo 111?
Solo si ha pagado facturas con retención dentro de su actividad, como las de un gestor, un abogado o un arquitecto personas físicas, o las de un oficio en módulos al 1 %. Si en el trimestre no ha pagado ninguna renta sujeta a retención, no lo presenta.
¿Qué facturas se incluyen en el modelo 111?
Las de profesionales personas físicas que te aplican retención (15 % o 7 %) y las de autónomos en módulos de las actividades del artículo 95.6 del Reglamento del IRPF (1 %). Se declara la base sin IVA y la retención. No entran las facturas de sociedades, las de oficios en estimación directa ni el alquiler del local, que va en el 115.
¿Cuál es la diferencia entre el modelo 111 y el 130?
El 130 es el pago fraccionado de tu propio IRPF calculado sobre tus beneficios. El 111 es el ingreso de las retenciones que has practicado a tus trabajadores y a los profesionales que te facturan. Son independientes y puedes tener que presentar los dos.
¿Cómo se paga el modelo 111 fuera de plazo?
Lo presentas igual en la sede de la AEAT y pagas el importe más el recargo de la Ley General Tributaria: un 1 % más un 1 % por cada mes completo de retraso, y un 15 % más intereses si pasan 12 meses. Si Hacienda te lo requiere antes, hay sanción.
¿El modelo 111 es mensual o trimestral?
Trimestral para autónomos y pymes. Solo es mensual para las grandes empresas (más de 6.010.121,04 € de operaciones el año anterior) y las administraciones públicas con presupuesto de más de 6 millones de euros.
Revisado el 4 de noviembre de 2026. Fuentes: Reglamento del IRPF, RD 439/2007, arts. 75, 76, 95, 100 y 108 (BOE, texto consolidado); instrucciones del modelo 111 de la AEAT (actualizadas el 09-06-2026); Ley 58/2003 General Tributaria, art. 27; Orden HAP/2194/2013 (BOE 26-11-2013).
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis