
IVA para autónomos: soportado y repercutido, cómo se calcula y cuándo se paga
El IVA de los autónomos se calcula restando al IVA que cobras en tus facturas (repercutido) el IVA que pagas en tus gastos de trabajo (soportado), y la diferencia se ingresa a Hacienda cada trimestre con el modelo 303. Ese IVA no es un coste tuyo ni parte de tus ingresos: lo cobras por cuenta de Hacienda y luego lo liquidas. Aquí tienes los tipos que se aplican, un ejemplo con números de un fontanero, los plazos del 303 y qué gastos te dejan deducir el IVA. Hemos comprobado la Ley y el Reglamento del IVA en el BOE y las instrucciones del modelo 303 en la AEAT el 03-11-2026.
Lo importante, en 4 puntos
- IVA a pagar = IVA repercutido − IVA soportado deducible. Si sale negativo, lo compensas en los trimestres siguientes.
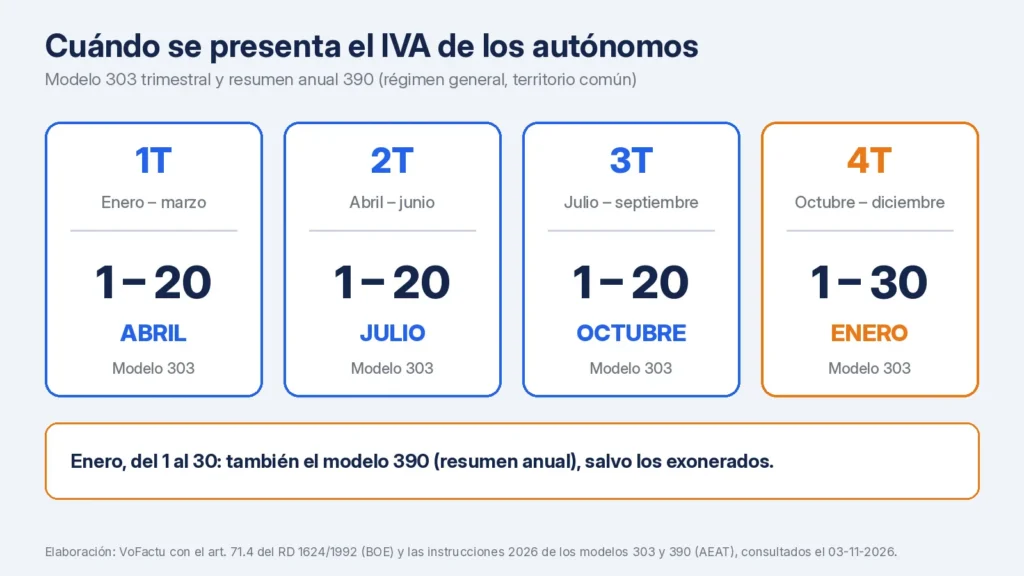
- El modelo 303 se presenta del 1 al 20 de abril, julio y octubre, y el del cuarto trimestre del 1 al 30 de enero.
- Los tipos son 21 % (general), 10 % y 4 %. En los oficios casi todo va al 21 %, salvo algunas reformas de vivienda al 10 %.
- En España no existe hoy un IVA franquiciado para autónomos: aunque factures poco, tienes que cobrar y declarar el IVA.
Qué es el IVA repercutido y el IVA soportado
El IVA repercutido es el que cobras a tus clientes y aparece en tus facturas emitidas. La Ley del IVA te obliga a repercutirlo íntegro sobre el cliente (artículo 88 de la Ley 37/1992), así que no es dinero tuyo: lo guardas hasta el trimestre.
El IVA soportado es el que pagas tú en las facturas de tus proveedores: material, herramientas, gasoil, gestoría o la cuota del software. Si el gasto es de la actividad y tienes la factura, ese IVA se resta del que has cobrado.
| IVA repercutido | IVA soportado | |
|---|---|---|
| Dónde aparece | En las facturas que emites | En las facturas de tus proveedores |
| Quién lo paga | Tu cliente | Tú |
| En el modelo 303 | Suma (IVA devengado) | Resta (IVA deducible) |
| Ejemplo | Cambias un calentador: 400 € + 84 € de IVA | Compras el calentador: 250 € + 52,50 € de IVA |
Si sumas todo lo que has repercutido en el trimestre y le restas todo el soportado deducible, el resultado es lo que pagas. Ni el IVA cobrado es un ingreso ni el IVA pagado es un gasto en tu IRPF: en estimación directa tus ingresos y gastos van siempre sin IVA. Lo mismo pasa con la base de cotización a la Seguridad Social.
Qué tipo de IVA tienes que cobrar: 21 %, 10 % o 4 %
El tipo general es el 21 % (artículo 90 de la Ley del IVA) y se aplica a todo lo que no tenga un tipo reducido. Los reducidos del artículo 91 son una lista cerrada:
| Tipo | Cuándo se aplica | Ejemplos en oficios y servicios |
|---|---|---|
| 21 % | Regla general | Reparaciones en locales y oficinas, mantenimiento, limpieza, jardinería, taller, trabajos para empresas |
| 10 % | Casos del art. 91.Uno | Reformas y reparaciones de vivienda de un particular que cumplan requisitos, hostelería, transporte de viajeros |
| 4 % | Casos del art. 91.Dos | Pan, leche, libros, medicamentos; poco habitual en oficios |
| Exento | Art. 20 de la Ley del IVA | Asistencia sanitaria, enseñanza reglada, seguros. Sin IVA en la factura y sin deducir el soportado |
El 10 % en reformas tiene sus condiciones: el cliente es un particular que usa la vivienda, la vivienda tiene más de dos años y los materiales no pasan del 40 % de la base. Desde el 1-12-2026 el Real Decreto-ley 29/2026 añade el requisito de cobrar por medios bancarios, si el Congreso lo convalida. Lo tienes paso a paso en el IVA del 10 % en reformas.
Hay otro caso en el que no cobras IVA aunque el trabajo esté sujeto: cuando subcontratas obra para otro constructor y se aplica la inversión del sujeto pasivo. Entonces el IVA lo declara tu cliente.
Cómo se calcula el IVA de una factura
El IVA se calcula multiplicando la base imponible por el tipo. La base es el precio del trabajo sin impuestos. Tres cuentas que harás a menudo:
- Añadir el IVA: 500 € × 0,21 = 105 € de IVA; total, 605 €.
- Quitar el IVA a un total: 605 € ÷ 1,21 = 500 € de base; el IVA es 605 − 500 = 105 €.
- Con el 10 %: 800 € × 0,10 = 80 € de IVA; total, 880 €.
La retención de IRPF, si la llevas, se calcula también sobre la base, nunca sobre el total. Los oficios en estimación directa no llevan retención; los profesionales sí cuando facturan a empresas. Lo explicamos en retención de IRPF en las facturas.
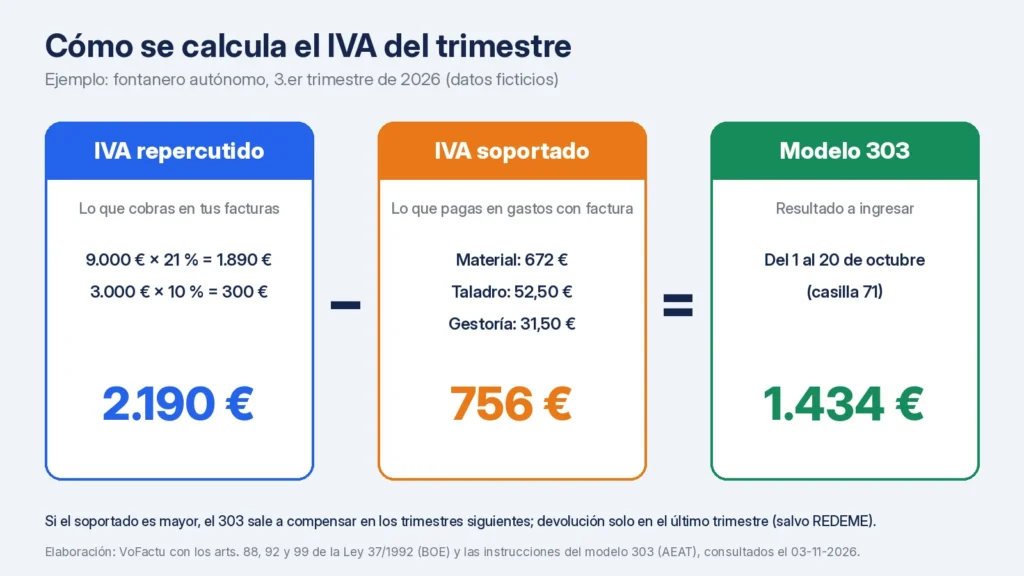
Cómo se calcula el IVA trimestral: ejemplo de un fontanero
Marcos es fontanero autónomo en Zaragoza, en estimación directa y en el régimen general del IVA (datos ficticios). Así le salió el tercer trimestre de 2026 (julio a septiembre):
| Concepto | Base | IVA |
|---|---|---|
| Trabajos para bares, oficinas y empresas al 21 % | 9.000,00 € | 1.890,00 € |
| Reparaciones en viviendas de particulares al 10 % | 3.000,00 € | 300,00 € |
| IVA repercutido | 12.000,00 € | 2.190,00 € |
| Material del almacén (21 %) | 3.200,00 € | 672,00 € |
| Taladro percutor nuevo (21 %) | 250,00 € | 52,50 € |
| Gestoría, 3 meses (21 %) | 150,00 € | 31,50 € |
| IVA soportado deducible | 3.600,00 € | 756,00 € |
| Resultado del modelo 303 | 1.434,00 € a ingresar |
La cuenta es 2.190,00 − 756,00 = 1.434,00 €, y Marcos la presentó entre el 1 y el 20 de octubre. En el 303, las bases y cuotas al 10 % van en las casillas 04 a 06 y las del 21 % en las 07 a 09; el resultado final sale en la casilla 71.
¿Y si el IVA soportado es mayor que el repercutido?
Pasa en trimestres con una compra grande, como una furgoneta. El 303 sale a compensar y ese saldo se resta en los trimestres siguientes. Solo puedes pedir la devolución en el último trimestre del año, salvo que estés inscrito en el registro de devolución mensual. Para compensar o deducir tienes 4 años (artículo 99 de la Ley del IVA).
Cuándo se paga el IVA: plazos del modelo 303
El IVA de los autónomos se declara cada trimestre natural con el modelo 303, aunque no hayas facturado nada (en ese caso marcas «sin actividad»). Los plazos están en el artículo 71 del Reglamento del IVA y en las instrucciones del modelo 303 de la AEAT:
| Trimestre | Meses | Plazo para presentar el 303 |
|---|---|---|
| 1T | Enero a marzo | Del 1 al 20 de abril |
| 2T | Abril a junio | Del 1 al 20 de julio |
| 3T | Julio a septiembre | Del 1 al 20 de octubre |
| 4T | Octubre a diciembre | Del 1 al 30 de enero del año siguiente |
El próximo es el 303 del cuarto trimestre de 2026, que se presenta en enero de 2027. Declaran cada mes, entre otros, las empresas que facturan más de 6.010.121,04 € al año y quienes se apuntan al registro de devolución mensual (REDEME).
En enero toca también el modelo 390, el resumen anual del IVA, del 1 al 30 de enero. En territorio común no lo presentan quienes solo tributan en el régimen simplificado (módulos) o por alquiler de inmuebles urbanos, ni quienes llevan los libros registro en la sede electrónica de la AEAT (SII); esos marcan la casilla de exoneración en el 303 del cuarto trimestre.
Qué IVA soportado puedes deducir
Solo puedes deducir el IVA de gastos que uses en tu actividad y que tengan factura a tu nombre. Lo fijan los artículos 92 a 99 de la Ley del IVA. Para que el IVA de un gasto reste en tu 303 se tienen que cumplir cuatro condiciones:
- Gasto de la actividad. El material de una obra, la herramienta o la gestoría sí; la compra del súper o las gafas de sol, no.
- Factura completa a tu nombre, con tu NIF y la cuota de IVA separada. Un ticket corriente no basta: pide factura o una factura simplificada con tus datos.
- Que el proveedor te haya repercutido el IVA, es decir, que la factura lo lleve.
- Dentro de plazo: en el trimestre del gasto o en los siguientes, con el límite de 4 años.
Tres gastos con reglas propias:
- Coche de turismo o moto: Hacienda presume que lo usas para trabajar al 50 %, así que deduces la mitad del IVA salvo que pruebes más (artículo 95 de la Ley del IVA). Los vehículos mixtos para transportar mercancías se presumen afectos al 100 %.
- Comidas, regalos y atenciones a clientes: el IVA no se deduce, como regla general (art. 96).
- Suministros de casa (luz, internet) si trabajas desde ella: solo la parte que uses para la actividad, y con la factura a tu nombre.
Obligaciones de IVA de un autónomo
Cobrar y declarar el IVA trae cuatro obligaciones que recoge el artículo 164 de la Ley del IVA:
- Darte de alta en Hacienda (modelo 036 o 037) indicando el régimen de IVA.
- Emitir factura de todos tus trabajos, con el tipo y la cuota de IVA. Cada factura lleva tu NIF, el del cliente, la base, el tipo y la cuota.
- Llevar los libros registro de facturas emitidas y recibidas.
- Presentar el 303 cada trimestre y, si te toca, el 390 en enero.
¿Y VERI*FACTU?
VERI*FACTU cambia el programa con el que haces las facturas, no cómo se calcula el IVA. Las fechas legales siguen siendo el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto, incluidos los autónomos. Hacienda anunció el 5-10-2026 que quiere aplazarlo a octubre de 2028, pero ese cambio aún no está en el BOE. Lo seguimos en el aplazamiento de Verifactu.
¿Van a quitar el IVA a los autónomos que facturan poco?
No: a fecha 03-11-2026 no hay ninguna norma en el BOE que exima de IVA a los autónomos por facturar poco. La Directiva (UE) 2020/285 permite a cada país crear un régimen de franquicia para pequeñas empresas con un límite de hasta 85.000 € al año, pero es opcional. En su nota del 11-3-2026, la Comisión Europea explica que España ha indicado que no tiene intención de aplicar la exención y que la ha llevado al Tribunal de Justicia de la UE por no transponer la parte obligatoria de la directiva.
Si ves titulares de que «Hacienda quitará el IVA», sigue cobrando y declarando el IVA como hasta ahora. Y ten en cuenta que, si algún día llega, el que se acoja dejará de cobrar IVA pero tampoco podrá deducir el que paga en sus compras, algo que a un oficio con mucho material no siempre le compensa.
Si quieres llevar el IVA al día sin hojas de cálculo
Con la facturación por voz de VoFactu dictas la factura desde el móvil y la app desglosa la base, el IVA y el total. Las facturas de tus proveedores las subes con una foto y el lector de gastos con OCR extrae la base y el IVA, de modo que ves en tiempo real el IVA cobrado y el pagado y llegas al cierre del trimestre con los documentos localizados para ti o para tu gestoría. Hay una página para fontaneros y electricistas y los planes están en precios.
Errores frecuentes con el IVA
- Gastarte el IVA cobrado como si fuera tuyo y no tener el dinero en enero, abril, julio u octubre.
- Deducir con tickets sin tus datos o gastos que no son de la actividad.
- Poner el 10 % a un local o a una empresa: el tipo reducido de reformas es solo para viviendas.
- No presentar el 303 en un trimestre sin facturas: se presenta igual, marcando «sin actividad».
- Sumar el IVA a tus ingresos al calcular el IRPF o la base de cotización.
- Calcular la retención sobre el total con IVA en lugar de sobre la base.
Preguntas frecuentes sobre el IVA de los autónomos
¿Qué autónomos no tienen que pagar IVA?
Los que hacen actividades exentas del artículo 20 de la Ley del IVA (por ejemplo, asistencia sanitaria o enseñanza reglada) no cobran IVA. Los comerciantes minoristas en recargo de equivalencia pagan el IVA y el recargo a su proveedor y no presentan el 303 por esa actividad. En la obra con inversión del sujeto pasivo el IVA lo declara tu cliente. Facturar poco no te libra del IVA: en España no existe el IVA franquiciado.
¿Cuánto IVA paga un autónomo?
El que resulte de restar el IVA soportado deducible al IVA repercutido de cada trimestre. No hay una cuota fija: si cobras 2.190 € de IVA y pagas 756 € en gastos con factura, ingresas 1.434 €.
¿Cuándo se paga el IVA trimestral?
Del 1 al 20 de abril, julio y octubre por los tres primeros trimestres, y del 1 al 30 de enero por el cuarto, con el modelo 303.
¿Qué pasa si no he facturado nada en el trimestre?
Tienes que presentar el modelo 303 igualmente, marcando la casilla «sin actividad». Si tuviste gastos con IVA, puedes declararlo y te quedará un saldo a compensar.
¿El IVA cuenta como ingreso para el IRPF?
No. En estimación directa los ingresos y los gastos se anotan sin IVA, porque el IVA cobrado se lo pagas a Hacienda y el soportado lo recuperas en el 303.
¿Qué es el IVA franquiciado?
Un régimen de la Directiva (UE) 2020/285 que permite a cada país eximir de IVA a pequeñas empresas que facturan hasta un máximo de 85.000 € al año. Es opcional y España no lo ha aplicado: a 03-11-2026 no hay ninguna norma en el BOE que lo regule.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis