
Cómo hacer una factura paso a paso: datos obligatorios, IVA, IRPF y ejemplo
Para hacer una factura válida como autónomo necesitas un número correlativo, la fecha, tus datos y los de tu cliente, la descripción del trabajo con su precio, el tipo de IVA con su cuota, la retención de IRPF si te toca y el total. Esa es la lista que exige el artículo 6 del Reglamento de facturación. Aquí la tienes completa, con los pasos en orden y un ejemplo con todas las cuentas hechas. Hemos comprobado los textos en el BOE y en la AEAT el 27-10-2026.
Lo importante, en 4 puntos
- Facturar es obligatorio por todo lo que vendas en tu actividad, y siempre que el cliente sea una empresa o un profesional.
- La numeración es correlativa dentro de cada serie, y la fecha de la operación va aparte si es distinta de la de la factura.
- El IVA general es el 21 %. La retención de IRPF solo la pones si eres profesional y el que paga es una empresa o un autónomo.
- Si tu cliente es una empresa, la factura sale antes del día 16 del mes siguiente a la operación. Guarda la copia cuatro años.
¿Cuándo tienes que hacer una factura?
Los empresarios y profesionales tienen que expedir factura y copia por las entregas de bienes y los servicios que hacen en su actividad, incluso si la operación está exenta de IVA. Lo dice el artículo 2.1 del Reglamento de facturación (RD 1619/2012), con las excepciones que el propio reglamento recoge en su artículo 3.
Hay casos en los que la factura es obligatoria sí o sí, según el artículo 2.2 y la página de la AEAT sobre la obligación de facturar:
- Tu cliente es un empresario o profesional que actúa como tal.
- Tu cliente te la pide para ejercer un derecho de naturaleza tributaria, por ejemplo para deducirse el gasto.
- Tu cliente es una Administración pública o una persona jurídica que no actúa como empresario.
- Cobras por adelantado. Un anticipo también se factura.
Un presupuesto o una factura proforma no sustituyen a la factura. Puedes usarlos antes, pero la que cuenta para Hacienda y para el IVA de tu cliente es la factura.
¿Qué datos obligatorios debe llevar una factura?
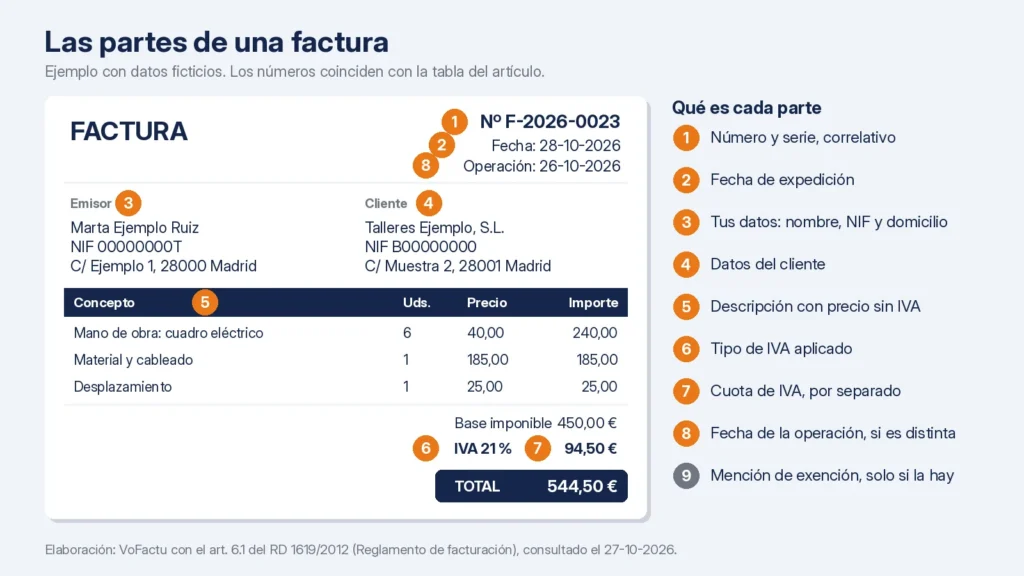
El artículo 6.1 del Reglamento de facturación fija el contenido de toda factura completa. Estas son las partes de una factura, en el orden en que suelen aparecer:
| Nº | Dato obligatorio | Qué poner | Art. 6.1 |
|---|---|---|---|
| 1 | Número y serie | Correlativo dentro de cada serie. Ejemplo: F-2026-0023 | a) |
| 2 | Fecha de expedición | El día en que emites la factura | b) |
| 3 | Tus datos | Nombre y apellidos o razón social, NIF y domicilio | c), d), e) |
| 4 | Datos del cliente | Nombre o razón social y domicilio. El NIF, siempre que sea una empresa o un profesional | c), d), e) |
| 5 | Descripción de la operación | Qué has hecho o vendido, con el precio unitario sin IVA y cualquier descuento | f) |
| 6 | Tipo de IVA | El porcentaje que aplicas: 21 %, 10 %, 4 % | g) |
| 7 | Cuota de IVA | El importe del impuesto, por separado de la base | h) |
| 8 | Fecha de la operación | Solo si es distinta de la fecha de expedición | i) |
| 9 | Mención de exención | Si la operación está exenta, la referencia a la ley o la indicación «operación exenta» | j) |
El reglamento solo exige el NIF del destinatario en supuestos concretos, como las entregas intracomunitarias o la inversión del sujeto pasivo. Ponlo siempre que tu cliente sea una empresa o un autónomo: es lo primero que te va a pedir su administración.
Lo que no tienes que poner El artículo 6.1 no incluye la firma, el sello, el logotipo ni la palabra «Factura». Puedes añadirlos, porque el mismo artículo permite incluir «cualesquiera otras menciones», pero no son requisitos. La retención de IRPF tampoco sale en esa lista, porque viene de la normativa del IRPF. Si te corresponde aplicarla, tiene que figurar.
Fuente: art. 6.1 del RD 1619/2012, texto consolidado en el BOE (última actualización 31-03-2026), consultado el 27-10-2026.
Cómo hacer una factura paso a paso
Sigue este orden y no se te escapa ningún dato:
- Pon el número y la serie. Empieza en F-2026-0001 y sigue sin saltos. Si necesitas varias series, el reglamento lo permite, pero las rectificativas tienen que ir en una serie propia (art. 6.1.a). Lo vemos en la guía de factura rectificativa.
- Anota la fecha de expedición y, si el trabajo se hizo otro día, la fecha de la operación.
- Escribe tus datos: nombre completo o razón social, NIF y domicilio. Si ya has usado una plantilla de factura de autónomo, son los mismos en todas.
- Escribe los datos del cliente: nombre o razón social, NIF y domicilio.
- Describe el trabajo con su precio unitario sin IVA. Cantidad, precio de cada línea y descuentos si los hay. Separa la mano de obra, el material y los desplazamientos.
- Suma la base imponible y aplica el IVA. Indica el tipo (21 % en la mayoría de los casos) y la cuota en una línea aparte.
- Aplica la retención de IRPF si procede y resta el importe. Después, escribe el total a cobrar.
- Añade la forma de pago (IBAN, vencimiento). No es un dato obligatorio, pero evita llamadas.
- Entrega la factura y guarda la copia. El original va al cliente y la copia se queda contigo.
Ejemplo de factura de autónomo con IVA y retención
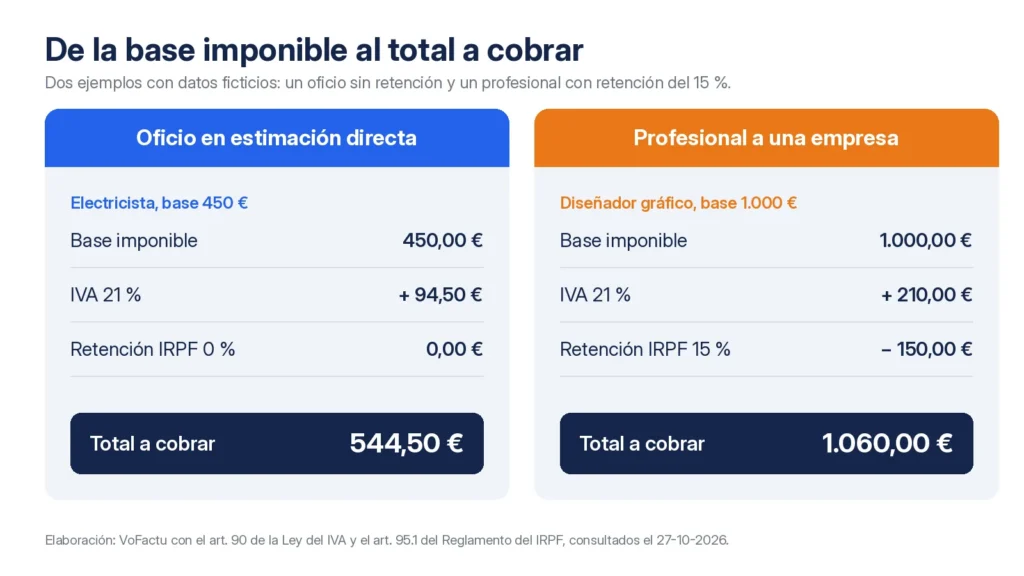
Marta es electricista autónoma en estimación directa (datos ficticios). El 26-10-2026 sustituye el cuadro eléctrico de un taller y el 28-10-2026 emite la factura F-2026-0023 a una empresa. Como las dos fechas son distintas, la factura lleva la fecha de expedición y también la fecha de la operación.
| Concepto | Uds. | Precio sin IVA | Importe |
|---|---|---|---|
| Mano de obra: sustitución del cuadro eléctrico (horas) | 6 | 40,00 € | 240,00 € |
| Material: cuadro, magnetotérmicos y cableado | 1 | 185,00 € | 185,00 € |
| Desplazamiento | 1 | 25,00 € | 25,00 € |
| Base imponible | 450,00 € | ||
| IVA 21 % (450,00 × 0,21) | 94,50 € | ||
| Retención IRPF 0 % | 0,00 € | ||
| Total a cobrar | 544,50 € |
La retención es 0 € porque Marta ejerce una actividad empresarial de oficio, no una actividad profesional. Esa diferencia decide casi todas las dudas de IRPF: la tienes explicada en retención de IRPF en las facturas de autónomos. Si trabajas en este sector, en la landing de electricistas e instaladores ves cómo llevar clientes y facturas desde el móvil.
Ahora el mismo importe, pero para un profesional (un diseñador gráfico, por ejemplo) que factura a una empresa. Tomamos una base de 1.000 €:
| Concepto | Con retención del 15 % | Con retención del 7 % |
|---|---|---|
| Base imponible | 1.000,00 € | 1.000,00 € |
| IVA 21 % | +210,00 € | +210,00 € |
| Retención de IRPF | −150,00 € | −70,00 € |
| Total a cobrar | 1.060,00 € | 1.140,00 € |
El artículo 95.1 del Reglamento del IRPF fija el 15 % para actividades profesionales. El tipo baja al 7 % en el año de inicio y en los dos siguientes, si no ejerciste una actividad profesional el año anterior y se lo comunicas por escrito al pagador. La retención solo existe cuando el que paga es una empresa o un autónomo: a un particular no se la aplicas.
¿Qué IVA y qué IRPF pongo en la factura?
Para el IVA, el artículo 90 de la Ley del IVA fija el tipo general en el 21 %. Los tipos reducidos están en el artículo 91:
| Tipo | Qué se factura con él (ejemplos del art. 91) |
|---|---|
| 21 % | Tipo general: la mayoría de servicios y ventas |
| 10 % | Transporte de viajeros, hostelería y restauración, y obras de renovación y reparación en viviendas que cumplan los requisitos del propio artículo |
| 4 % | Pan común, leche, huevos, frutas y verduras naturales, libros, periódicos y revistas |
Si facturas obras en viviendas y dudas entre el 21 % y el 10 %, tienes un caso práctico en la guía para facturar como fontanero o electricista autónomo.
Para el IRPF, la regla corta es esta:
| Quién eres | A quién facturas | Retención |
|---|---|---|
| Profesional | Empresa o autónomo | 15 % (7 % los tres primeros años si cumples los requisitos) |
| Profesional | Particular | 0 % |
| Oficio o actividad empresarial en estimación directa | Cualquiera | 0 % |
| Actividad en módulos con retención específica | Empresa o autónomo | Según la actividad (por ejemplo, 1 % en algunas) |
¿Factura completa o factura simplificada?
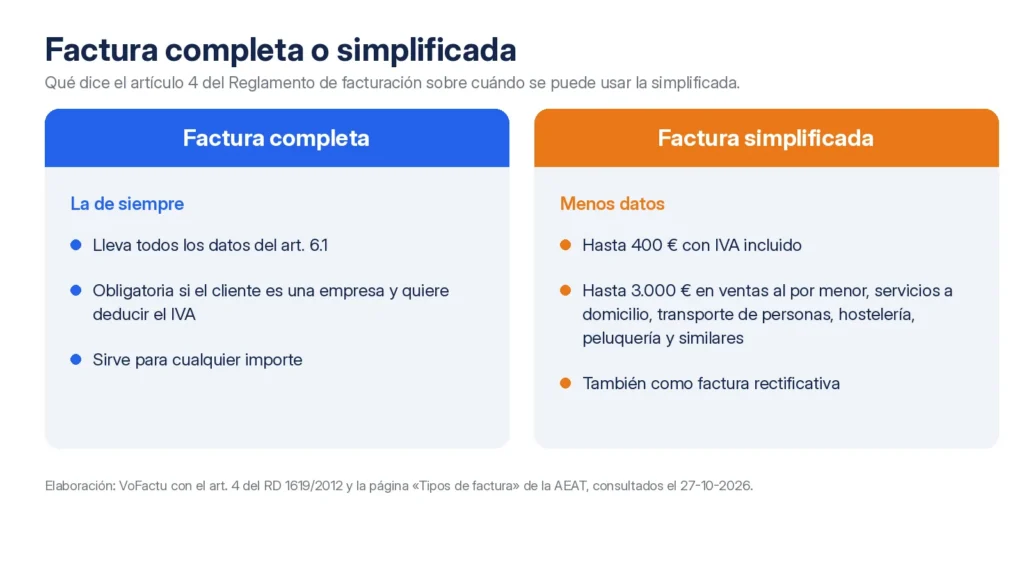
La factura completa es la que hemos visto hasta ahora. La factura simplificada (el antiguo ticket) lleva menos datos y solo se puede usar en los casos que marca el artículo 4 del reglamento:
- Cuando su importe no supera 400 €, IVA incluido.
- Cuando hay que expedir una factura rectificativa.
- Hasta 3.000 €, IVA incluido, en las operaciones de una lista cerrada: ventas al por menor, servicios a domicilio del consumidor, transporte de personas, hostelería, peluquería y similares.
Si tu cliente es una empresa y quiere deducirse el IVA, dale la factura completa. Con una simplificada solo puede deducir si en ella consta su NIF y su domicilio, además de la cuota repercutida por separado. Así lo explica la AEAT en su página de tipos de factura.
¿En qué plazo hay que hacer la factura y cuánto tiempo se guarda?
El artículo 11 del reglamento lo resuelve en dos reglas:
- Regla general: la factura se expide en el momento de realizar la operación.
- Si el cliente es un empresario o profesional: la factura se expide antes del día 16 del mes siguiente al de la operación. Un trabajo de octubre se factura como tarde el 15 de noviembre.
Para conservarla, el artículo 19 del reglamento manda guardar las facturas recibidas y las copias de las emitidas durante el plazo de la Ley General Tributaria. Ese plazo de prescripción es de cuatro años según el artículo 66 de la LGT. La Administración puede comprobar más atrás en algunos casos, así que guárdalas bien ordenadas y en un formato que se pueda leer.
¿Se puede hacer una factura en Excel, en Word o con un programa?
Sí, la ley permite cualquier medio, en papel o en formato electrónico, siempre que se garantice la autenticidad del origen, la integridad del contenido y la legibilidad (art. 164.Dos de la Ley del IVA). Una factura a mano con talonario es válida, y una plantilla en Excel o Word también.
Lo que cambia con Verifactu es el programa, no el papel:
- Escribir a mano o con talonario no te afecta, según la FAQ de la AEAT.
- Excel o Word no te afectan si solo sirven para introducir los datos, imprimir la factura y guardarla. Si además generan tus libros de IVA o IRPF, por ejemplo con una macro, la AEAT los considera sistema informático de facturación y tendrían que cumplir el reglamento.
- Un programa de facturación tiene que cumplir el RD 1007/2023. Es obligatorio desde el 1 de enero de 2027 para sociedades y desde el 1 de julio de 2027 para el resto, autónomos incluidos.
Fechas de Verifactu: lo vigente y lo anunciado Hoy es ley el calendario del BOE: 1-1-2027 y 1-7-2027. Hacienda anunció el 5-10-2026 un aplazamiento a octubre de 2028 que todavía no está publicado en el BOE. La factura electrónica obligatoria entre empresas, que es otra norma, será exigible al resto de empresarios y profesionales el 6-10-2028. Lo tienes ordenado en aplazamiento de Verifactu y en qué es Verifactu.
Fuentes: FAQ de la AEAT sobre sistemas informáticos de facturación (actualizada el 21-10-2026), calendario de factura electrónica de la AEAT (actualizado el 13-10-2026) y Orden HAC/1028/2026 (BOE-A-2026-20587), consultados el 27-10-2026.
Si facturas a diario, una hoja de cálculo se queda corta: tienes que cuidar la numeración, calcular a mano el IVA y la retención y acordarte de cada dato. Con la facturación por voz de VoFactu dictas el trabajo y la app desglosa el IVA y prepara la factura. En precios tienes los planes y la prueba de 7 días.
¿Qué errores se cometen al hacer una factura?
Estos son los fallos que más se repiten y que luego obligan a corregir:
- Saltarse la numeración o repetir un número. La serie tiene que ser correlativa.
- Poner el precio con IVA incluido y no desglosar la cuota. El IVA va en una línea aparte.
- Aplicar retención a un particular o no aplicarla a una empresa cuando eres profesional.
- Olvidar la fecha de la operación cuando es distinta de la de expedición.
- Escribir mal el NIF o el nombre del cliente. Cópialos de su documento, no de memoria.
- No indicar la exención cuando la operación no lleva IVA.
Si ya has emitido la factura con un error, no la rompas ni la rehagas con el mismo número: se corrige con una factura rectificativa.
Preguntas frecuentes sobre cómo hacer una factura
¿Cuáles son los datos obligatorios de una factura?
Número y serie, fecha de expedición, nombre, NIF y domicilio del que factura, nombre y domicilio del cliente, descripción de la operación con el precio unitario sin IVA, tipo de IVA, cuota de IVA y, si es distinta, la fecha de la operación. Si la operación está exenta, la mención de la exención. Lo fija el artículo 6.1 del Reglamento de facturación.
¿Cómo debe hacer una factura un autónomo?
Con todos los datos del artículo 6.1, una numeración correlativa, el IVA desglosado y, si es profesional y su cliente es una empresa o un autónomo, la retención de IRPF. La expide al hacer el trabajo o, si el cliente es una empresa, antes del día 16 del mes siguiente, y conserva la copia cuatro años.
¿Se puede hacer una factura sin ser autónomo?
Solo expide facturas con IVA quien actúa como empresario o profesional. Si haces trabajos de forma habitual y por tu cuenta, tienes que darte de alta en Hacienda y en la Seguridad Social, y a partir de ahí facturas. Una venta puntual de algo tuyo entre particulares no se factura. Si tu caso queda a medio camino, consúltalo con tu gestor antes de emitir nada.
¿Es válida una factura hecha a mano o en Excel?
Sí. La ley admite cualquier medio, en papel o electrónico, mientras la factura sea legible y garantice su origen y su contenido. La AEAT aclara que un talonario a mano no entra en el reglamento de los sistemas de facturación, y que Excel o Word solo quedan fuera si se usan para introducir datos, imprimir y conservar facturas.
¿Qué IVA lleva la factura de un autónomo?
El 21 % en la mayoría de los casos. Se aplica el 10 % o el 4 % solo en las operaciones que lista el artículo 91 de la Ley del IVA, como la hostelería, el transporte de viajeros, los libros o el pan. Si la operación está exenta, no se repercute IVA y la factura lo indica.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis