
Autónomo societario en 2026: qué es, cuánto paga y en qué se diferencia
Eres autónomo societario si trabajas para tu propia sociedad (una S.L., por ejemplo) y tienes su control efectivo: cotizas en el RETA, no como asalariado. En 2026 tu cuota no puede quedarse en el mínimo general: la base mínima definitiva es de 1.424,40 € al mes, lo que supone unos 448,69 € de cuota mensual, frente a los 205,88 € del tramo más bajo de un autónomo persona física. Abajo tienes quién está obligado, cuánto se paga con un ejemplo, cómo cobras de tu sociedad y lo que cambia al facturar, todo revisado en el BOE y en la Seguridad Social el 15-11-2026.
Lo importante, en 4 puntos
- Eres autónomo societario si tienes el control efectivo de la sociedad: el 50 % del capital, el 33 % si trabajas en ella o el 25 % si además la diriges.
- En 2026 tu base de cotización definitiva no puede bajar de 1.424,40 €/mes (cuota mínima de unos 448,69 €), aunque ganes poco.
- La Seguridad Social te deja mantener una base provisional de 1.000 € durante 2026, pero la diferencia se cobra en la regularización anual.
- Puedes pedir la tarifa plana si es tu primera alta (o llevas 2 años sin estar de alta). Quien factura es la sociedad, no tú.
¿Qué es un autónomo societario y quién está obligado?
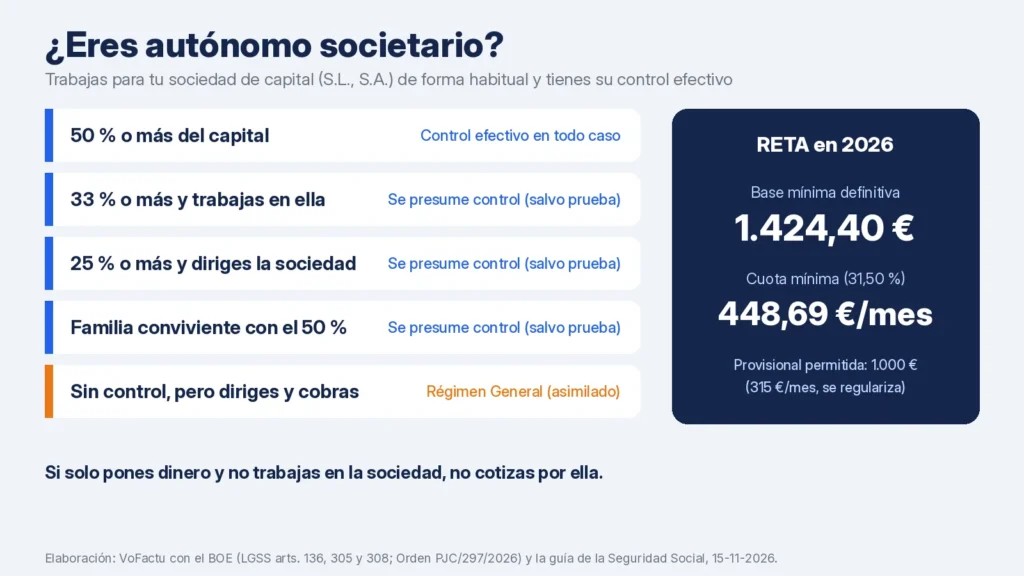
Lo que decide si eres autónomo societario es el control de la sociedad, no el cargo que tengas. El artículo 305.2.b de la Ley General de la Seguridad Social incluye en el RETA a quien ejerce de consejero o administrador con funciones de dirección y gerencia, o presta otros servicios para una sociedad de capital, de forma habitual, personal y directa, «siempre que posean el control efectivo» de ella.
La ley da por hecho ese control en estos casos:
| Situación | ¿Control efectivo? | Norma |
|---|---|---|
| Tienes al menos el 50 % del capital | Sí, en todo caso | LGSS, art. 305.2.b |
| Tienes un tercio (33 %) o más y trabajas en la sociedad | Se presume, salvo prueba en contrario | LGSS, art. 305.2.b, 2.º |
| Tienes una cuarta parte (25 %) o más y funciones de dirección y gerencia | Se presume, salvo prueba en contrario | LGSS, art. 305.2.b, 3.º |
| La mitad del capital es de familiares hasta 2.º grado con los que convives | Se presume, salvo prueba en contrario | LGSS, art. 305.2.b, 1.º |
Fuera de esos casos, la Seguridad Social todavía puede demostrar que controlas la sociedad «por cualquier medio de prueba». Y si no tienes el control pero sí diriges la empresa y cobras por ello, el artículo 136.2.c de la misma ley te lleva al Régimen General como asimilado: sin paro ni Fondo de Garantía Salarial, pero sin cuota de autónomo.
Un caso típico: dos fontaneros montan una S.L. con el 45 % cada uno y un tercer socio pone el 10 % restante sin trabajar en ella. Los dos fontaneros superan el tercio del capital y trabajan en las obras, así que los dos son autónomos societarios. El socio del 10 % solo ha puesto dinero y no cotiza por la sociedad.
Ojo: la ley mira tu participación, directa o indirecta, y no el cargo que figure en tu tarjeta. Ser «solo socio» con un 40 % y echar horas en la empresa ya hace presumir que tienes el control, y te toca el RETA salvo que pruebes lo contrario.
¿Cuánto paga un autónomo societario en 2026?
En 2026 la base mínima del autónomo societario es la del grupo 7 del Régimen General: 1.424,40 € al mes. Lo dice la regla 4.ª del artículo 308.1.a de la LGSS, que impide a los incluidos por el artículo 305.2.b elegir una base inferior, y la cifra la fija el artículo 3 de la Orden PJC/297/2026 de cotización para este año. Basta con haber estado 90 días de alta como societario en el año para que se aplique.
Con los tipos de 2026 de la misma orden (28,30 % contingencias comunes, 1,30 % profesionales, 0,90 % cese de actividad, 0,10 % formación y 0,90 % de MEI, un 31,50 % en total), las cuentas quedan así:
| Base mensual | Cuota al mes | Cuándo se aplica |
|---|---|---|
| 1.000,00 € | 315,00 € | Base provisional mínima que puedes mantener en 2026 |
| 1.424,40 € | 448,69 € | Base definitiva mínima en la regularización anual |
| La mínima de tu tramo, si es mayor | Según rendimientos | Si tus rendimientos te llevan a un tramo con base mínima superior |
La guía de Trabajo Autónomo de la Seguridad Social lo explica igual: con 90 días de alta puedes mantener una base provisional no inferior a 1.000 €, pero «en la regularización anual de cuotas, se aplicará, en todo caso, una base de cotización mínima de 1.424,40 euros». Infoautónomos (actualizado el 2-9-2026) da las mismas dos cifras.
Yo no me quedaría en los 1.000 € salvo que tengas muy claro que podrás pagar el ajuste. Si cotizas todo 2026 por 1.000 €, la diferencia sale a 133,69 € por mes: más de 1.600 € de golpe cuando la Tesorería regularice el año con los datos de Hacienda.
¿Qué rendimientos se suman para calcular tu tramo?
Para un societario no cuenta solo el sueldo. La regla 1.ª del artículo 308.1.c suma la totalidad de los rendimientos del trabajo que cobres de la sociedad, los rendimientos de tu participación en los fondos propios (los dividendos) de las sociedades en las que tengas al menos el 33 %, o el 25 % siendo administrador, y lo que ganes con cualquier otra actividad propia. Sobre esa suma, la deducción por gastos genéricos es del 3 %, no del 7 % del resto de autónomos (regla 2.ª).
Con ese resultado se mira la tabla de tramos de 2026. Si te sale una base mínima por encima de 1.424,40 €, manda la del tramo.
Ejemplo: la misma cifra, dos cuotas distintas
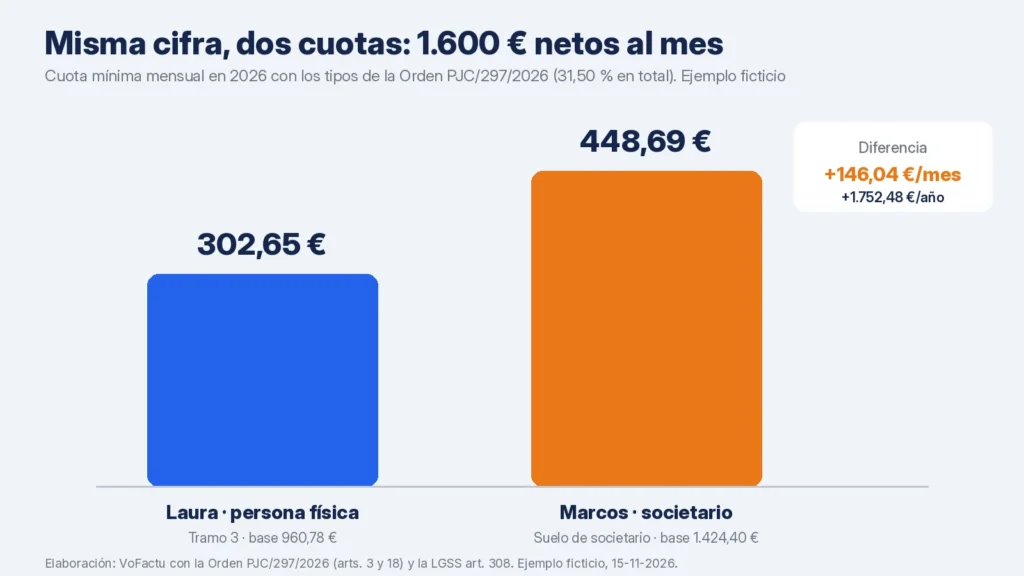
Con los mismos rendimientos, el societario paga más porque su suelo es más alto. Imagina dos electricistas con 1.600 € netos al mes en 2026: Laura, autónoma persona física, y Marcos, que trabaja a través de su S.L., de la que tiene el 100 %.
| Laura (persona física) | Marcos (societario) | |
|---|---|---|
| Rendimientos netos al mes | 1.600 € | 1.600 € |
| Tramo 2026 (tabla general) | Tramo 3 (> 1.500 y ≤ 1.700 €) | Tramo 3, con suelo de societario |
| Base mínima que puede elegir | 960,78 € | 1.424,40 € |
| Cuota mínima al mes (31,50 %) | 302,65 € | 448,69 € |
| Diferencia al año | +1.752,48 € |
Marcos paga 146,04 € más al mes. A cambio, cotiza por una base más alta, y eso cuenta para sus prestaciones: la baja, por ejemplo, se calcula sobre la base de cotización (lo contamos en cuánto cobra un autónomo de baja).
¿Puede un autónomo societario pedir la tarifa plana?
Sí. El artículo 38 ter.9 del Estatuto del trabajo autónomo extiende la cuota reducida por inicio de actividad a «los socios de sociedades de capital» encuadrados en el RETA, con los mismos requisitos que a cualquier autónomo:
- Que sea tu alta inicial o que no hayas estado de alta en los dos años anteriores (tres, si ya disfrutaste de la reducción antes).
- Que la pidas en el momento del alta. No se aplica sola.
- Un segundo año reducido solo si tus rendimientos netos quedan por debajo del SMI (y lo pides antes de que empiece).
La Seguridad Social fija esa cuota en 80 € al mes durante los 12 primeros meses, y la guía de Infoautónomos para societarios dice lo mismo. Ojo con el detalle del recibo: en la guía de la tarifa plana de autónomos explicamos por qué al final pagas algo más por el MEI. No caben en la tarifa plana los familiares hasta 2.º grado que entran como colaboradores (art. 38 ter.11).
¿Cómo cobra un autónomo societario de su sociedad?
Depende de lo que hagas en la empresa, y cada forma tiene su retención. Estas son las tres situaciones habituales:
- Como administrador (nómina). La Ley del IRPF trata la retribución de los administradores como rendimiento del trabajo. La sociedad retiene un 35 %, o un 19 % si su cifra de negocios del último ejercicio fue inferior a 100.000 € (art. 101.2 LIRPF). La Agencia Tributaria recoge los mismos dos tipos.
- Por servicios profesionales. Si lo que haces para la sociedad es una actividad profesional (sección 2.ª del IAE, como un arquitecto o un abogado) y estás en el RETA, el artículo 27.1 de la LIRPF lo califica como actividad económica, con la retención general de profesionales del 15 %.
- Por dividendos. El reparto de beneficios no es sueldo: es rendimiento del capital mobiliario, va a la renta del ahorro (art. 46 LIRPF) y, como hemos visto, también suma para tu tramo de cotización.
Un ejemplo con la primera vía: Marcos cobra 2.000 € brutos al mes como administrador y su S.L. tuvo una cifra de negocios de 85.000 € el último ejercicio. La sociedad le retiene el 19 %, 380 €, y se los ingresa a Hacienda en el modelo 111 del trimestre. Él recibe 1.620 €. Si la empresa hubiera pasado de 100.000 €, la retención sería de 700 €.
Sobre el IVA: si cobras por nómina, no hay IVA. Si facturas a tu propia sociedad, la Ley del IVA deja fuera los servicios prestados «en régimen de dependencia», y si tu caso lo es depende de cómo esté organizado tu trabajo. Revísalo con tu asesoría antes de emitir la primera factura.
Diferencias entre el autónomo societario y el autónomo persona física
La gran diferencia está en quién factura y quién responde de las deudas. Lo resumimos así:
| Autónomo persona física | Autónomo societario | |
|---|---|---|
| Quién factura | Tú, con tu NIF | La sociedad, con su NIF |
| Responsabilidad por deudas | Con tu patrimonio personal | Los socios de una S.L. no responden personalmente de las deudas sociales (art. 1 de la Ley de Sociedades de Capital) |
| Impuesto sobre el beneficio | IRPF (con pagos fraccionados) | Impuesto sobre Sociedades, tipo general del 25 % (art. 29 LIS), con tipos reducidos para empresas pequeñas |
| Base mínima de cotización 2026 | 653,59 € (tramo 1 de la tabla reducida) | 1.424,40 € |
| Gastos genéricos al calcular rendimientos | 7 % | 3 % |
| Capital para empezar | No hace falta | S.L. desde 1 € (art. 4 LSC), con reglas especiales hasta llegar a 3.000 € |
¿Qué sale más rentable? No hay una cifra mágica. La sociedad suele compensar cuando el beneficio es alto y estable, porque el 25 % del Impuesto sobre Sociedades es fijo y el IRPF sube por tramos. Pero suma una cuota de autónomo más cara, contabilidad completa y más trámites. Haz la cuenta con tus números reales antes de dar el paso.
¿Y al facturar, qué cambia con Verifactu?
La fecha legal de Verifactu es distinta para tu sociedad que para un autónomo persona física. Según la disposición final 4.ª del RD 1007/2023, los contribuyentes del Impuesto sobre Sociedades tienen que tener el programa de facturación adaptado antes del 1 de enero de 2027, y el resto (autónomos incluidos) antes del 1 de julio de 2027. Hacienda anunció el 5 de octubre de 2026 que prevé aplazar ambas a octubre de 2028 (nota de Hacienda), pero a 15-11-2026 no hay norma en el BOE. Lo seguimos en el aplazamiento de Verifactu.
Las facturas de la S.L. llevan los mismos datos que cualquier otra (los tienes en cómo hacer una factura), pero con la razón social y el NIF de la sociedad. Si tu S.L. es de oficios, en la página de VoFactu para empresas de reformas ves cómo se dicta un presupuesto o una factura desde la obra, y en los precios de VoFactu tienes los planes, con 7 días gratis (0 € hoy; cancelas antes del primer cobro).
Preguntas frecuentes
¿Se puede ser administrador de una sociedad sin ser autónomo?
Sí. Si no tienes el control efectivo de la sociedad y cobras por dirigirla, cotizas en el Régimen General como asimilado (art. 136.2.c de la LGSS). Y si solo eres socio capitalista, sin trabajar en la empresa, no hay alta por la sociedad.
¿Cuánto paga un autónomo societario en 2026?
Como mínimo, 448,69 € al mes: el 31,50 % de la base mínima de 1.424,40 €. Durante el año puedes cotizar provisionalmente por 1.000 € (315 € al mes), pero la regularización anual aplicará la base de 1.424,40 € y te reclamará la diferencia.
¿Cuándo un socio tiene que darse de alta como autónomo?
Cuando trabaja en la sociedad de forma habitual y tiene su control efectivo: el 50 % del capital, el 33 % si presta servicios en ella, el 25 % si además tiene funciones de dirección y gerencia, o la mitad del capital en manos de familiares con los que convive.
¿El autónomo societario tiene tarifa plana?
Sí. El artículo 38 ter.9 del Estatuto del trabajo autónomo la extiende a los socios de sociedades de capital encuadrados en el RETA, con la cuota reducida de 80 € al mes si es su primera alta o llevan dos años sin estar de alta y la piden al darse de alta.
Normativa y datos consultados el 15-11-2026: BOE (Ley General de la Seguridad Social, arts. 136, 305 y 308, consolidada a 11-11-2026; Orden PJC/297/2026, arts. 3 y 18; Ley 20/2007, art. 38 ter, consolidada a 02-09-2026; Ley del IRPF, arts. 17, 27 y 101, consolidada a 11-11-2026; Ley del Impuesto sobre Sociedades, art. 29; Ley de Sociedades de Capital, arts. 1 y 4; Ley del IVA, art. 7; RD 1007/2023, consolidado a 03-12-2025), Seguridad Social (guía de Trabajo Autónomo de Importass), Agencia Tributaria (cuadro de tipos de retención), nota de Hacienda del 05-10-2026 e Infoautónomos. Este contenido es informativo; si tu porcentaje o tus funciones en la sociedad dejan dudas sobre el encuadramiento, consúltalo con tu asesoría.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis