
Factura proforma: qué es, para qué sirve y plantilla gratis (diferencias con la factura y el presupuesto)
Una factura proforma es un documento previo a la factura que le enseña al cliente cómo será la factura definitiva: conceptos, precios, IVA y total. Sirve para que confirme el encargo, pague un anticipo o lo presente en su banco, pero no tiene validez fiscal: no se anota como factura emitida, no obliga a pagar y no sirve para deducir el IVA. Cuando la operación se hace, o cuando cobras un anticipo, toca emitir la factura de verdad.
Lo importante, en 4 puntos
- La proforma no aparece en el Reglamento de facturación. Es un documento comercial, no fiscal.
- Lleva casi los mismos datos que una factura, pero con el título «Factura proforma» y una numeración propia.
- Si el cliente paga un anticipo con la proforma, tienes que emitir una factura de anticipo por ese importe.
- Un oficio en estimación directa pone 0 € de retención de IRPF también en la proforma.
¿Qué es una factura proforma?
Es una oferta formal con aspecto de factura. Recoge lo que vas a cobrar con el mismo detalle que tendrá la factura final, para que el cliente sepa exactamente qué pagará antes de que hagas el trabajo o entregues el material.
La normativa de facturación española no la regula. Ni el Reglamento de facturación (RD 1619/2012) ni la Ley del IVA la mencionan: hemos revisado hoy los dos textos consolidados en el BOE y la palabra «proforma» no aparece. Es un uso comercial, y lo que cuenta para Hacienda es la factura que emitas después.
La Dirección General de Tributos lo dejó claro en la consulta vinculante V2825-17: un documento titulado «proforma» no justifica la deducción del IVA si le faltan los datos de una factura (número, fecha de la operación, identificación del destinatario, base y cuota). No importa el nombre, importa el contenido. Así que una proforma bien hecha nunca debe parecer una factura completa con número de la serie de facturas.
¿Para qué sirve una factura proforma?
En un oficio, los usos más habituales son estos:
- Pedir un anticipo antes de comprar material caro: equipos de aire acondicionado, calderas, mamparas, cocinas.
- Cerrar las condiciones con una empresa o una comunidad de propietarios que necesita aprobar el gasto internamente antes de dar el visto bueno.
- Tramitar financiación o una subvención: el banco, la financiera o la administración piden un documento con el importe exacto y el IVA desglosado.
- Confirmar un pedido cuando el presupuesto inicial ha cambiado y quieres que el cliente valide la cifra definitiva.
- Comercio exterior: en importaciones y exportaciones se usa para gestionar pagos por adelantado o cartas de crédito.
Diferencias entre factura proforma, factura y presupuesto
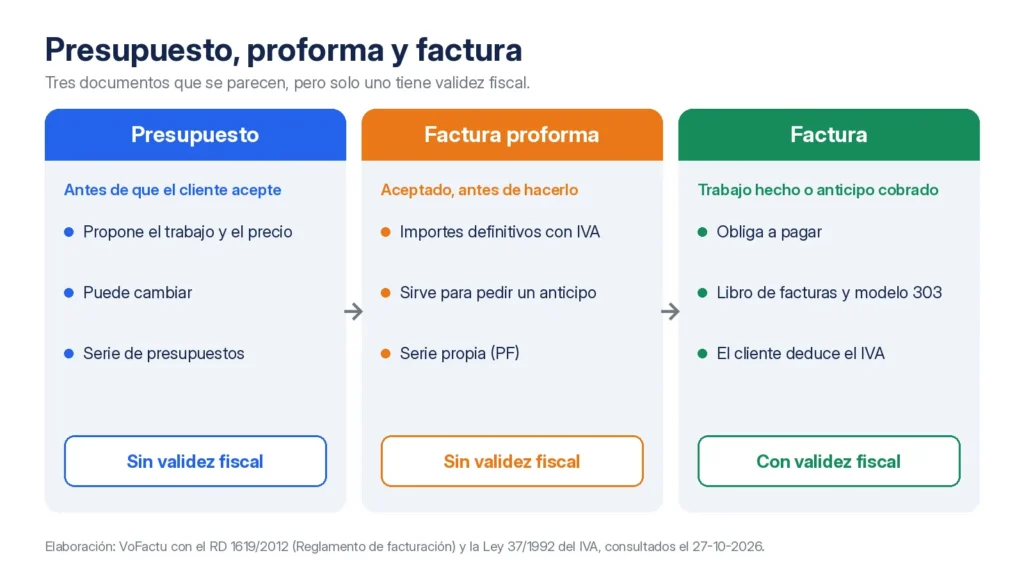
Los tres documentos se parecen y se suelen mezclar, pero tienen un papel distinto:
| Presupuesto | Factura proforma | Factura | |
|---|---|---|---|
| Para qué | Proponer un trabajo y su precio | Confirmar la operación con importes definitivos | Documentar la operación ya hecha o cobrada |
| Momento | Antes de que el cliente acepte | Después de aceptar, antes de ejecutar o entregar | Al hacer el trabajo o al cobrar un anticipo |
| Validez fiscal | No | No | Sí |
| Obliga a pagar | No | No | Sí |
| Numeración | Serie de presupuestos | Serie propia (por ejemplo, PF-2026-0007) | Serie de facturas, correlativa |
| Libro de facturas emitidas | No | No | Sí |
| Deducción de IVA para el cliente | No | No | Sí |
En muchos oficios, el presupuesto aceptado ya hace el papel de proforma. Si lo tienes bien desglosado y con el IVA, puede bastar. La proforma tiene sentido cuando el cliente la pide expresamente, cuando el importe ha cambiado o cuando vas a cobrar un anticipo y quieres dejarlo por escrito. Si quieres afinar tus presupuestos, tienes plantillas listas para reformas y para pintura.
Ojo con la numeración No uses la serie de tus facturas para las proformas. Si la PF se convierte en factura con el mismo número, rompes la correlación de la serie y, con un programa de facturación adaptado a Verifactu, ese número ya quedaría registrado como factura. Usa una serie propia que empiece por «PF».
Qué datos debe llevar una factura proforma
No hay una lista oficial, pero lo útil es copiar la estructura de una factura completa y cambiar tres cosas: el título, la serie y una fecha de validez.
- Título visible: «Factura proforma», para que nadie la confunda con una factura.
- Número de proforma en una serie distinta de la de facturas.
- Fecha de emisión y fecha de validez de la oferta (por ejemplo, 30 días).
- Tus datos: nombre, NIF y dirección.
- Datos del cliente: nombre o razón social, NIF y dirección.
- Conceptos detallados: unidades, precio unitario e importe de cada línea.
- Base imponible, tipo de IVA y cuota, separados.
- Retención de IRPF, si la hay. Para un oficio en estimación directa es 0 €; el 15 % o el 7 % solo aplica a actividades profesionales. Lo explicamos en la guía de retención de IRPF en las facturas de autónomos.
- Total, forma de pago y, si lo pides, importe del anticipo.
- Plazo de ejecución o de entrega y una línea que diga que no es una factura.
Ejemplo de factura proforma con anticipo
Daniel es instalador de climatización autónomo en estimación directa (datos ficticios). Una asesoría le acepta un presupuesto para instalar dos splits en su oficina y le pide una proforma para aprobar el pago. Daniel quiere cobrar un 40 % por adelantado para comprar los equipos.
| Concepto | Uds. | Precio | Importe |
|---|---|---|---|
| Equipo split inverter 3.000 frigorías, instalado | 2 | 850,00 € | 1.700,00 € |
| Mano de obra de instalación y puesta en marcha | 1 | 500,00 € | 500,00 € |
| Material: tubería frigorífica, soportes y canaleta | 1 | 200,00 € | 200,00 € |
| Base imponible | 2.400,00 € | ||
| IVA 21 % | 504,00 € | ||
| Retención IRPF 0 % | 0,00 € | ||
| Total | 2.904,00 € |
La proforma PF-2026-0007 indica un anticipo del 40 %: 1.161,60 €. Aquí está el punto que más se olvida. Cuando la asesoría paga ese dinero, el IVA ya se devenga por la parte cobrada, según el artículo 75.Dos de la Ley del IVA, y el artículo 2.1 del Reglamento de facturación obliga a expedir factura por los pagos anticipados. La proforma no sirve para eso.
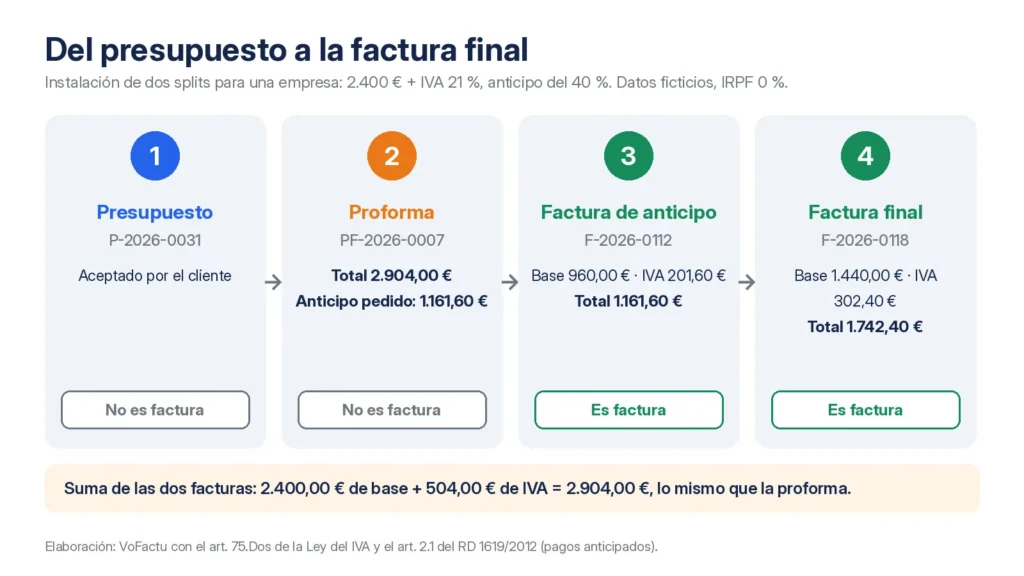
Así queda el recorrido de Daniel:
| Documento | Base | IVA 21 % | Total | ¿Es factura? |
|---|---|---|---|---|
| Proforma PF-2026-0007 | 2.400,00 € | 504,00 € | 2.904,00 € | No |
| Factura de anticipo F-2026-0112 | 960,00 € | 201,60 € | 1.161,60 € | Sí |
| Factura final F-2026-0118 | 1.440,00 € | 302,40 € | 1.742,40 € | Sí |
| Suma de facturas | 2.400,00 € | 504,00 € | 2.904,00 € |
En la factura final, Daniel describe la instalación completa y descuenta el anticipo ya facturado, citando la F-2026-0112. Como el cliente es una empresa, cada factura se debe expedir antes del día 16 del mes siguiente al devengo, según el artículo 11 del reglamento. Para la asesoría, solo esas dos facturas sirven para deducir el IVA. Si trabajas en este sector, en climatización y aire acondicionado ves cómo llevar clientes y trabajos desde el móvil.
Plantilla de factura proforma gratis
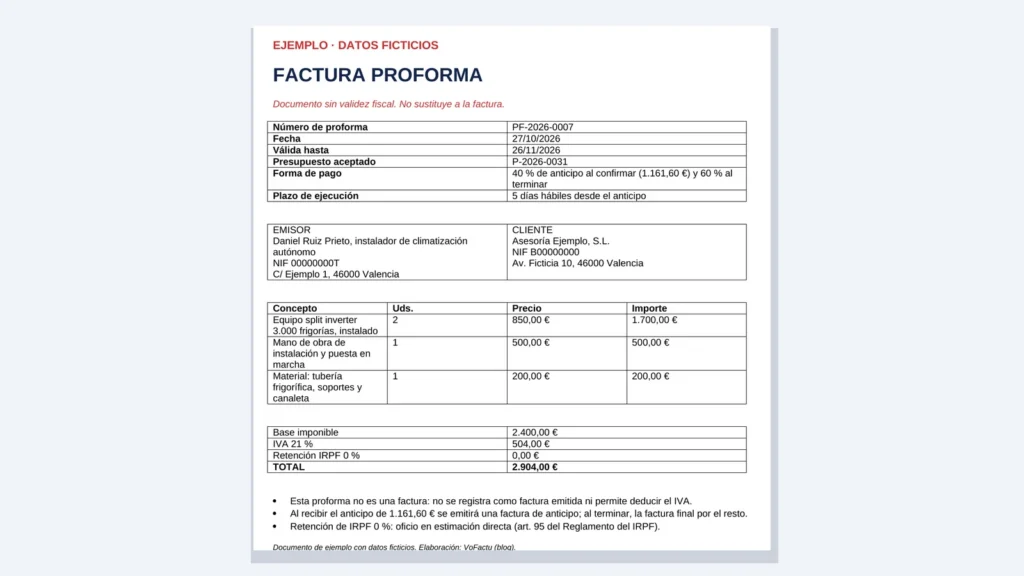
Son documentos de ejemplo con datos ficticios. Cambia los datos por los tuyos y revisa el tipo de IVA de tu trabajo:
| Formato | Qué incluye | Descarga |
|---|---|---|
| El ejemplo de Daniel, listo para ver | plantilla-factura-proforma.pdf | |
| Word (.docx) | El mismo ejemplo, editable | plantilla-factura-proforma.docx |
| Excel (.xlsx) | El ejemplo y una plantilla en blanco con fórmulas de IVA, retención y anticipo | plantilla-factura-proforma.xlsx |
La hoja de Excel no lleva macros. La celda del anticipo calcula el importe sobre el total, para que sepas cuánto cobrar y por cuánto hacer la factura de anticipo.
¿Tiene validez fiscal la factura proforma?
No. Ni para ti ni para tu cliente:
- Para ti, no cuenta como factura emitida: no va al libro de facturas emitidas ni al modelo 303, y no genera IVA a ingresar por sí sola. Lo que genera IVA es la operación o el cobro anticipado, que documentas con su factura.
- Para tu cliente, no permite deducir el IVA. El artículo 97 de la Ley del IVA solo admite como justificante la factura original que cumpla los requisitos del reglamento.
- Tampoco obliga a pagar. Si el cliente no responde, no hay deuda que reclamar con la proforma. Si paga, nace tu obligación de facturar.
Con Verifactu, la proforma sigue fuera Los programas adaptados a Verifactu registran las facturas, no las proformas ni los presupuestos. Según el BOE, los autónomos deben usar un programa adaptado antes del 1 de julio de 2027; Hacienda anunció el 5-10-2026 un aplazamiento a octubre de 2028 que aún no se ha publicado en el BOE. Lo tienes todo en qué es Verifactu.
Fuentes: RD 1007/2023 consolidado (BOE, última actualización 03-12-2025) y página de VERI*FACTU de la AEAT, consultados el 27-10-2026.
¿Qué pasa si el cliente cambia algo después de la proforma?
Como la proforma no es una factura, no se rectifica: haces una nueva con otro número (PF-2026-0008) y anulas la anterior en tu control interno. La factura rectificativa solo entra en juego cuando ya has emitido una factura con un error, por ejemplo la de anticipo.
Si trabajas sobre todo con presupuestos, el camino más corto es tener el presupuesto bien desglosado y pasarlo a factura cuando el cliente lo acepta. Puedes hacerlo hablando con los presupuestos por voz de VoFactu, que luego conviertes en factura con la facturación por voz. En precios tienes lo que incluye cada plan. Y si quieres aprovechar la IA para preparar los presupuestos, mira cómo crear presupuestos con IA.
Preguntas frecuentes sobre la factura proforma
¿Cuál es la diferencia entre una factura proforma y una factura normal?
La factura documenta una operación hecha o cobrada, tiene validez fiscal, va en la serie correlativa y permite al cliente deducir el IVA. La proforma es un documento previo con los mismos importes, sin validez fiscal, con numeración propia y sin obligación de pago.
¿Es deducible una factura proforma?
No. Para deducir el IVA hace falta la factura original con todos los requisitos del Reglamento de facturación. La DGT lo recordó en la consulta V2825-17: un documento llamado proforma sin esos datos no justifica la deducción.
¿Qué pasa si pago una factura proforma?
El pago es un anticipo de la operación. Quien lo cobra tiene que emitir una factura de anticipo por ese importe, porque el IVA se devenga al cobrar. Al terminar, la factura final descuenta lo ya facturado.
¿Cuáles son los 3 tipos de facturas?
El Reglamento de facturación distingue la factura completa u ordinaria, la factura simplificada (el antiguo ticket) y la factura rectificativa. La proforma no es ninguna de ellas: es un documento comercial previo.
¿Hay que guardar las facturas proforma?
No hay una obligación fiscal de conservarlas, pero es buena práctica guardarlas junto al presupuesto y las facturas del mismo trabajo. Te ayudan si hay desacuerdo con el cliente sobre lo pactado.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis