Factura rectificativa: cuándo hacerla, ejemplo y diferencias con la factura de abono
Una factura rectificativa es una factura nueva que corrige otra que ya emitiste, porque tenía un error o porque el importe ha cambiado después. La original no se borra ni se edita: se deja tal cual y la rectificativa la cita. Tienes 4 años para hacerla, va en una serie de numeración propia y puede recoger el importe correcto (por sustitución) o solo la diferencia (por diferencias). La llamada factura de abono es, en la mayoría de los casos, una rectificativa con importes en negativo.
Lo importante, en 4 puntos
- Rectificas cuando la factura incumple algún requisito, el IVA está mal o el importe cambia después (devolución, descuento, impago).
- La factura original nunca se borra. La rectificativa la identifica con su número y fecha.
- Usa una serie específica (por ejemplo, R-2026-0001) y conserva la misma fecha de operación que la original.
- Si eres un oficio en estimación directa, la retención de IRPF de tu rectificativa es 0 €, igual que en la factura original.
¿Qué es una factura rectificativa?
Es el documento que regula el artículo 15 del Reglamento de facturación (RD 1619/2012) para corregir una factura ya expedida. Lleva los mismos datos que cualquier factura completa y dos más que la distinguen: dice qué factura corrige y por qué.
Piensa en ella como una fe de erratas con valor fiscal. Si en octubre le cobraste a un cliente 1.000 € de base cuando el presupuesto aceptado era de 800 €, no vuelves a abrir aquella factura para cambiar la cifra. Emites otra que deja constancia del error y del importe bueno. Así tu cliente, tú y Hacienda tenéis el mismo rastro.
Si todavía no tienes claro qué datos lleva una factura normal, empieza por nuestra plantilla de factura para autónomos: la rectificativa parte de esos mismos campos.
¿Cuándo hay que hacer una factura rectificativa?
El reglamento te obliga a rectificar en dos grupos de casos:
- La factura no cumple los requisitos de los artículos 6 o 7 del reglamento: falta un dato obligatorio o está mal (NIF, nombre, dirección, descripción, fecha).
- Las cuotas de IVA están mal calculadas o se produce alguna de las causas del artículo 80 de la Ley del IVA que cambian la base imponible.
Las causas del artículo 80 que más le pasan a un autónomo de oficios son estas:
| Situación | Ejemplo en un oficio | ¿Rectificativa? |
|---|---|---|
| Error en el precio o en el cálculo | Facturaste 10 horas y fueron 8 | Sí |
| IVA mal aplicado | Pusiste el 10 % donde tocaba el 21 % | Sí |
| Dato del cliente erróneo | NIF o razón social mal escritos | Sí |
| Devolución o descuento posterior | El cliente devuelve material que no se instaló | Sí, en negativo |
| Operación anulada o precio cambiado | Se cancela parte de la obra ya facturada | Sí, en negativo |
| Impago con requisitos | Cliente que no paga tras reclamarlo judicialmente | Sí, con plazos estrictos |
| Cliente en concurso de acreedores | La empresa a la que facturaste entra en concurso | Sí, con plazo de 2 meses |
Hay dos casos que no son rectificativa. Si el cliente te devuelve material y lo descuentas en la siguiente factura que le haces, al mismo tipo de IVA, el reglamento te permite no emitir una rectificativa aparte. Y cambiar un ticket por una factura completa tampoco lo es: es una factura en sustitución de la simplificada.
Factura rectificativa y factura de abono: diferencias
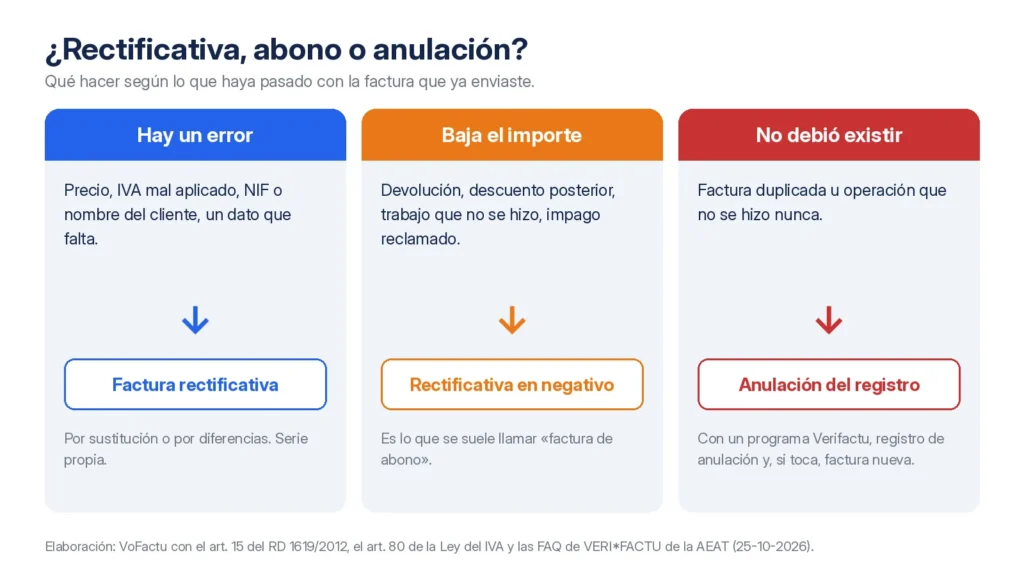
La factura de abono no aparece con ese nombre en el reglamento. Es como se llama, en el día a día, a la rectificativa que devuelve dinero al cliente: lleva la base, el IVA y el total en negativo. Así que la pregunta real es si tu rectificativa sube o baja el importe.
| Factura rectificativa | Factura de abono | |
|---|---|---|
| Qué es | Término legal del art. 15 del RD 1619/2012 | Nombre coloquial de una rectificativa en negativo |
| Importe | Positivo, negativo o el importe correcto | Siempre negativo |
| Cuándo | Cualquier error o cambio del importe | Devoluciones, descuentos, anulaciones, impagos |
| Serie | Serie específica de rectificativas | La misma serie de rectificativas |
| Efecto en el IVA | Sube o baja el IVA repercutido | Baja el IVA repercutido |
Ojo con el nombre Llámala como quieras en tu día a día, pero en el documento pon «Factura rectificativa» y el motivo. Lo que cuenta para Hacienda es que cite la factura original y explique la corrección, no la palabra «abono».
Cómo hacer una factura rectificativa paso a paso
- Localiza la factura original y anota su número y su fecha de expedición.
- Decide el método: por sustitución (el importe correcto completo) o por diferencias (solo lo que sube o baja).
- Numera en la serie de rectificativas. El artículo 6.1.a del reglamento exige una serie específica para ellas.
- Pon la fecha de expedición de hoy y, como fecha de la operación, la de la factura original.
- Escribe el motivo en una línea: «Error en el precio», «Devolución de material», «NIF del cliente erróneo».
- Calcula base, IVA y retención con el método elegido y comprueba el total.
- Envíasela al cliente y guarda las dos facturas, la original y la rectificativa.
Los datos obligatorios son los de cualquier factura completa: número y serie, fecha, tus datos y los del cliente con NIF y domicilio, descripción, base, tipo de IVA, cuota y total. Si dudas de alguno, en la guía de facturas para fontaneros y electricistas los repasamos con ejemplos de oficio.
Ejemplo de factura rectificativa
Lucía es fontanera autónoma en estimación directa (datos ficticios). El 14 de octubre le factura a una empresa de reformas la reparación de unas bajantes: 1.000 € de base y 210 € de IVA. El presupuesto aceptado era de 800 €. El 26 de octubre lo detecta y lo corrige con la factura R-2026-0003. Como es un error de precio que no encaja en el artículo 80, en el registro de facturación sería una R4.
| Concepto | Original F-2026-0045 | Por sustitución | Por diferencias |
|---|---|---|---|
| Base imponible | 1.000,00 € | 800,00 € | −200,00 € |
| IVA 21 % | 210,00 € | 168,00 € | −42,00 € |
| Retención IRPF | 0,00 € | 0,00 € | 0,00 € |
| Total | 1.210,00 € | 968,00 € | −242,00 € |
¿Por qué la retención es 0 €? Porque una fontanera en estimación directa realiza una actividad empresarial, no profesional, y sus facturas no llevan retención aunque el cliente sea una empresa. Lo explicamos en la guía de retención de IRPF en las facturas de autónomos. Si estás en estimación directa simplificada, el caso es el mismo.
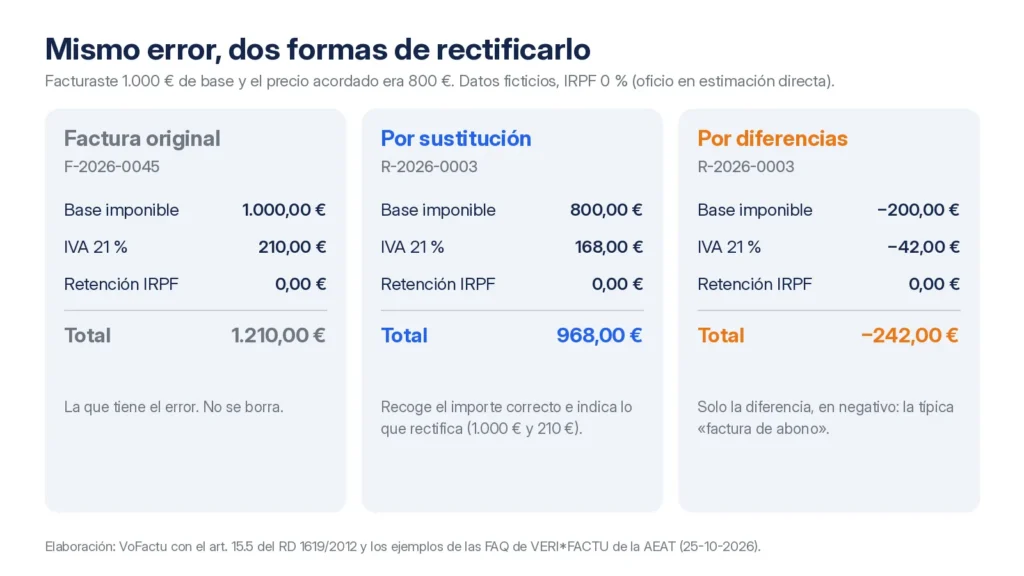
Si eliges sustitución, la factura nueva recoge 800 € y 168 € y debe indicar también el importe de lo que rectifica (1.000 € y 210 €). Si eliges diferencias, solo aparecen los −200 € y −42 €. Los dos métodos son válidos y la Agencia Tributaria usa estas mismas cifras en sus preguntas frecuentes sobre procedimientos de facturación.
Otro caso de abono. Javier, electricista en estimación directa, facturó a una comunidad de propietarios cuatro luminarias a 50 € cada una. Le devuelven una sin instalar. Su rectificativa por diferencias: base −50 €, IVA −10,50 €, retención 0 €, total −60,50 €. Es una devolución del artículo 80, así que iría con el código R1. Para un pintor que cobra un trabajo de más a un local comercial, el esquema es idéntico; en la guía de facturas para pintores tienes el resto de datos de su factura.
Descarga el ejemplo de factura rectificativa
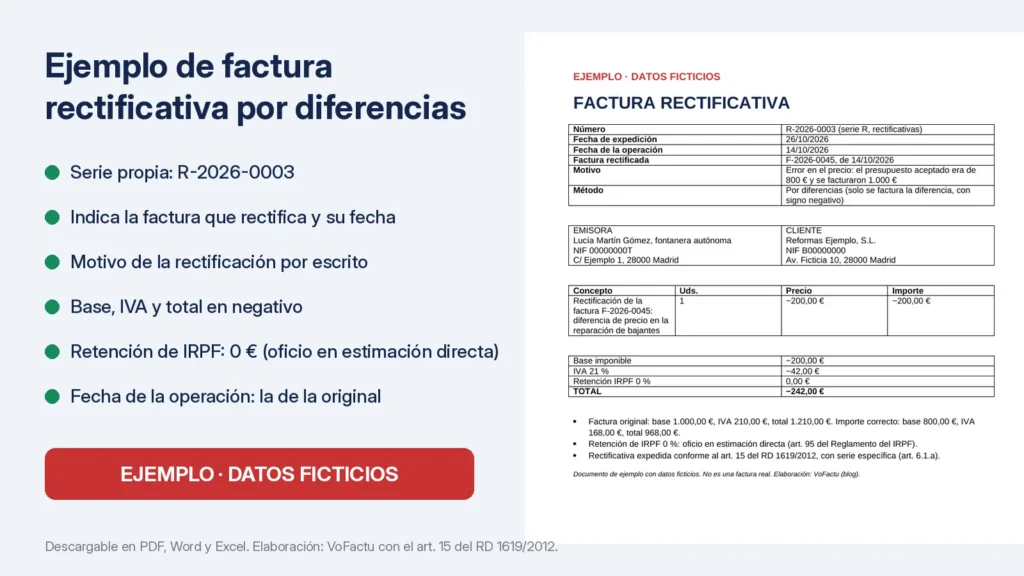
Son documentos de ejemplo con datos ficticios, no una función de ningún programa. Cambia los datos por los tuyos:
| Formato | Qué incluye | Descarga |
|---|---|---|
| El ejemplo por diferencias de Lucía, listo para ver | ejemplo-factura-rectificativa.pdf | |
| Word (.docx) | El mismo ejemplo, editable | ejemplo-factura-rectificativa.docx |
| Excel (.xlsx) | Ejemplo por diferencias, por sustitución y una plantilla en blanco con fórmulas | ejemplo-factura-rectificativa.xlsx |
Si ya facturas con un programa, la rectificativa debe salir del mismo programa que emitió la original, para que quede enlazada a ella.
Tipos de factura rectificativa: R1 a R5
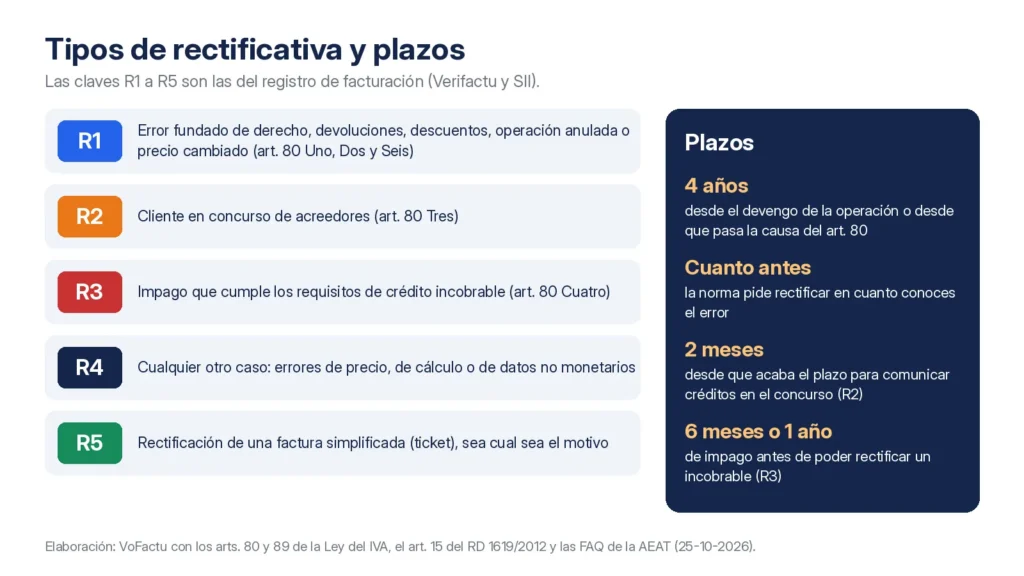
Los códigos R1 a R5 no van impresas en la factura. Son los que usa el registro de facturación (Verifactu y SII) para saber por qué rectificas. Tu programa te los pedirá:
- R1: error fundado de derecho y causas del art. 80 Uno, Dos y Seis (devoluciones, descuentos, operaciones anuladas, precio cambiado).
- R2: cliente en concurso de acreedores.
- R3: crédito incobrable por impago.
- R4: el resto, incluidos los errores de precio, de cálculo y de datos no monetarios como el NIF.
- R5: rectificación de una factura simplificada, sea cual sea el motivo.
A cada código se le suma el método: S si es por sustitución e I si es por diferencias.
Plazo para hacer una factura rectificativa
La regla general es doble: en cuanto conozcas el error y, como máximo, en los 4 años siguientes al devengo de la operación o a la causa del artículo 80. Así lo fijan el artículo 15.3 del reglamento y el artículo 89 de la Ley del IVA.
Los impagos tienen plazos propios y más cortos:
- Concurso de acreedores (R2): 2 meses desde que acaba el plazo para comunicar créditos en el concurso.
- Incobrables (R3): han de pasar 6 meses o 1 año desde el devengo según tu volumen, haber reclamado la deuda judicialmente o por requerimiento notarial, y rectificar en los 6 meses siguientes. Además hay que comunicarlo a la Agencia Tributaria.
Cómo afecta la rectificativa al IVA y al modelo 303
Cuando la rectificativa baja el IVA, puedes regularizarlo en el modelo 303 del trimestre en que la emites (o en los siguientes, hasta un año) y devolver al cliente el IVA que le cobraste de más. La otra vía es pedir a Hacienda la rectificación de la autoliquidación.
Cuando sube el IVA, el artículo 89.Cinco distingue dos casos:
- Error fundado de derecho o causa del art. 80: lo incluyes en el 303 del periodo en que rectificas.
- Cualquier otro error: tienes que presentar una autoliquidación rectificativa del trimestre original, con el recargo y los intereses que correspondan.
Y un límite para quien trabaja con particulares: no puedes subir el IVA a un cliente particular si la causa no es del artículo 80, salvo que suba el tipo legal.
Con Verifactu, la factura no se borra Un programa de facturación adaptado registra cada factura de forma inalterable. Si hay un error, emites una rectificativa. Solo si la factura no debió existir (duplicada u operación inexistente) se hace un registro de anulación y, si procede, una factura nueva con otro número. Según el BOE, los autónomos deben usar un programa adaptado antes del 1 de julio de 2027; Hacienda anunció el 5-10-2026 un aplazamiento a octubre de 2028 que aún no se ha publicado. Lo tienes todo en qué es Verifactu.
Fuentes: RD 1007/2023 consolidado (BOE) y página de VERI*FACTU de la AEAT, consultados el 25-10-2026.
Factura rectificativa de una factura simplificada
Si lo que emitiste fue un ticket o factura simplificada y tiene un error, también se rectifica, con el código R5. Pero si el cliente solo te pide cambiar el ticket por una factura completa con su NIF, eso no es una rectificativa: es una factura en sustitución de la simplificada (código F3 en Verifactu).
Si trabajas sobre todo para particulares y empresas a la vez, como pasa en fontanería y electricidad o en pintura y decoración, te encontrarás los dos casos. Puedes facturar por voz con la facturación por voz de VoFactu y ver qué incluye cada plan en precios.
Preguntas frecuentes sobre la factura rectificativa
¿Para qué se utiliza una factura rectificativa?
Para corregir una factura ya emitida que tiene un error en sus datos o en el IVA, o cuyo importe cambia después por una devolución, un descuento, una anulación o un impago. La factura original se conserva y la rectificativa la cita con su número y fecha.
¿Qué significa «factura rectificativa R1»?
R1 es el código del registro de facturación para las rectificativas por error fundado de derecho o por las causas del artículo 80 Uno, Dos y Seis de la Ley del IVA: devoluciones, descuentos posteriores, operaciones anuladas o cambios de precio. Los errores de cálculo o de datos van como R4.
¿Cómo corregir una factura ya emitida?
Emitiendo una factura rectificativa en una serie propia, con la fecha de hoy, la fecha de operación de la original, la referencia a la factura que corriges, el motivo y los importes por sustitución o por diferencias. Nunca edites ni borres la factura original.
¿Se puede hacer una factura de abono del año anterior?
Sí. Tienes hasta 4 años desde el devengo de la operación. La rectificativa lleva la fecha del día en que la emites y, si baja el IVA, se regulariza en el modelo 303 de ese trimestre o en los siguientes, hasta un año.
¿Cómo corregir una factura rectificativa?
Con otra factura rectificativa que cite a la anterior. En los ejemplos de la Agencia Tributaria, esa segunda rectificativa se hace por diferencias y con el código R4.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis