
Gastos deducibles de autónomos: lista completa (furgoneta, móvil, herramientas, dietas) y cómo justificarlos
Un gasto es deducible para un autónomo cuando está vinculado a su actividad, tiene factura o justificante y está anotado en sus libros. Si cumple las tres cosas, lo restas de tus ingresos y pagas IRPF solo por el beneficio. El IVA va aparte: tiene sus propias reglas y a veces no coinciden con las del IRPF. En esta guía tienes la lista de gastos que se deduce un autónomo de oficio en estimación directa, con los límites exactos de la furgoneta, el móvil, las herramientas, las comidas y los suministros de casa, y cómo guardar los justificantes para que Hacienda no te los tumbe. Hemos comprobado la Ley y el Reglamento del IRPF y la Ley del IVA en el BOE y el manual práctico de la AEAT el 05-11-2026.
Lo importante, en 4 puntos
- Para deducir un gasto en el IRPF necesitas vinculación con la actividad, justificante y registro en el libro de gastos.
- Para el IVA hace falta factura a tu nombre (completa, o simplificada con tu NIF, tu domicilio y la cuota separada).
- La furgoneta de trabajo se deduce sin problema; un turismo de uso mixto, en el IRPF, no.
- Si trabajas desde casa, los suministros se deducen al 30 % de la parte de la vivienda afecta, no al 100 %.
¿Qué son los gastos deducibles de un autónomo?
Los gastos deducibles son los que la ley te deja restar de tus ingresos para calcular el rendimiento neto de tu actividad, que es la cifra sobre la que pagas IRPF. Si facturas 40.000 € al año y tienes 12.000 € de gastos deducibles, tributas por 28.000 €.
En el IVA la idea es parecida, pero el resultado es otro: no restas el gasto, sino que descuentas el IVA que pagaste en tus compras del IVA que cobras a tus clientes. Así que un mismo gasto puede ser deducible en el IRPF y no en el IVA, o al revés. Cómo funciona el IVA trimestral lo tienes en la guía de IVA para autónomos.
Esta guía es para autónomos en estimación directa, que es lo habitual en los oficios. Si tributas en módulos (estimación objetiva), no restas gastos reales: pagas según los signos de tu actividad. Hacienda acaba de publicar los módulos de 2027 en la Orden HAC/1161/2026 (BOE del 05-11-2026), que mantiene la reducción del 5 % y deja hasta el 31 de diciembre de 2026 para renunciar a módulos.
Requisitos para que un gasto sea deducible
Hacienda exige lo mismo a cualquier gasto, ya sea una caja de tornillos o la cuota de autónomos:
| Requisito | Qué significa para ti |
|---|---|
| Vinculación con la actividad | El gasto sirve para trabajar y ganar ingresos. Las compras personales no entran, aunque las pagues con la tarjeta del negocio. |
| Justificante | Factura a tu nombre con tu NIF. Para algunos gastos basta otro documento: recibo del banco, póliza o recibo de la Seguridad Social. |
| Registro | Anotado en el libro registro de gastos (y en el de bienes de inversión si es una máquina o un vehículo). |
| Imputación al año correcto | Se deduce en el ejercicio en que se devenga, no cuando lo pagas. |
El gasto tiene que estar a tu nombre. Una factura de gasoil a nombre de tu pareja o un ticket sin datos no te sirve en una comprobación, aunque el gasoil fuera para la furgoneta del trabajo.
Lista de gastos deducibles de autónomos (IRPF e IVA)
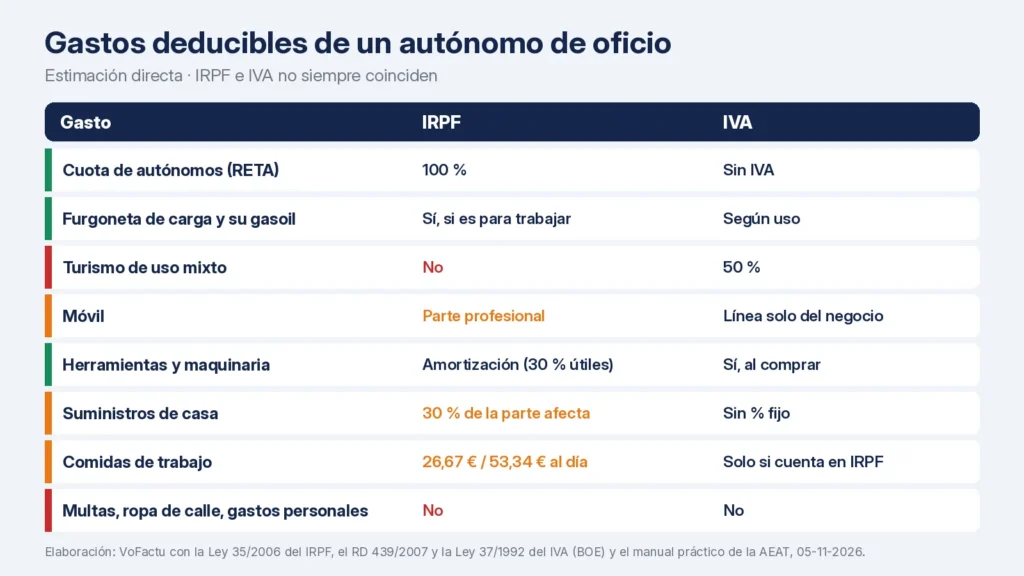
Esta es la tabla resumen para un autónomo de oficio en estimación directa. Debajo explicamos los casos con letra pequeña:
| Gasto | IRPF | IVA |
|---|---|---|
| Cuota de autónomos (RETA) | Sí, 100 % | No lleva IVA |
| Material, recambios y compras para las obras | Sí | Sí |
| Herramientas y maquinaria | Sí, por amortización (o gasto si son útiles de poco valor) | Sí |
| Furgoneta de trabajo y sus gastos (gasoil, seguro, ITV, taller) | Sí, si es solo para la actividad | Sí, en la proporción de uso |
| Turismo de uso mixto | No | Se presume el 50 % |
| Móvil y tarifa | Sí, la parte profesional | Sí, si la línea es solo del negocio |
| Alquiler del local o nave | Sí | Sí |
| Suministros de casa si trabajas en ella | 30 % de la parte afecta | Sin porcentaje fijo en la ley |
| Gestoría, asesoría y software de facturación | Sí | Sí |
| Seguros de la actividad (responsabilidad civil, vehículo, local) | Sí | Exentos de IVA |
| Seguro de salud del autónomo | Hasta 500 € por persona | Exento de IVA |
| Comidas en desplazamientos de trabajo | Con los límites de dietas | No, salvo excepciones |
| Ropa de trabajo y EPI | Sí, si es específica | Sí |
| Publicidad, web, tarjetas, rotulación de la furgoneta | Sí | Sí |
| Formación y libros de tu oficio | Sí | Sí |
| Comisiones bancarias e intereses de préstamos del negocio | Sí | No llevan IVA |
| Impuestos de la actividad (IAE, IBI del local, tasas) | Sí | No llevan IVA |
| Sueldos y Seguridad Social de empleados | Sí | No llevan IVA |
La furgoneta y el coche: qué se deduce y qué no
El vehículo es el gasto que más problemas da en una inspección, y las reglas del IRPF y del IVA son distintas.
En el IRPF, el artículo 22 del Reglamento del IRPF solo admite vehículos afectos exclusivamente a la actividad. No se puede deducir «un 50 %» de un coche. Las reglas son estas:
- Furgón o furgoneta de carga que usas para ir a las obras con el material: se deduce entera, igual que el gasoil, el seguro, la ITV, las reparaciones y los peajes. Un uso personal accesorio en días u horas en que no trabajas no rompe la afectación.
- Turismo que usas también para lo personal: no es deducible, ni el coche ni su gasolina. El uso privado ocasional que se tolera en otros bienes no vale para los turismos.
- Excepciones de turismos y mixtos: los vehículos mixtos destinados al transporte de mercancías, los de transporte de viajeros, las autoescuelas, los representantes o agentes comerciales y los que se alquilan con habitualidad.
En el IVA, el artículo 95 de la Ley del IVA es más flexible:
| Vehículo | IVA deducible |
|---|---|
| Turismo, todoterreno o moto | Se presume el 50 % |
| Vehículo mixto usado para transportar mercancías | Se presume el 100 % |
| Furgón o camión de carga | En la proporción en que lo uses para trabajar |
La misma regla se aplica al gasoil, las reparaciones y los recambios del vehículo. Y ojo: declarar un porcentaje no basta. Si Hacienda lo comprueba, eres tú quien tiene que probar el uso con la ficha técnica, los partes de las obras o los tickets de gasoil en los días y lugares donde trabajaste.
Consejo de oficio: mira la ficha técnica antes de comprar. Una furgoneta de dos plazas con caja de carga es un vehículo de mercancías; una furgoneta de cinco plazas con asientos traseros puede ser un vehículo mixto, y solo se salva si de verdad la usas para llevar el material.
Móvil, herramientas y equipos
El móvil y la tarifa
El móvil es deducible en el IRPF en la parte que usas para trabajar. Si tienes una sola línea para todo, deduce un porcentaje razonable y que puedas defender. En el IVA es más estricto: el artículo 95.Dos de la Ley del IVA excluye los servicios que se usan a la vez para el trabajo y para lo personal. La solución más limpia es una línea solo para el negocio, a tu nombre y con factura mensual.
Herramientas, maquinaria y ordenador
Las herramientas y máquinas que duran más de un año no se deducen de golpe: se amortizan, es decir, se reparte su precio entre varios años. En estimación directa simplificada usas la tabla simplificada de la AEAT:
| Elemento | Coeficiente máximo anual | Periodo máximo |
|---|---|---|
| Útiles y herramientas | 30 % | 8 años |
| Equipos informáticos (ordenador, tablet) | 26 % | 10 años |
| Elementos de transporte (furgoneta) | 16 % | 14 años |
| Maquinaria | 12 % | 18 años |
| Instalaciones y mobiliario | 10 % | 20 años |
| Edificaciones (local o nave) | 3 % | 68 años |
Ejemplo: un taladro percutor y una amoladora que te cuestan 900 € entran en «útiles y herramientas». Puedes deducir hasta 270 € al año (30 %) hasta completar el precio. El IVA de la compra, en cambio, se deduce entero en la declaración del trimestre en que la compras.
Los consumibles (brocas, discos, tornillos, silicona, cinta) son gasto del año, sin amortización. El IVA deducible no cuenta como gasto en el IRPF: si lo recuperas en el modelo 303, no lo vuelvas a restar en la renta.
Comidas y dietas del autónomo
Desde 2018, el autónomo en estimación directa puede deducir sus propias comidas de trabajo si cumple cuatro requisitos del artículo 30.2.5ª de la Ley del IRPF:
- Que sea un gasto de tu actividad: un día laborable no basta por sí solo.
- Que lo pagues en un restaurante, bar u hotel.
- Que lo pagues con tarjeta, bizum o cualquier medio electrónico. En efectivo no vale.
- Que no pases de los límites diarios de las dietas:
| Comida en un municipio distinto del de tu trabajo habitual y tu residencia | España | Extranjero |
|---|---|---|
| Sin pernoctar | 26,67 €/día | 48,08 €/día |
| Pernoctando | 53,34 €/día | 91,35 €/día |
Lo que pase de esos importes no se deduce. El bocadillo en la obra de tu propio pueblo no entra, ni la compra del supermercado. En el IVA, el artículo 96 de la Ley del IVA excluye la restauración y la hostelería salvo que el gasto sea deducible en el IRPF, así que solo puedes recuperar ese IVA si cumples lo anterior y tienes factura a tu nombre.
Las comidas con clientes o proveedores van por otra vía: son atenciones a clientes, deducibles en el IRPF con el límite del 1 % de tu cifra de negocios del año. Su IVA no se deduce.
Trabajar desde casa: luz, agua, Internet
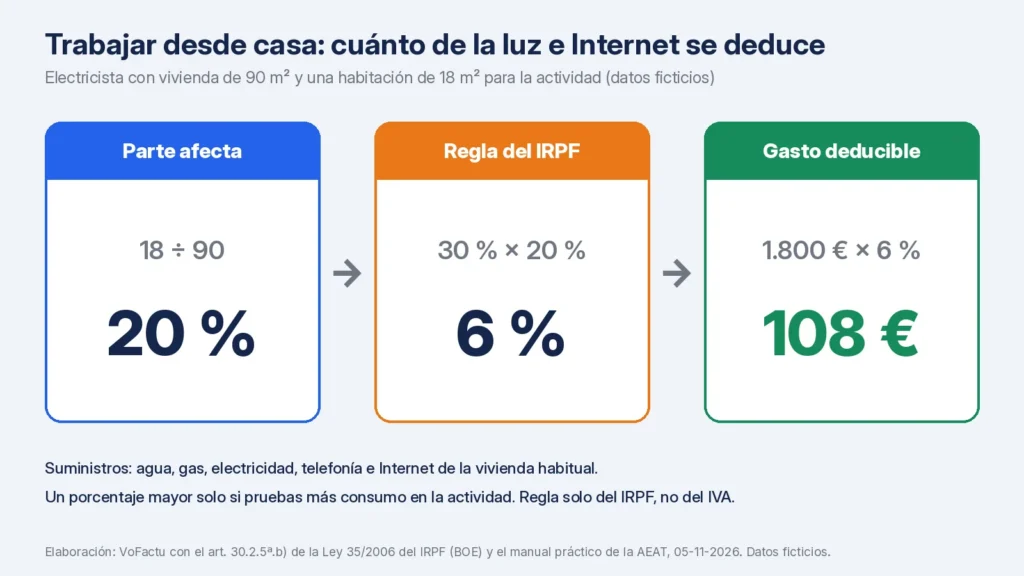
Si tienes el despacho o el almacén en tu vivienda habitual, el artículo 30.2.5ª.b) de la Ley del IRPF te deja deducir los suministros (agua, gas, electricidad, teléfono e Internet) con esta fórmula:
30 % × (m² dedicados a la actividad ÷ m² totales de la vivienda)
Ejemplo de un electricista con una vivienda de 90 m² que usa una habitación de 18 m² como oficina y almacén (datos ficticios):
| Paso | Cálculo | Resultado |
|---|---|---|
| Parte afecta de la vivienda | 18 ÷ 90 | 20 % |
| Porcentaje deducible de suministros | 30 % × 20 % | 6 % |
| Facturas de luz, agua e Internet del año | 1.800 € × 6 % | 108 € de gasto |
Puedes aplicar un porcentaje mayor solo si demuestras un consumo superior en la actividad. La parte afecta de la vivienda tienes que haberla comunicado en el modelo 036 o 037. Este 30 % es una regla del IRPF: para el IVA de esos suministros la ley no fija porcentaje, así que pregunta a tu asesoría antes de deducirlo en el 303.
Cuota de autónomos, seguros y otros gastos del titular
- Cuota de autónomos (RETA): deducible al 100 % en el IRPF. También la regularización anual de la cuota por ingresos reales.
- Mutualidad alternativa: deducible con el límite de la cuota máxima por contingencias comunes del RETA. Si además cotizas al RETA, la mutualidad no es gasto de la actividad.
- Seguro de salud: hasta 500 € al año por persona (tú, tu cónyuge y tus hijos menores de 25 que vivan contigo), o 1.500 € por persona con discapacidad.
- Seguros de la actividad: responsabilidad civil, seguro de la furgoneta o del local, sin límite.
- Familiares que trabajan contigo: el sueldo de tu cónyuge o tus hijos es deducible si tienen contrato laboral, están dados de alta en la Seguridad Social y cobran un sueldo de mercado.
- Formación y cuotas profesionales: cursos de tu oficio, libros técnicos, cuotas de asociaciones o gremios.
Gastos de difícil justificación: el 5 % automático
En estimación directa simplificada (la de la mayoría de oficios, con una cifra de negocios de hasta 600.000 € el año anterior) puedes restar además un 5 % del rendimiento neto, con un máximo de 2.000 € al año, sin justificarlo con facturas. Es un porcentaje que se aplica solo al hacer la renta. En 2023 fue del 7 %, pero para 2026 vuelve a ser del 5 %. Lo explicamos con detalle en la guía de estimación directa simplificada.
Gastos que no son deducibles
Esta lista no cambia aunque el gasto tenga factura:
- Multas y sanciones, incluidos los recargos por presentar tarde los modelos.
- Donativos y regalos que no sean atenciones a clientes dentro del límite del 1 %.
- La ropa de calle, aunque la uses para ir a trabajar. Sí se deducen el uniforme con el logo, las botas de seguridad, los guantes y otros EPI.
- Gastos personales y familiares: la compra de casa, el gimnasio, las vacaciones.
- El coche particular de uso mixto y su gasolina (en el IRPF).
- El IVA que ya recuperas en el modelo 303.
- Las cuotas a tu propia mutualidad si ya cotizas al RETA.
Cómo justificar los gastos para que Hacienda no te los rechace
- Pide siempre factura a tu nombre y con tu NIF. Para el IVA vale también una factura simplificada si el emisor añade tu NIF, tu domicilio y la cuota de IVA por separado (artículo 7.2 del Reglamento de facturación). Un ticket sin tus datos no te deja deducir el IVA.
- Paga con tarjeta o transferencia siempre que puedas. En las comidas es obligatorio y en lo demás te sirve como prueba.
- Anota cada gasto en el libro registro de gastos y, si es una herramienta o un vehículo, en el de bienes de inversión.
- Guarda los justificantes al menos 4 años, el plazo de prescripción, contados desde que termina el plazo de la declaración. Si amortizas una máquina, guarda la factura mientras la sigas amortizando y 4 años más.
- Apunta para qué obra o cliente es cada compra grande. Un albarán o el presupuesto de la obra te ayudan a demostrar la vinculación.
Si los tickets se te acumulan, la gestión de gastos con OCR de VoFactu te deja hacer una foto a cada uno y guardarlo con sus datos. Ten en cuenta que digitalizar un ticket no lo hace deducible: siguen valiendo los requisitos de esta guía. Los planes están en precios y hay versiones para fontaneros y electricistas y reformas y construcción.
Preguntas frecuentes sobre gastos deducibles de autónomos
¿Qué gastos me puedo deducir como autónomo?
Todos los que estén vinculados a tu actividad, tengan justificante a tu nombre y estén anotados en tu libro de gastos: material, herramientas, furgoneta de trabajo, cuota de autónomos, seguros, local, gestoría, móvil del negocio, publicidad y formación. Algunos tienen límites, como las comidas, los suministros de casa o el seguro de salud.
¿Qué gastos no son deducibles para un autónomo?
Las multas y recargos, los donativos, la ropa de calle, los gastos personales, el coche particular de uso mixto en el IRPF y el IVA que ya recuperas en el modelo 303. Tampoco los gastos sin justificante a tu nombre.
¿Puedo deducirme la comida si soy autónomo?
Sí, si es una comida de trabajo en un restaurante u hotel, la pagas con un medio electrónico y no pasas de 26,67 € al día en España (53,34 € si duermes fuera), en un municipio distinto del de tu trabajo habitual y tu residencia. La compra del supermercado no se deduce.
¿Puedo deducir la furgoneta si también la uso los fines de semana?
En el IRPF, una furgoneta de carga usada para trabajar sigue siendo deducible aunque la uses de forma accesoria en días u horas en que no trabajas. Con un turismo no pasa lo mismo: si lo usas también para lo personal, no es deducible en el IRPF. En el IVA, el turismo se presume afecto al 50 %.
¿Sirve un ticket para deducir un gasto?
En el IRPF un ticket puede valer como prueba si demuestra el gasto y su relación con la actividad, aunque Hacienda prefiere la factura. Para deducir el IVA necesitas factura completa, o factura simplificada con tu NIF, tu domicilio y la cuota de IVA separada.
Revisado el 5 de noviembre de 2026. Fuentes: Ley 35/2006 del IRPF, arts. 28 y 30 (BOE, texto consolidado, actualizado el 07-10-2026); RD 439/2007 del Reglamento del IRPF, arts. 9, 22 y 30 (BOE); Ley 37/1992 del IVA, arts. 95, 96 y 97 (BOE); RD 1619/2012 del Reglamento de facturación, art. 7 (BOE); manual práctico de Renta de la AEAT, gastos fiscalmente deducibles; tabla de amortizaciones simplificada, Orden de 27 de marzo de 1998; Orden HAC/1161/2026 (BOE 05-11-2026).
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis