
Factura simplificada (ticket): requisitos, límites de 400 € y 3.000 € y ejemplo
La factura simplificada es la factura con menos datos que sustituyó al antiguo ticket: puedes emitirla cuando la operación no supera 400 €, IVA incluido, o hasta 3.000 € en una lista cerrada de actividades. No lleva los datos del cliente salvo que te los pida, y aun así es una factura de verdad, con número, fecha y tu NIF. Aquí tienes los límites, los datos obligatorios, cuándo sirve para deducir el IVA y un ejemplo con las cuentas hechas. Hemos comprobado los textos en el BOE y en la AEAT el 28-10-2026.
Lo importante, en 4 puntos
- Límite general: 400 €, IVA incluido. Hasta 3.000 € solo en las actividades del artículo 4.2, como las ventas o servicios a domicilio del consumidor.
- Lleva número y serie, fecha, tu nombre y NIF, qué vendes, el tipo de IVA y el total. Los datos del cliente solo si te los pide.
- Si tu cliente es una empresa y quiere deducirse el IVA, tiene que constar su NIF y domicilio y la cuota de IVA por separado.
- Si en un mismo año emites facturas completas y simplificadas, cada tipo va en su serie propia.
¿Qué es una factura simplificada?
Es una de las dos clases de factura que regula el Reglamento de facturación (RD 1619/2012). La otra es la factura completa u ordinaria. El propio preámbulo del reglamento dice que la factura simplificada «viene a sustituir a los denominados tiques»: tiene un contenido más reducido y se usa en ventas pequeñas o de mostrador, donde pedir los datos de cada cliente no tiene sentido.
Que lleve menos datos no le quita validez. Es una factura a todos los efectos: va numerada, entra en tu libro de facturas emitidas y su IVA se declara igual que el de una factura completa. Emitirla es una opción del que factura, nunca una obligación: la factura completa siempre es válida, también por 10 €.
¿Ticket o factura simplificada? Desde 2013 el ticket como documento de facturación ya no existe: si tu documento cumple los datos del artículo 7 del reglamento, es una factura simplificada. Un justificante de caja sin numeración, sin tu NIF o sin el tipo de IVA no cumple esos requisitos.
Fuente: preámbulo y art. 7 del RD 1619/2012, texto consolidado en el BOE (última actualización 31-03-2026), consultado el 28-10-2026.
¿Cuándo se puede hacer una factura simplificada? Los límites de 400 € y 3.000 €
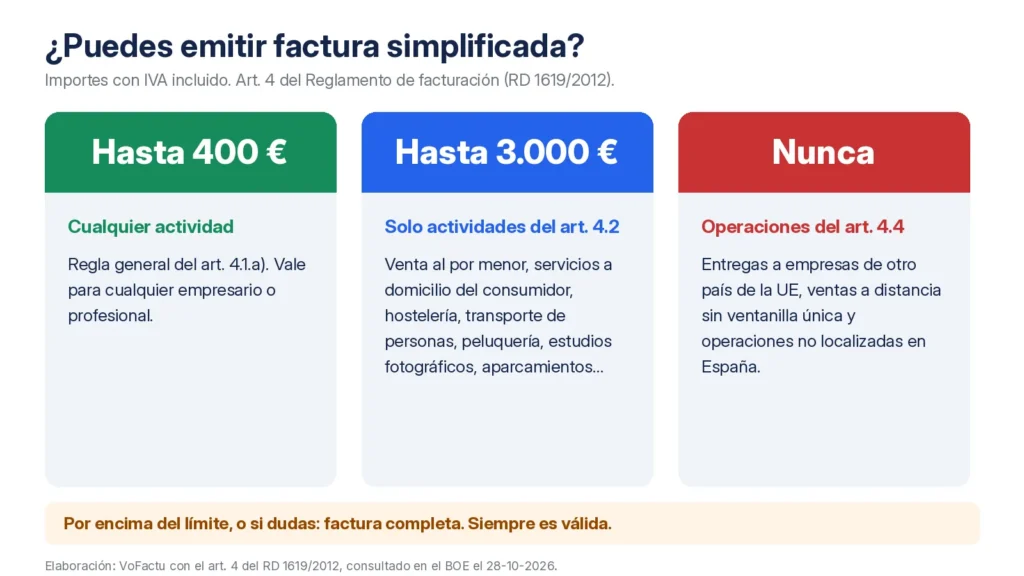
El artículo 4 del Reglamento de facturación fija tres supuestos:
| Supuesto | Límite | Para quién |
|---|---|---|
| Regla general | Hasta 400 €, IVA incluido | Cualquier empresario o profesional, en cualquier actividad |
| Factura rectificativa | Supuesto propio (art. 4.1.b), sin el tope de 400 € | Cuando hay que expedir una factura rectificativa |
| Actividades del art. 4.2 | Hasta 3.000 €, IVA incluido | Solo en las operaciones de la lista |
| Autorización de la AEAT | La que fije la autorización | Sectores autorizados por el Departamento de Gestión Tributaria |
La lista del artículo 4.2, que la AEAT repite en su manual de IVA, es cerrada:
- Ventas al por menor, también las que hacen los fabricantes de lo que venden, cuando el comprador es un consumidor final.
- Ventas o servicios en ambulancia (venta ambulante) y ventas o servicios a domicilio del consumidor.
- Transporte de personas y sus equipajes.
- Hostelería y restauración: restaurantes, bares, cafeterías y comidas o bebidas para consumir en el acto.
- Salas de baile y discotecas.
- Peluquería e institutos de belleza.
- Instalaciones deportivas.
- Revelado de fotografías y estudios fotográficos.
- Aparcamientos y autopistas de peaje, tintorería y lavandería, alquiler de películas y cabinas o tarjetas telefónicas que no identifican al portador.
Si eres jardinero, pintor, técnico de limpieza o fontanero y trabajas en casa de un particular, el supuesto que encaja con tu trabajo es el de servicios a domicilio del consumidor. La palabra que manda es consumidor: si el cliente es una empresa o un autónomo que te pide factura para su negocio, lo normal es que quiera deducirse el IVA y necesite sus datos en la factura.
¿Cuándo no se puede emitir factura simplificada?
El artículo 4.4 la prohíbe, sea cual sea el importe, en estas operaciones:
- Entregas intracomunitarias de bienes, es decir, ventas a una empresa de otro país de la UE.
- Ventas a distancia a consumidores de otros países de la UE, salvo que apliques el régimen especial de ventanilla única.
- Operaciones en España de un proveedor no establecido cuando el que paga el IVA es el cliente (inversión del sujeto pasivo) y la factura la expide el propio cliente.
- Operaciones de un empresario establecido en España que no se localizan en España: las sujetas en otro país de la UE en las que el cliente paga el IVA y las que se entienden realizadas fuera de la UE.
Para todas ellas, factura completa. Los datos que lleva la tienes en la guía de cómo hacer una factura.
¿Qué datos debe llevar una factura simplificada?
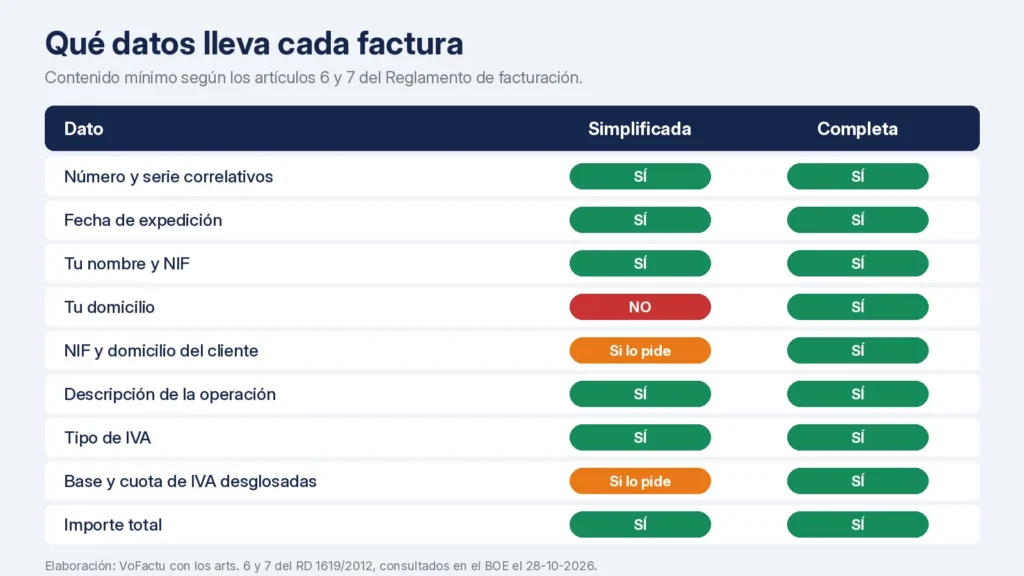
El artículo 7.1 del reglamento fija el contenido mínimo. Comparado con la factura completa:
| Dato | Factura simplificada | Factura completa |
|---|---|---|
| Número y serie correlativos | Sí | Sí |
| Fecha de expedición | Sí | Sí |
| Fecha de la operación, si es distinta | Sí | Sí |
| Tu nombre o razón social y NIF | Sí | Sí |
| Tu domicilio | No | Sí |
| Datos del cliente | NIF y domicilio, solo si te los pide (art. 7.2) | Nombre y domicilio, y el NIF en los casos del art. 6.1.d |
| Qué vendes o qué servicio prestas | Sí, el tipo de bienes o servicios | Sí, con el precio unitario sin IVA |
| Tipo de IVA | Sí, y puedes añadir «IVA incluido» | Sí |
| Cuota de IVA por separado | Solo si el cliente te lo pide (art. 7.2) | Sí |
| Importe total | Sí, la contraprestación total | Sí, con la base imponible desglosada |
| Mención de exención o de inversión del sujeto pasivo | Sí, si procede | Sí, si procede |
Dos reglas que se olvidan a menudo:
- Varios tipos de IVA en la misma factura. Si mezclas operaciones al 21 % y al 10 %, tienes que indicar por separado la base imponible de cada tipo (art. 7.1.f).
- Series separadas. Si en el mismo año natural emites facturas completas y simplificadas, el reglamento obliga a llevarlas en series distintas (art. 7.1.a). Por ejemplo, F-2026-0001 para las completas y S-2026-0001 para las simplificadas.
Ejemplo de factura simplificada con las cuentas hechas
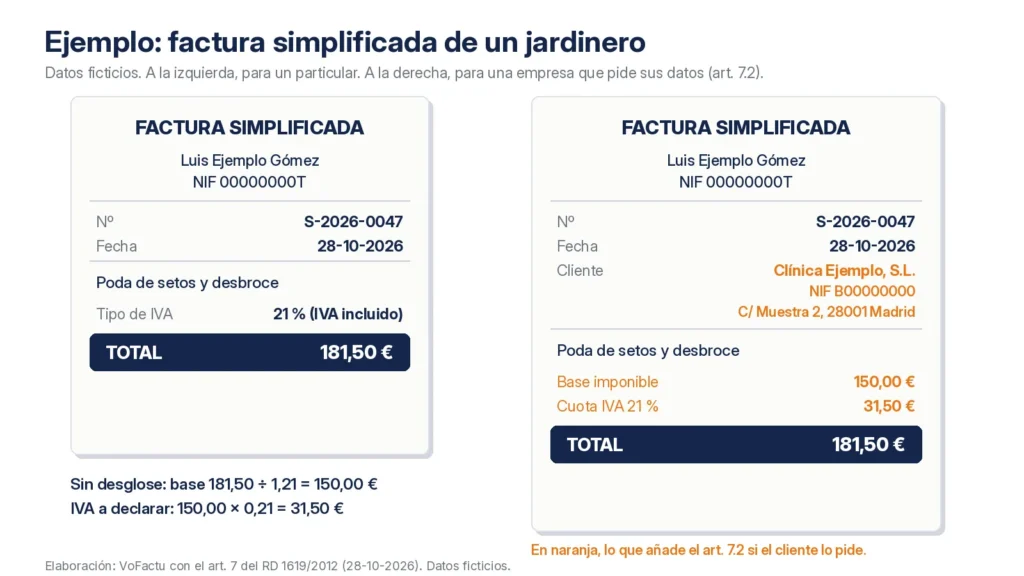
Luis es jardinero autónomo (datos ficticios). El 28-10-2026 poda los setos y desbroza el jardín de un particular, cobra 181,50 € con IVA incluido y le entrega una factura simplificada. Como el importe no llega a 400 €, puede usarla sin mirar la lista del artículo 4.2.
| Dato en la factura | Qué pone |
|---|---|
| Número y serie | S-2026-0047 |
| Fecha de expedición | 28-10-2026 |
| Emisor | Luis Ejemplo Gómez, NIF 00000000T |
| Servicio | Poda de setos y desbroce de jardín |
| Tipo de IVA | 21 % (IVA incluido) |
| Total | 181,50 € |
La factura no tiene que desglosar la base ni la cuota, pero Luis tiene que declarar ese IVA en su modelo 303. Las cuentas salen del total:
- Base imponible: 181,50 ÷ 1,21 = 150,00 €
- Cuota de IVA: 150,00 × 0,21 = 31,50 €
Ahora el cliente es una clínica dental con jardín en la entrada, que quiere deducirse el IVA. Le pide a Luis sus datos en la factura. Según el artículo 7.2, Luis añade a la misma factura simplificada el NIF y el domicilio de la clínica y la cuota de IVA por separado: base 150,00 €, IVA 21 % 31,50 €, total 181,50 €. Con esos datos, la factura simplificada le sirve como justificante para deducir.
Si el trabajo fuera una poda grande de 1.210 € con IVA incluido para un particular, el límite de 400 € ya no cubriría el caso. Luis podría seguir emitiendo factura simplificada si lo encaja como servicio a domicilio del consumidor, con el límite de 3.000 €. Si prefiere no depender de esa lectura, emite factura completa y listo. En la landing de VoFactu para jardineros ves cómo llevar clientes, presupuestos y facturas desde el móvil.
¿Es deducible una factura simplificada?
Para deducir el IVA, depende de lo que ponga. El artículo 97 de la Ley del IVA exige tener la factura original con los requisitos del reglamento. Y el artículo 7.2 del reglamento dice que, cuando el cliente es un empresario o profesional y lo exige, la factura simplificada tiene que incluir:
- El NIF del cliente y su domicilio.
- La cuota de IVA repercutida, por separado.
Un ticket sin tus datos, por tanto, no te deja deducir el IVA. Si compras material para un trabajo, pide en el mostrador que pongan tu NIF y domicilio y que separen la cuota. El artículo 7.3 extiende ese derecho a los particulares que necesiten esos datos para un trámite fiscal.
¿Se puede cambiar una factura simplificada por una completa?
Sí. Si un cliente te pide una factura completa a cambio de la simplificada que ya le diste, la nueva factura no es rectificativa, siempre que la simplificada original cumpliera los requisitos del artículo 7.1. Lo dice el artículo 15.6 del reglamento. Anota en la nueva factura qué simplificada sustituye: así cualquiera puede seguir la numeración y el IVA.
Distinto es corregir un error. Si la factura simplificada tenía mal el importe o el tipo de IVA, se corrige con una factura rectificativa, que también puede ser simplificada (art. 4.1.b).
¿En qué plazo se emite y cuánto tiempo se guarda?
- Plazo: en el momento de la operación. Si el cliente es un empresario o profesional, antes del día 16 del mes siguiente (art. 11 del reglamento).
- Copia: el artículo 4 habla de «factura simplificada y copia». Guarda la copia igual que las de las facturas completas, durante el plazo de prescripción de cuatro años.
Factura simplificada y Verifactu
Las facturas simplificadas también entran en Verifactu. La FAQ de la AEAT sobre sistemas de facturación lo dice expresamente: si las emites con un programa o una caja registradora que funciona como sistema informático de facturación, ese sistema tiene que cumplir el RD 1007/2023, y en modalidad VERI*FACTU se comunican a la AEAT. En el registro se identifican con el código F2, y el artículo 7.5 del reglamento añade el código QR y, en su caso, la mención VERI*FACTU también en las simplificadas.
Fechas de Verifactu: lo vigente y lo anunciado La fecha legal sigue siendo el 1 de julio de 2027 para autónomos (el 1 de enero de 2027 para sociedades). Hacienda anunció el 5 de octubre de 2026 que prevé aplazarla a octubre de 2028, pero ese cambio todavía no está publicado en el BOE. Lo tienes al día en aplazamiento de Verifactu.
Fuentes: FAQ de la AEAT sobre sistemas informáticos de facturación (actualizada el 21-10-2026) y BOE consultado el 28-10-2026.
Un talonario a mano no es un sistema informático, así que no le afecta. Si quieres entender qué cambia para tu programa, empieza por qué es Verifactu.
Errores frecuentes con la factura simplificada
- Pasarse de 400 € fuera de las actividades del artículo 4.2. A partir de ahí toca factura completa.
- Mezclar completas y simplificadas en la misma serie. Tienen que ir en series separadas.
- No indicar el tipo de IVA. «IVA incluido» sin el porcentaje no basta.
- Negarse a poner los datos del cliente cuando es una empresa y te los pide. Es una obligación del artículo 7.2.
- Usarla en ventas a otros países de la UE, donde está prohibida.
Si llevas tus facturas en una hoja de cálculo, revisa la numeración por series: es el fallo que más cuesta arreglar después. Tienes un modelo en la plantilla de factura de autónomo, y con la facturación por voz dictas el trabajo y la app prepara la factura. Los planes están en precios.
Preguntas frecuentes sobre la factura simplificada
¿Qué es una factura simplificada?
Es una factura con menos datos que la completa, que sustituyó a los antiguos tiques en 2013. Lleva número y serie, fecha, nombre y NIF del emisor, el tipo de bienes o servicios, el tipo de IVA y el importe total. Los datos del cliente solo aparecen si este los pide. La regula el artículo 7 del RD 1619/2012.
¿Cuál es el límite de una factura simplificada?
400 euros, IVA incluido, con carácter general. El límite sube a 3.000 euros, IVA incluido, en las actividades del artículo 4.2 del reglamento, como las ventas al por menor, la hostelería, las peluquerías o las ventas y servicios a domicilio del consumidor. El artículo 4.1 también permite usarla cuando hay que expedir una factura rectificativa.
¿Qué diferencia hay entre factura y factura simplificada?
La factura completa incluye siempre los datos del cliente, tu domicilio, la base imponible y la cuota de IVA desglosadas. La simplificada solo exige el tipo de IVA y el total, y los datos del cliente únicamente si te los pide. Las dos son facturas válidas y se declaran igual en el IVA.
¿Se puede deducir el IVA de una factura simplificada?
Sí, si la factura incluye el NIF y el domicilio del comprador y la cuota de IVA por separado, como exige el artículo 7.2 del reglamento cuando el cliente es un empresario o profesional. Sin esos datos, no sirve para deducir el IVA.
¿Una factura simplificada tiene que pasar por Verifactu?
Sí, cuando se emite con un sistema informático de facturación. La AEAT confirma que las facturas simplificadas están sometidas al reglamento de sistemas de facturación y que en modalidad VERI*FACTU se comunican a la AEAT. La fecha legal para autónomos sigue siendo el 1 de julio de 2027.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis