
Inversión del sujeto pasivo en obras: cuándo se aplica y cómo hacer la factura (con ejemplo)
La inversión del sujeto pasivo en obras significa que tu factura sale sin IVA y es tu cliente, el promotor o la constructora que te contrata, quien declara ese IVA en su modelo 303. Se aplica a las ejecuciones de obra de urbanización de terrenos, construcción o rehabilitación de edificaciones cuando el cliente es un empresario o profesional, tanto si contratas directamente con el promotor como si eres subcontratista. En la factura tiene que figurar la mención «inversión del sujeto pasivo». Aquí tienes cuándo se aplica y cuándo no, cómo se hace la factura, un ejemplo con números y las casillas del 303. Hemos comprobado los textos en el BOE y en la AEAT el 30-10-2026.
Lo importante, en 4 puntos
- Solo en obras de urbanización, construcción o rehabilitación de edificios, no en una reforma cualquiera.
- El cliente tiene que ser empresario o profesional. A un particular nunca se le factura con inversión del sujeto pasivo.
- Si te subcontrata el contratista principal u otro subcontratista de esa obra, también se aplica.
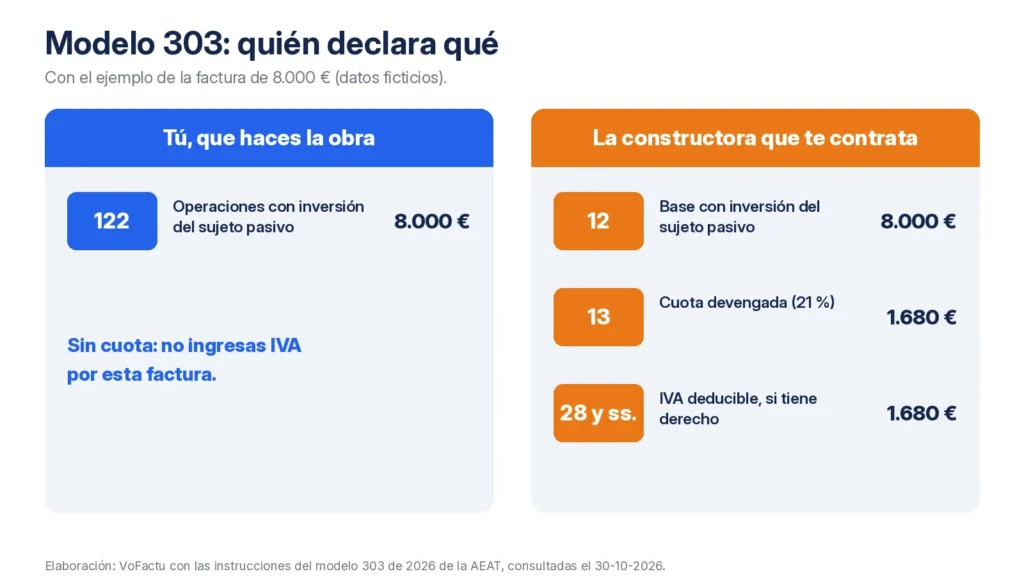
- La factura va sin cuota de IVA y con la mención «inversión del sujeto pasivo». Tú lo declaras en la casilla 122 del 303 y tu cliente en las casillas 12 y 13.
¿Qué es la inversión del sujeto pasivo?
En una factura normal, tú repercutes el IVA al cliente, lo cobras y lo ingresas en Hacienda con tu modelo 303. Con la inversión del sujeto pasivo, el orden se da la vuelta: el obligado a declarar el IVA es el cliente, no quien hace el trabajo. De ahí el nombre: cambia quién es el «sujeto pasivo» del impuesto.
Para ti tiene tres efectos:
- Facturas sin cuota de IVA: el total de la factura es la base imponible.
- No ingresas ese IVA en tu 303, porque no lo has cobrado.
- Tu cliente se lo autorrepercute y, si tiene derecho, se lo deduce en la misma declaración.
Lo regula el artículo 84.Uno.2.º f) de la Ley del IVA, y la AEAT lo explica en su página de operaciones con inversión del sujeto pasivo: en las obras de construcción o rehabilitación para empresarios o profesionales, «será el dueño de la obra quien ingrese el IVA».
¿Cuándo se aplica la inversión del sujeto pasivo en obras?
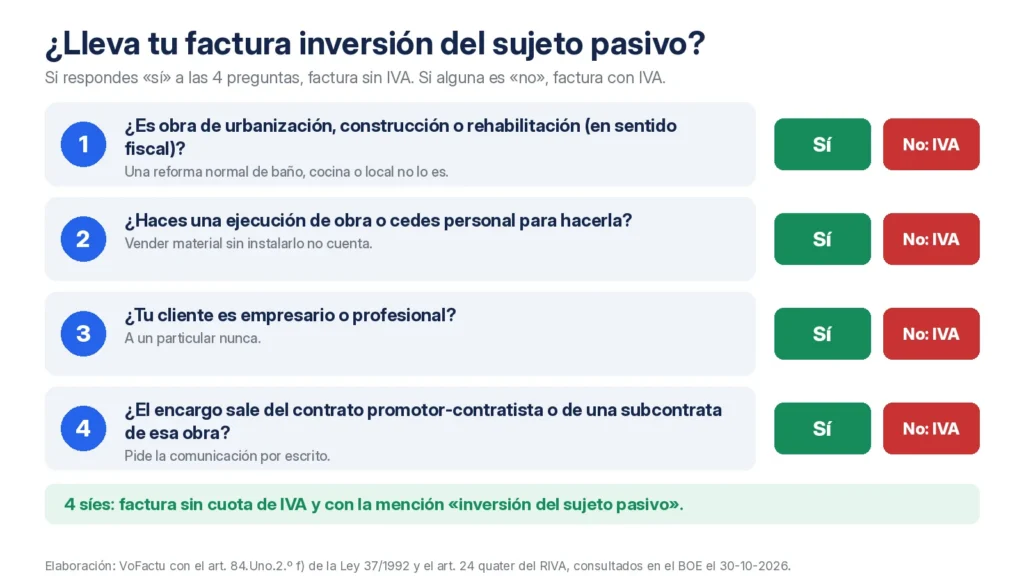
Tienen que cumplirse cuatro condiciones a la vez. Si falla una, la factura lleva IVA normal.
| Condición | Qué dice la ley | Qué comprobar antes de facturar |
|---|---|---|
| 1. Tipo de obra | Urbanización de terrenos, construcción o rehabilitación de edificaciones | Si la obra en su conjunto es obra nueva o una rehabilitación en sentido fiscal |
| 2. Tipo de trabajo | Ejecución de obra, con o sin materiales, o cesión de personal para hacerla | Que haces una obra o instalación, no una simple venta de material |
| 3. Cliente | Empresario o profesional (promotor, contratista principal u otro subcontratista) | A quién va tu factura y si actúa como empresa |
| 4. Contrato | Contrato directo entre promotor y contratista, o subcontrato de esa misma obra | De qué contrato principal sale tu encargo |
¿Qué obras cuentan como construcción o rehabilitación?
La construcción es la obra nueva: un bloque de viviendas, una nave, un chalé. La rehabilitación tiene una definición fiscal estricta en el artículo 20.Uno.22.º B) de la misma ley. Para que una obra sea rehabilitación tienen que darse dos requisitos:
- Más del 50 % del coste del proyecto corresponde a consolidación o tratamiento de estructura, fachadas o cubiertas, o a obras análogas o conexas.
- El coste total de las obras supera el 25 % del precio de adquisición del edificio (si se compró en los dos años anteriores) o de su valor de mercado, descontando el suelo.
Esto deja fuera la mayoría de las reformas: cambiar un baño, pintar un local o renovar la instalación eléctrica de una oficina no es rehabilitación a efectos del IVA. En esos casos no hay inversión del sujeto pasivo y la factura lleva IVA, normalmente al 21 % si el cliente es una empresa. Si la reforma es para un particular en su vivienda, mira la guía del IVA del 10 % en reformas.
Ojo con las reformas de locales y oficinas Que el cliente sea una empresa no basta. Si la obra no es construcción, rehabilitación en sentido fiscal ni urbanización, no hay inversión del sujeto pasivo y la factura lleva IVA. Si no sabes si una obra es rehabilitación, pide al cliente el proyecto o consúltalo con tu asesoría antes de facturar.
Fuente: arts. 84.Uno.2.º f) y 20.Uno.22.º B) de la Ley 37/1992, texto consolidado del BOE consultado el 30-10-2026.
¿Y si soy subcontratista?
Es el caso más habitual en los oficios. La ley dice que la regla se aplica también cuando los destinatarios son el contratista principal u otros subcontratistas. Por ejemplo:
- Un electricista al que una constructora subcontrata la instalación de un bloque de viviendas nuevo.
- Un fontanero que trabaja para el instalador que a su vez contrató la constructora.
- Una cuadrilla de albañiles que cede personal a un contratista para levantar tabiques en obra nueva.
En los tres casos, tu factura va sin IVA y con la mención de inversión del sujeto pasivo.
¿Cuándo NO se aplica?
Estos son los casos que más dudas generan y en los que la factura lleva IVA normal:
| Situación | ¿Inversión del sujeto pasivo? | Por qué |
|---|---|---|
| Reforma del piso de un particular | No | El cliente no es empresario ni profesional |
| Reforma de un local o una oficina sin ser rehabilitación | No | No es construcción, rehabilitación ni urbanización |
| Venta de material sin instalarlo | No | No es una ejecución de obra |
| Obra nueva de viviendas encargada por un promotor | Sí | Construcción y contrato directo con el promotor |
| Subcontrata en esa misma obra nueva | Sí | La ley incluye a contratista principal y subcontratistas |
Un caso especial es el promotor particular que se hace su propia casa: no actúa como empresario, así que no hay inversión y el constructor factura con IVA. La ficha de SuperContable sobre ejecuciones de obra llega a la misma conclusión: si el destinatario no es empresario o profesional, este supuesto no tiene cabida.
¿Qué tiene que comunicarte el cliente?
El artículo 24 quater del Reglamento del IVA obliga al promotor a comunicar por escrito, «expresa y fehacientemente», al contratista principal dos cosas:
- Que actúa como empresario o profesional en esa operación.
- Que la obra se hace en el marco de un proceso de urbanización, construcción o rehabilitación.
El contratista principal tiene que hacer la misma comunicación a sus subcontratistas. Esa comunicación se hace antes de la operación o en el mismo momento, y el destinatario puede hacerla con una declaración escrita firmada dirigida a quien hace la obra.
Pide la comunicación antes de empezar La comunicación acredita que el cliente actúa como empresario y que la obra entra en el supuesto. Guarda el documento junto al contrato o al presupuesto aceptado. Sin esa información, consulta con tu asesoría antes de emitir la factura.
Fuente: art. 24 quater, apartados 3, 4, 6 y 7, del Reglamento del IVA (RD 1624/1992), texto consolidado del BOE consultado el 30-10-2026.
¿Cómo se hace una factura con inversión del sujeto pasivo?
La factura lleva los datos de cualquier factura completa, que tienes en la guía de cómo hacer una factura: número y serie, fecha, tus datos y los del cliente con su NIF, descripción del trabajo y base imponible. Lo que cambia:
- No pones cuota de IVA: la base y el total coinciden.
- Añades la mención «inversión del sujeto pasivo», que exige el artículo 6.1.m) del Reglamento de facturación (RD 1619/2012).
- Es buena práctica citar también el precepto: art. 84.Uno.2.º f) de la Ley 37/1992.
- Describe bien la obra: qué haces y en qué edificio, por ejemplo «Instalación eléctrica en obra nueva de 12 viviendas, calle…».
No hace falta emitir una autofactura: el cliente registra tu factura recibida y se autorrepercute el IVA con ella.
Ejemplo de factura con inversión del sujeto pasivo
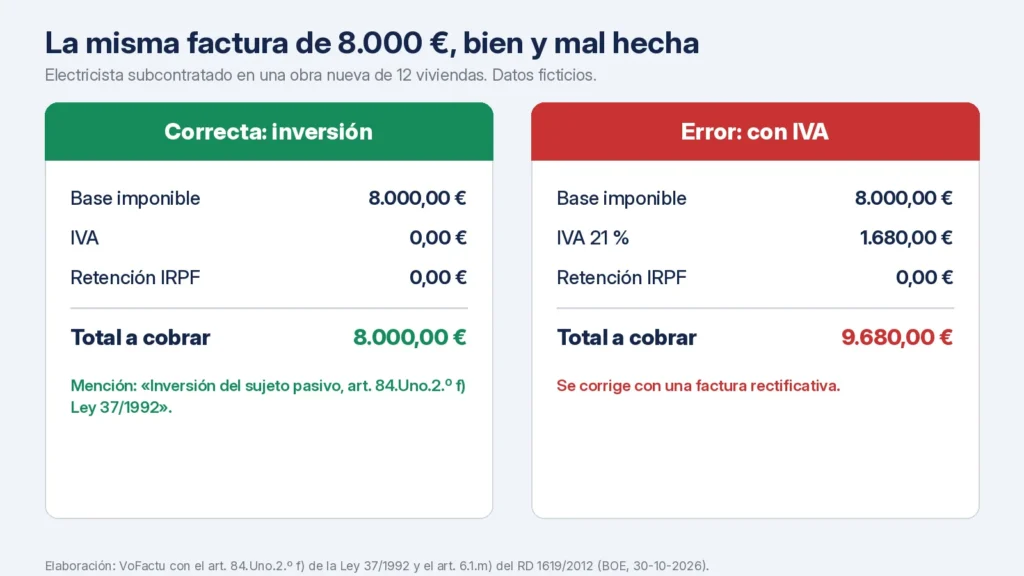
Caso con datos ficticios. Marcos es electricista autónomo en estimación directa. Una constructora le subcontrata la instalación eléctrica de un bloque de 12 viviendas nuevas que construye para un promotor. La constructora le ha entregado por escrito la comunicación del Reglamento. El trabajo, con materiales, se factura por 8.000 €.
| Concepto | Factura con inversión (correcta) | Factura con IVA (error) |
|---|---|---|
| Base imponible | 8.000,00 € | 8.000,00 € |
| IVA en factura | 0,00 € (no se repercute) | 1.680,00 € (21 %) |
| Retención de IRPF | 0,00 € | 0,00 € |
| Total a cobrar | 8.000,00 € | 9.680,00 € |
| Mención | «Inversión del sujeto pasivo, art. 84.Uno.2.º f) Ley 37/1992» | Ninguna |
La constructora, en su 303, declara una base de 8.000 € y una cuota de 1.680 € (8.000 × 21 %) en las casillas de inversión del sujeto pasivo y, como tiene derecho a deducir, se deduce esos 1.680 €. El efecto para ella es cero, pero tiene que declararlo. El tipo del 21 % es el de este ejemplo: el 10 % de la construcción de viviendas del artículo 91.Uno.3.1.º de la Ley del IVA se refiere a contratos directos entre promotor y contratista, y el tipo concreto lo aplica el cliente en su declaración.
Sobre la retención de IRPF: si estás en estimación directa, las facturas de tu oficio no llevan retención. Solo los autónomos en módulos de determinadas actividades aplican el 1 % cuando facturan a una empresa. Lo tienes explicado en la guía de retención de IRPF en facturas.
Si ya emitiste la factura con IVA y la operación tenía inversión del sujeto pasivo, se corrige con una factura rectificativa.
¿Cómo se declara en el modelo 303?
Cada parte lo declara en un sitio distinto, según las instrucciones del modelo 303 de 2026 de la AEAT:
| Quién | Casilla | Qué pone (ejemplo de Marcos) |
|---|---|---|
| Tú, que haces la obra | 122 «Operaciones sujetas con inversión del sujeto pasivo» | 8.000 € (sin cuota) |
| El cliente, que recibe la factura | 12 (base) y 13 (cuota devengada) | 8.000 € y 1.680 € |
| El cliente, si puede deducir | IVA deducible (casillas 28 y siguientes) | 1.680 € |
En la casilla 122 solo informas del importe: como no has repercutido IVA, no hay cuota que ingresar por esa factura. Ese importe tiene que cuadrar con las facturas que emitiste con la mención en el trimestre.
Errores frecuentes con la inversión del sujeto pasivo
- Aplicarla a un particular: nunca. Si el cliente es una persona que no actúa como empresa, la factura lleva IVA.
- Aplicarla a cualquier reforma: si la obra no es construcción, rehabilitación fiscal ni urbanización, va con IVA.
- Olvidar la mención «inversión del sujeto pasivo» en la factura.
- Facturar sin la comunicación del promotor o del contratista principal.
- No poner la base en la casilla 122 del 303 al hacer el trimestre.
- Poner retención de IRPF por costumbre estando en estimación directa.
Si trabajas en obra, en la página de VoFactu para reformas y construcción ves cómo dictar el presupuesto y la factura desde el tajo. Los planes están en precios.
Preguntas frecuentes sobre la inversión del sujeto pasivo
¿Qué es la inversión del sujeto pasivo en el IVA?
Es una regla por la que el obligado a declarar el IVA de una operación es el cliente y no quien vende o presta el servicio. Quien hace el trabajo factura sin cuota de IVA y el cliente se autorrepercute el impuesto en su modelo 303 y, si tiene derecho, se lo deduce.
¿Cuándo se aplica la inversión del sujeto pasivo en la construcción?
En las ejecuciones de obra, con o sin materiales, y en las cesiones de personal para hacerlas, cuando la obra es de urbanización de terrenos, construcción o rehabilitación de edificaciones y el cliente es un empresario o profesional. Se aplica al contrato entre promotor y contratista y también a las subcontratas de esa obra.
¿Se aplica la inversión del sujeto pasivo en una reforma?
Solo si la reforma cumple la definición fiscal de rehabilitación: más del 50 % del coste en estructura, fachadas o cubiertas, y un coste total superior al 25 % del valor del edificio sin el suelo. Una reforma normal de un baño, una cocina o un local no la cumple y lleva IVA.
¿Qué frase tiene que llevar la factura?
La mención «inversión del sujeto pasivo», que exige el artículo 6.1.m) del Reglamento de facturación. Es habitual añadir el precepto, el artículo 84.Uno.2.º f) de la Ley 37/1992, y no poner cuota de IVA.
¿Dónde se declara en el modelo 303?
Quien emite la factura pone la base en la casilla 122. El cliente que la recibe declara la base en la casilla 12 y la cuota en la casilla 13 y, si puede deducirla, la incluye también en el IVA deducible.
¿Lleva retención de IRPF una factura con inversión del sujeto pasivo?
La inversión del sujeto pasivo afecta solo al IVA. La retención depende de tu régimen de IRPF: en estimación directa las facturas de los oficios de la construcción no llevan retención, y en módulos algunas actividades aplican el 1 % cuando el cliente es una empresa.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis