
IVA del 10 % en reformas de vivienda: cuándo aplicarlo, requisitos y cómo facturarlo
El IVA del 10 % en reformas se aplica a las obras de renovación y reparación de una vivienda cuando se cumplen tres requisitos a la vez: el cliente es un particular que la usa para sí (o una comunidad de propietarios), la vivienda se terminó hace al menos dos años y los materiales que aportas no cuestan más del 40 % de la base imponible. Si falla uno, la obra va al 21 %. Aquí tienes cada requisito explicado, cómo hacer la cuenta del 40 %, un ejemplo de factura y lo que cambia el 1 de diciembre de 2026 con el Real Decreto-ley 29/2026. Hemos comprobado los textos en el BOE y en la AEAT el 29-10-2026.
Lo importante, en 4 puntos
- Tres requisitos a la vez: cliente particular o comunidad de propietarios, vivienda con más de dos años y materiales hasta el 40 % de la base imponible.
- Si los materiales que pones tú pasan del 40 %, toda la obra va al 21 %, no solo los materiales.
- Locales, oficinas y obras para empresas o para otro autónomo van al 21 %.
- Desde el 1-12-2026, si se convalida el RDL 29/2026, el 10 % exigirá cobrar por tarjeta, transferencia, cheque nominativo o ingreso en cuenta, y se amplía a viviendas alquiladas como vivienda habitual.
¿Cuándo se aplica el IVA del 10 % en una reforma?
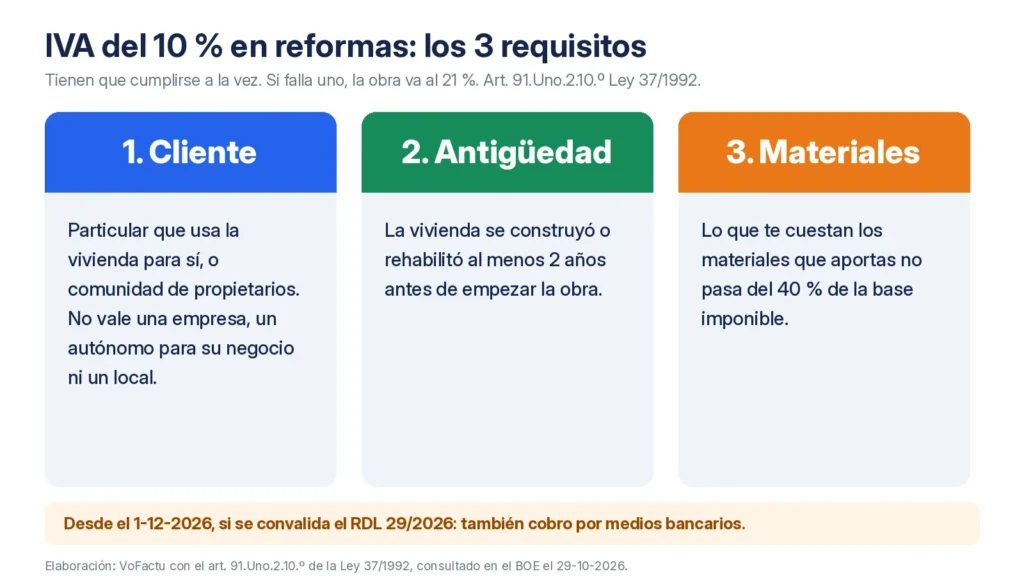
Lo regula el artículo 91.Uno.2.10.º de la Ley del IVA. Se refiere a las ejecuciones de obra de renovación y reparación en edificios o partes de edificios destinados a viviendas: alicatar un baño, cambiar la cocina, pintar el piso, renovar la instalación eléctrica o la fontanería, cambiar suelos o ventanas. El tipo general del IVA es el 21 %, y el 10 % es la excepción. Solo vale si se cumplen las tres condiciones a la vez:
| Requisito | Qué dice la ley | Qué comprobar antes de presupuestar |
|---|---|---|
| a) Cliente | Persona física que no actúa como empresario o profesional y usa la vivienda para su uso particular, o una comunidad de propietarios | A quién va la factura y para qué es el piso |
| b) Antigüedad | La construcción o rehabilitación de la vivienda terminó al menos dos años antes del inicio de la obra | Año de construcción o de la última rehabilitación |
| c) Materiales | Si aportas materiales, su coste no supera el 40 % de la base imponible | Cuánto te cuestan los materiales que pones tú |
La AEAT resume los mismos tres requisitos en su cuadro de tipos de IVA de 2026, que sirve de segunda fuente oficial.
¿Quién tiene que ser el cliente?
El cliente tiene que ser una persona física que contrata la obra como particular y vive en la vivienda o la usa para sí. La ley añade a las comunidades de propietarios, de modo que una obra en el portal, la fachada o la cubierta de un edificio de viviendas también puede ir al 10 %.
No cumple este requisito, a fecha de hoy:
- Una empresa o un autónomo que te contrata para su negocio.
- Un local, una oficina o una nave, aunque el dueño sea un particular, porque no es una vivienda.
- Otro reformista que te subcontrata: el destinatario de tu factura es un empresario, no el particular.
- El propietario que tiene el piso alquilado, porque no lo usa para su uso particular. Esto cambia desde el 1-12-2026 si se convalida el RDL 29/2026, como verás más abajo.
¿Qué antigüedad tiene que tener la vivienda?
La construcción o la rehabilitación de la vivienda tiene que haber terminado al menos dos años antes de que empiece tu obra. La fecha que cuenta es el inicio de la reforma, no la de la factura. En un piso de los años noventa no hay duda. En una vivienda entregada hace un año, la reforma va al 21 %.
¿Cómo se calcula el límite del 40 % de materiales?
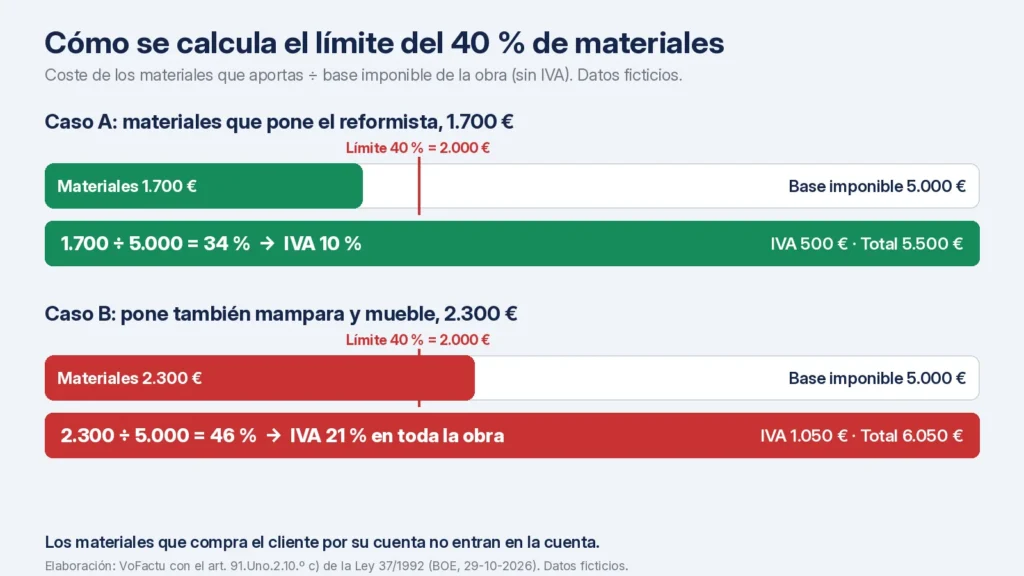
Es el requisito que más errores provoca. La ley compara el coste de los materiales que aportas tú con la base imponible de la obra, es decir, lo que cobras sin IVA por todo el trabajo, mano de obra y materiales incluidos.
La cuenta tiene tres pasos:
- Suma lo que te cuestan los materiales que vas a poner: azulejos, cemento cola, sanitarios, cableado, pintura.
- Calcula la base imponible de la obra: el precio total sin IVA.
- Divide la primera cifra entre la segunda. Si el resultado es 40 % o menos, el requisito se cumple.
Si el cliente compra por su cuenta algunos materiales (por ejemplo, los sanitarios o la mampara) y tú solo los instalas, no cuentan en tu cálculo, porque no los aportas tú. El cliente paga el IVA de esa compra en la tienda.
Si te pasas del 40 %, no se reparte El requisito es de la operación entera. Si el coste de tus materiales supera el 40 % de la base imponible, la obra no entra en el 10 % y toda la factura va al 21 %, mano de obra incluida.
Fuente: art. 91.Uno.2.10.º c) de la Ley 37/1992, texto consolidado del BOE consultado el 29-10-2026, y cuadro de tipos de IVA 2026 de la AEAT.
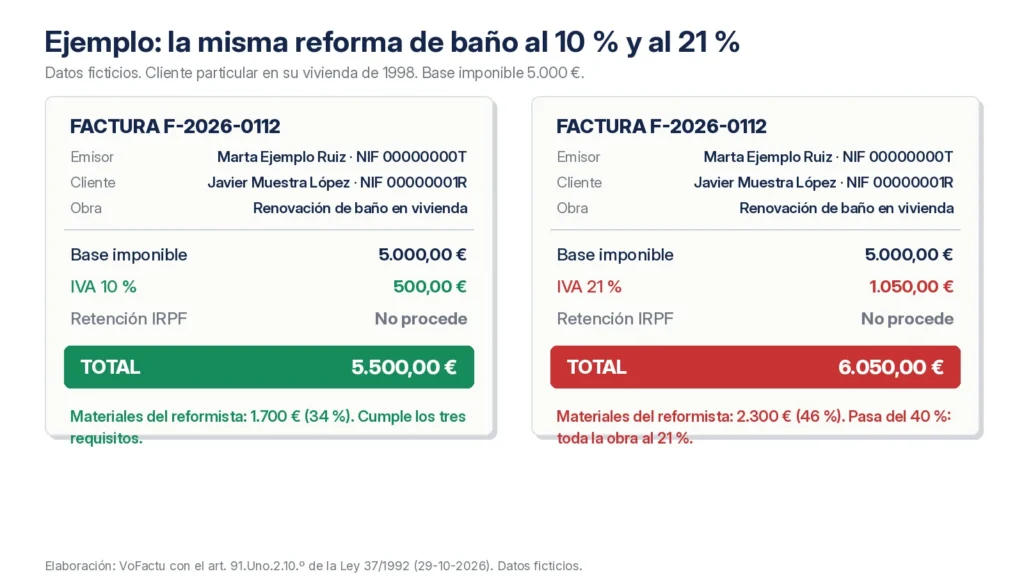
Ejemplo: factura de una reforma de baño al 10 %
Marta es reformista autónoma en estimación directa (datos ficticios). Reforma el baño de un piso de 1998 para Javier, que vive en él. Cobra 5.000 € sin IVA y los materiales que pone ella le cuestan 1.700 €.
- Materiales: 1.700 ÷ 5.000 = 34 %. No pasa del 40 %.
- Cliente: particular, en su vivienda. Antigüedad: más de dos años.
- Resultado: IVA del 10 %.
| Concepto | Importe |
|---|---|
| Renovación de baño en vivienda: demolición, alicatado, fontanería y colocación de sanitarios | 5.000,00 € |
| Base imponible | 5.000,00 € |
| IVA 10 % (art. 91.Uno.2.10.º Ley 37/1992) | 500,00 € |
| Retención de IRPF | No procede: el cliente es un particular |
| Total a pagar | 5.500,00 € |
Ahora cambia un dato: Javier le pide a Marta que ponga ella también una mampara y un mueble de lavabo de gama alta, y el coste de sus materiales sube a 2.300 € con la misma base de 5.000 €. Son el 46 %, así que la obra entera va al 21 %: 1.050 € de IVA y 6.050 € en total, 550 € más para el cliente. Si Javier compra él la mampara y el mueble y Marta solo los coloca, sus materiales vuelven a quedar por debajo del 40 %.
¿Cómo se hace la factura de una reforma con IVA del 10 %?
La factura lleva los datos obligatorios de cualquier factura completa, que tienes en la guía de cómo hacer una factura: número y serie, fecha, tus datos y los del cliente, descripción, base, tipo, cuota y total. En una reforma al 10 % ayuda añadir:
- Qué obra es y dónde: «renovación de baño en la vivienda de la calle…». Deja claro que es una obra de renovación o reparación en una vivienda.
- El tipo del 10 % y, si quieres, la referencia al artículo 91.Uno.2.10.º de la Ley del IVA.
- Sin retención de IRPF: a un particular no se le practica. Lo tienes explicado en la guía de retención de IRPF en facturas.
La ley no exige ningún documento firmado por el cliente para aplicar el 10 %. Aun así, guardar por escrito que es su vivienda de uso particular y el año de construcción o de la última rehabilitación te sirve de prueba si Hacienda pregunta. Si ya emitiste una factura con el tipo equivocado, se corrige con una factura rectificativa.
Para el presupuesto, tienes un modelo por partidas en la plantilla de presupuesto de reforma. Y si haces reformas, en la página de VoFactu para reformas y construcción ves cómo dictar el presupuesto desde la obra.
¿Qué cambia en el IVA de las reformas desde el 1 de diciembre de 2026?
El Real Decreto-ley 29/2026, publicado en el BOE el 7-10-2026, modifica el artículo 91.Uno.2.10.º con efectos desde el 1 de diciembre de 2026. Trae dos cambios:
- Pago bancario obligatorio. La aplicación del 10 % «queda condicionada a que el importe de la contraprestación de las ejecuciones de obras haya sido satisfecho mediante tarjeta de crédito o débito, transferencia bancaria, cheque nominativo o ingreso en cuentas en entidades de crédito» a favor de quien hace la obra. Una reforma cobrada en efectivo perdería el 10 %.
- Viviendas en alquiler. El 10 % se amplía a las obras en viviendas destinadas a su arrendamiento como vivienda habitual, sea quien sea el arrendador.
Los requisitos de antigüedad y del 40 % de materiales no cambian.
Lo vigente y lo aprobado pendiente de convalidar Hoy, 29-10-2026, se aplica el texto actual: sin requisito de pago y sin la ampliación al alquiler. El RDL 29/2026 está en vigor, pero tiene que convalidarlo el Congreso (con las Cortes disueltas, su Diputación Permanente). El anterior, el RDL 26/2026, con el mismo cambio, fue derogado el 2-10-2026 al no convalidarse. Si este decae, el cambio del 1 de diciembre no llegará a aplicarse.
Fuentes: BOE-A-2026-20823 (art. 7.Tres), texto consolidado de la Ley 37/1992, resolución BOE-A-2026-20526 y RD 806/2026 de disolución de las Cortes (BOE-A-2026-20742), consultados el 29-10-2026; Iberley, novedades IVA 2026.
¿Qué fecha cuenta? La del devengo del IVA (artículo 75 de la Ley del IVA): en una obra con materiales, cuando la pones a disposición del cliente, y en los anticipos, cuando los cobras. Una obra que entregues en diciembre de 2026 ya quedaría afectada. Cobrar por transferencia o tarjeta desde ya te cubre en los dos escenarios y no te cuesta nada.
¿Cuándo una reforma va al 21 %?
Repasa estos casos antes de poner el 10 % en un presupuesto:
| Situación | Tipo de IVA |
|---|---|
| Reforma de local, oficina o nave | 21 % |
| Obra para una empresa o un autónomo en su actividad | 21 % |
| Trabajo como subcontrata de otro reformista | 21 %, salvo que proceda inversión del sujeto pasivo |
| Vivienda terminada o rehabilitada hace menos de dos años | 21 % |
| Materiales de tu parte por encima del 40 % | 21 % en toda la obra |
| Piso alquilado, hasta el 30-11-2026 | 21 % |
| Piso alquilado como vivienda habitual, desde el 1-12-2026 | 10 %, si se convalida el RDL 29/2026 y se paga por medios bancarios |
Si eres fontanero o pintor, tienes casos concretos de tu oficio en las guías de facturas de fontanero o electricista y de facturas de pintor autónomo.
Errores frecuentes con el IVA del 10 % en reformas
- Calcular el 40 % con el precio de venta de los materiales en vez de con lo que te cuestan.
- Aplicar el 10 % solo a la mano de obra y el 21 % a los materiales. El tipo es el mismo para toda la obra.
- Poner el 10 % a un local porque el dueño es un particular.
- No preguntar la antigüedad de la vivienda en obra casi nueva.
- Cobrar en efectivo obras que se entreguen desde el 1-12-2026 sin saber si el RDL 29/2026 se ha convalidado.
Llevar bien el tipo de cada obra es más fácil si el presupuesto y la factura salen del mismo sitio. Los planes están en precios.
Preguntas frecuentes sobre el IVA del 10 % en reformas
¿Cuándo se puede aplicar el IVA del 10 % en una reforma?
Cuando la obra es de renovación o reparación de una vivienda y se cumplen tres requisitos: el cliente es un particular que la usa para sí o una comunidad de propietarios, la vivienda se terminó o rehabilitó al menos dos años antes de empezar la obra y el coste de los materiales que aporta quien la hace no supera el 40 % de la base imponible. Lo regula el artículo 91.Uno.2.10.º de la Ley del IVA.
¿Qué pasa si los materiales superan el 40 %?
Que no se cumple el requisito y toda la obra tributa al 21 %, incluida la mano de obra. El límite se calcula con el coste de los materiales que aporta quien hace la obra, comparado con la base imponible total. Los materiales que compra el cliente por su cuenta no cuentan.
¿Una reforma de un local comercial lleva IVA del 10 %?
No. El tipo reducido solo se aplica a edificios o partes de edificios destinados a viviendas. Un local, una oficina o una nave van al 21 %, aunque el propietario sea un particular.
¿Qué cambia en el IVA de las reformas en diciembre de 2026?
El Real Decreto-ley 29/2026 exige, desde el 1 de diciembre de 2026, que la obra se pague con tarjeta, transferencia, cheque nominativo o ingreso en cuenta para aplicar el 10 %, y amplía el tipo reducido a viviendas alquiladas como vivienda habitual. Está pendiente de convalidación en el Congreso: si no se convalida, no llegará a aplicarse.
¿Lleva retención de IRPF una factura de reforma a un particular?
No. Los particulares no practican retenciones de IRPF, así que la factura de una reforma a un particular no lleva retención. La retención solo aparece en algunos casos cuando el cliente es una empresa o un profesional.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis