
Factura electrónica obligatoria: los autónomos, desde el 6 de octubre de 2028
La factura electrónica será obligatoria para casi todos los autónomos el 6 de octubre de 2028, en las facturas que hagan a otras empresas y profesionales en España. Las ventas a particulares quedan fuera. La fecha ya no es una previsión: sale del Real Decreto 238/2026 y de la Orden HAC/1028/2026, que entró en vigor el 6 de octubre de 2026 y puso en marcha el reloj. Aquí tienes el calendario completo, a quién afecta, qué cambia en tus facturas y qué dejar hecho antes, revisado en el BOE y en la Agencia Tributaria el 16-11-2026.
Lo importante, en 4 puntos
- Desde el 6-10-2028 tendrás que emitir y recibir factura electrónica en tus operaciones con empresas y autónomos (B2B). Si tu volumen de operaciones supera los 8 millones de euros, desde el 6-10-2027.
- Los autónomos (personas físicas) tendrán que comunicar el estado y el pago de las facturas que reciben a partir del 6-10-2029.
- Un PDF por correo dejará de valer con clientes empresa: hace falta un formato estructurado (UBL, CII, EDIFACT o Facturae).
- La AEAT ofrecerá una solución pública gratuita. Y no es Verifactu: son dos obligaciones con fechas distintas.
¿Cuándo es obligatoria la factura electrónica? El calendario oficial
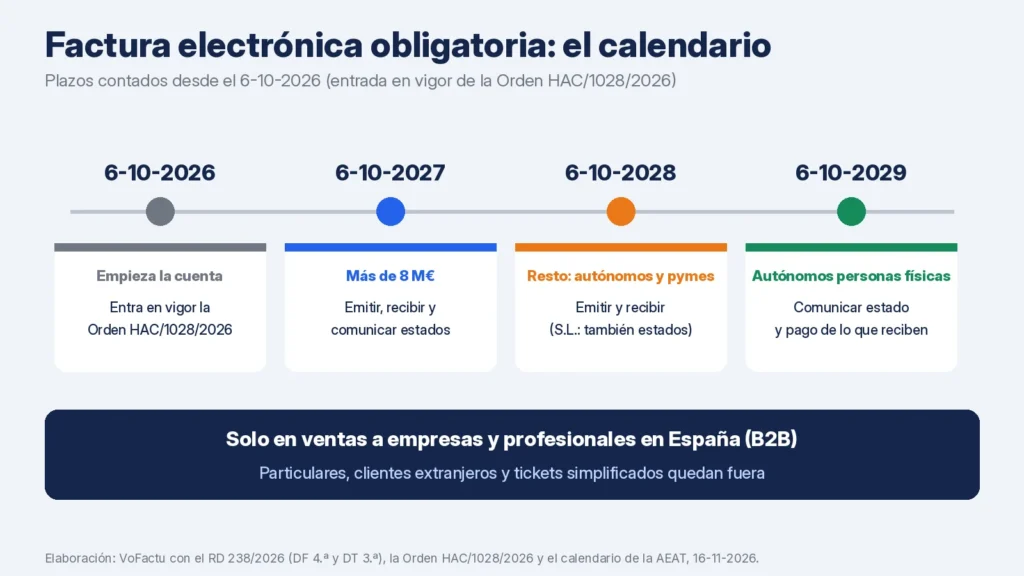
Los plazos se cuentan desde el 6 de octubre de 2026, el día en que entró en vigor la Orden HAC/1028/2026 (publicada en el BOE el 5 de octubre). Así lo fija la disposición final cuarta del RD 238/2026, y la Agencia Tributaria lo resume en su calendario de implantación (página actualizada el 13-10-2026):
| Quién | Emitir y recibir factura electrónica | Comunicar estado y pago |
|---|---|---|
| Volumen de operaciones de más de 8 M€ el año anterior | 6-10-2027 | 6-10-2027 |
| Resto de sociedades y entidades (S.L., S.A., cooperativas…) | 6-10-2028 | 6-10-2028 |
| Autónomos personas físicas y comunidades de bienes | 6-10-2028 | 6-10-2029 |
El umbral de 8 millones es el volumen de operaciones del IVA (artículo 121 de la Ley del IVA) del año natural anterior, no el beneficio. Un electricista, una pintora o un taller pequeño están en la fila de 2028 sin discusión.
Hay dos detalles que casi nadie cuenta:
- Durante sus primeros 12 meses, las empresas de más de 8 M€ tendrán que acompañar cada factura electrónica de un PDF legible, salvo que el cliente acepte recibirla solo en el formato original (disposición transitoria segunda). Si trabajas para una gran constructora, verás ese PDF a partir de octubre de 2027.
- Para los autónomos, comunicar el estado de las facturas es voluntario hasta el 6-10-2029 (disposición transitoria tercera). Emitirlas en formato electrónico, en cambio, es obligatorio un año antes.
La AEAT tiene que tener lista su solución pública al menos dos meses antes de la primera fecha, es decir, como tarde el 6 de agosto de 2027 (disposición adicional quinta). Una segunda fuente oficial, la página de novedades de la Orden HAC/1028/2026 de la sede, da las mismas tres fechas.
¿Me afecta si soy autónomo?
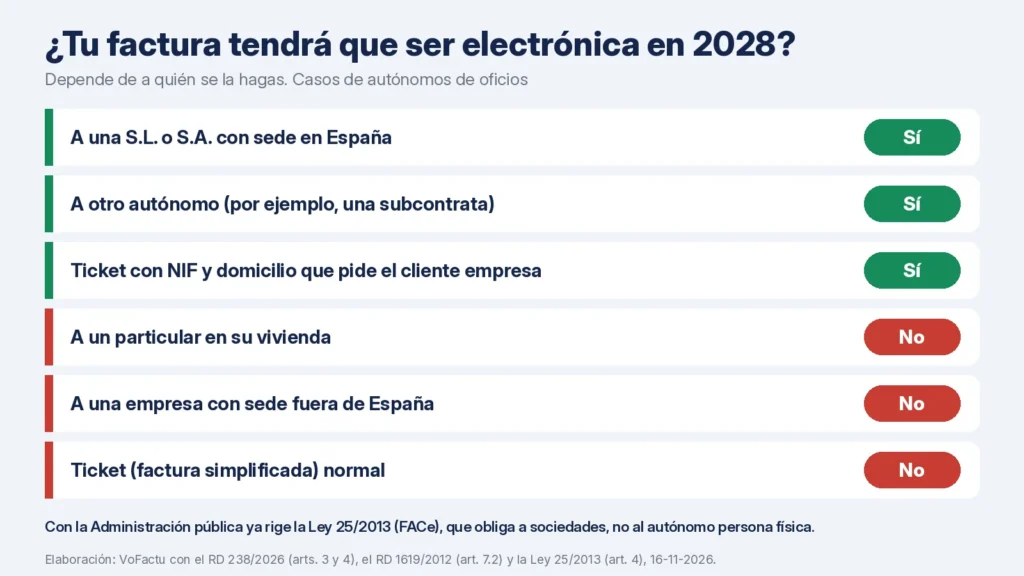
Te afecta en cada factura completa que hagas a un empresario o profesional con sede, establecimiento o domicilio en España. Es lo que dice el artículo 3 del RD 238/2026, y da igual que el cliente sea una S.L. o un autónomo como tú. Lo que queda fuera:
- Particulares (B2C). Si arreglas la caldera de una vivienda y el cliente no es empresario, puedes seguir mandando la factura como hasta ahora.
- Clientes sin sede ni establecimiento en España, como una empresa francesa a la que haces un trabajo.
- Facturas simplificadas (los tickets), salvo las que llevan NIF y domicilio del cliente empresario porque él lo pide para deducirse el IVA (artículo 4 del RD 238/2026 y artículo 7.2 del reglamento de facturación). Si no sabes cuándo puedes hacer una, lo tienes en la guía de la factura simplificada.
- Otras operaciones que el Ministerio de Economía excluya por orden ministerial. A 16-11-2026 no hay ninguna publicada para oficios.
Con casos de oficio se ve mejor:
| Caso | ¿Factura electrónica desde 6-10-2028? |
|---|---|
| Electricista que factura una instalación a una S.L. de reformas | Sí |
| Pintor subcontratado por otro autónomo | Sí |
| Fontanero que cambia un grifo en casa de un particular | No |
| Taller que entrega un ticket a un cliente particular | No |
| Traductora que trabaja para una empresa con sede en Francia | No (el cliente no está en España) |
Con las administraciones públicas la cosa ya venía de antes. Desde 2015, la Ley 25/2013 obliga a usar factura electrónica y el punto de entrada (FACe) a las sociedades anónimas y limitadas, entre otras entidades. El autónomo persona física no está en esa lista: puede usar FACe, pero esa ley no le obliga.
¿Qué cambia al facturar a empresas?
Lo que cambia es el formato y el camino, no los datos de la factura. Los campos obligatorios siguen siendo los del reglamento de facturación (los repasamos en cómo hacer una factura), pero ya no basta con un PDF bonito adjunto a un correo. El artículo 7 del RD 238/2026 pide un mensaje estructurado, según la norma europea EN 16931, en una de estas sintaxis:
- UBL, que es la que usa la solución pública de la AEAT.
- CII, el formato de la ONU.
- EDIFACT, muy extendido en distribución y gran consumo.
- Facturae, la misma que ya conoces si has facturado a un ayuntamiento.
Para mandarla tendrás dos vías, o una mezcla de las dos (artículos 5 y 6):
- La solución pública de la AEAT, gratuita, con un formulario web para emitir factura a factura (disposición adicional primera). Si tu cliente no ha dicho que recibe por otra plataforma, se entiende que recibe por aquí.
- Una plataforma privada (tu programa de facturación o un proveedor de intercambio). En ese caso, la plataforma tiene que mandar a la vez una copia fiel en UBL a la solución pública, y las facturas van con firma electrónica avanzada.
Cada factura llevará también un código único que incluye tu NIF, la serie y el número y la fecha de expedición. Si ya numeras bien tus facturas, eso no te cambia nada.
La otra novedad son los estados de la factura (artículo 10). Quien recibe una factura tendrá que avisar de si la acepta o la rechaza y de cuándo la paga del todo, en un plazo de 4 días naturales sin contar sábados, domingos ni festivos nacionales. El objetivo declarado del sistema es medir la morosidad: Hacienda sabrá cuánto tarda cada empresa en pagarte.
Un ejemplo con números: el electricista y la S.L. de reformas
Imagina que en noviembre de 2028 haces la instalación eléctrica de una cocina para una S.L. de reformas:
| Concepto | Importe |
|---|---|
| Instalación eléctrica de cocina (mano de obra y material) | 1.200,00 € |
| IVA 21 % | 252,00 € |
| Retención IRPF | 0,00 € |
| Total factura | 1.452,00 € |
La retención es cero porque la electricidad es una actividad empresarial y, en estimación directa, no lleva retención aunque factures a una empresa (artículo 95 del Reglamento del IRPF). Los datos de la factura son los mismos de siempre. Lo que cambia en 2028:
- Emites la factura en formato estructurado, desde la solución pública o desde tu programa con copia fiel a la AEAT.
- La S.L. tiene 4 días (sin contar fines de semana ni festivos nacionales) para comunicar que la acepta y, cuando te pague, la fecha del pago. Como es persona jurídica, esa obligación ya le toca en 2028.
- Tú, como receptor de las facturas de tus proveedores de material, solo tendrás que comunicar estados desde octubre de 2029.
¿La factura electrónica es lo mismo que Verifactu?
No. Verifactu regula cómo tiene que ser el programa con el que facturas, y la factura electrónica regula cómo le llega la factura a tu cliente empresa. Se tocan en un punto: el RD 238/2026 define la factura electrónica obligatoria como la que sale de un sistema adaptado al artículo 29.2.j de la Ley General Tributaria, que es la base de Verifactu (artículo 2.d).
| Verifactu (RD 1007/2023) | Factura electrónica B2B (RD 238/2026) | |
|---|---|---|
| Qué regula | El programa de facturación (registros, huella, QR) | El formato y el envío de la factura |
| A qué facturas afecta | A todas, también a particulares | Solo a las de empresas y profesionales en España |
| Fecha legal para autónomos | 1-7-2027 (BOE vigente) | 6-10-2028 |
| ¿Hay cambios anunciados? | Hacienda prevé aplazarla a octubre de 2028 | No |
La fecha de Verifactu sigue siendo la de la disposición final cuarta del RD 1007/2023: antes del 1 de enero de 2027 para las sociedades y antes del 1 de julio de 2027 para el resto. La nota de Hacienda del 5 de octubre de 2026 anuncia que quiere llevarla a octubre de 2028 para que coincida con la factura electrónica de quien factura hasta 8 M€, pero a 16-11-2026 esa norma no ha salido en el BOE. Lo seguimos en el aplazamiento de Verifactu y lo explicamos desde cero en qué es Verifactu.
Ojo: algunas guías ya dan por hecho que Verifactu y la factura electrónica llegan juntas en octubre de 2028. Hoy solo la segunda tiene esa fecha en el BOE. Si preparas el programa para julio de 2027, no te pillará el toro con ninguna de las dos.
¿Hay multas por no hacer factura electrónica?
El RD 238/2026 y la Orden HAC/1028/2026 no fijan sanciones propias. La cifra de 10.000 € que repiten muchas webs viene del artículo 2 bis.9 de la Ley 56/2007, y castiga a otra cosa: a las grandes empresas de suministros, telecomunicaciones o banca que no ofrecen factura electrónica a sus clientes particulares. No es una multa pensada para el autónomo que factura a una S.L.
Lo que sí tendrás es un problema comercial. Desde 2028, un PDF por correo no cumplirá la obligación con tu cliente empresa, y él necesitará que la factura le llegue por la solución pública o por una plataforma. Si además ya trabajas con un programa de facturación, ese programa tendrá que cumplir Verifactu, con sus propias sanciones en la Ley General Tributaria.
Qué hacer ya para no llegar tarde
Faltan casi dos años, así que no hace falta cambiar nada mañana. Yo lo haría en este orden:
- Mira tu volumen de operaciones. Si estás lejos de 8 M€, tu fecha es el 6-10-2028. Apúntala.
- Separa tus clientes en empresas o autónomos y particulares. Si casi todo es particular, la obligación te tocará poco.
- Guarda bien los datos fiscales de cada cliente empresa: razón social, NIF y dirección. Te lo exige ya la plantilla de factura de toda la vida, y sin ellos no hay factura electrónica.
- Prepara primero Verifactu, que tiene la fecha legal más cercana (1-7-2027 para autónomos).
- Pregunta a tu programa de facturación cómo enviará las facturas en 2028: a la solución pública de la AEAT o por una plataforma. Vale para VoFactu y para cualquier otro.
- Vigila las exclusiones. El Ministerio de Economía puede sacar alguna operación de la obligación por orden ministerial, y la AEAT tiene que abrir su solución pública como tarde el 6 de agosto de 2027.
Si eres fontanero o electricista y facturas desde la obra, en VoFactu para fontaneros y electricistas ves cómo dictar la factura con el cliente guardado, y en la página de Verifactu de VoFactu lo que hace hoy el programa con los registros. Los planes están en los precios de VoFactu, con 7 días gratis (0 € hoy; cancelas antes del primer cobro).
Preguntas frecuentes
¿Es obligatoria la factura electrónica en 2026?
No entre empresas privadas. En 2026 solo es obligatoria para las sociedades anónimas y limitadas, y otras entidades de la Ley 25/2013, cuando facturan a la Administración pública. Entre empresas y autónomos, la obligación llega el 6-10-2027 para quien supera los 8 millones de volumen de operaciones y el 6-10-2028 para el resto.
¿Una factura en PDF enviada por email es una factura electrónica?
Hoy sí, a efectos del reglamento de facturación, si el cliente la acepta. Pero no vale para la obligación de 2028: el RD 238/2026 exige un mensaje estructurado en UBL, CII, EDIFACT o Facturae, conforme a la norma EN 16931.
¿Tengo que hacer factura electrónica a los particulares?
No. La obligación del RD 238/2026 solo alcanza a las facturas emitidas a empresarios y profesionales con sede, establecimiento o domicilio en España. A un particular le puedes seguir dando la factura en papel o en PDF.
¿Hacienda tendrá una aplicación gratuita para hacer facturas electrónicas?
Sí. El RD 238/2026 encarga a la Agencia Tributaria un formulario gratuito para emitir facturas electrónicas y comunicar estados y pagos, y la Orden HAC/1028/2026 lo regula dentro de la solución pública. Tiene que estar disponible al menos dos meses antes del 6-10-2027.
Normativa consultada el 16-11-2026: BOE (Real Decreto 238/2026, arts. 2, 3, 4, 6, 7 y 10, disposiciones adicionales primera y quinta, transitorias segunda y tercera y final cuarta, texto de 31-03-2026; Orden HAC/1028/2026, publicada el 05-10-2026; Ley 56/2007, art. 2 bis; Ley 25/2013, art. 4; Reglamento de facturación (RD 1619/2012), arts. 7.2 y 8 bis, consolidado a 31-03-2026; Reglamento del IRPF, art. 95; RD 1007/2023, disposición final cuarta, consolidado a 03-12-2025), Agencia Tributaria (calendario de implantación de la factura electrónica, actualizado el 13-10-2026, y novedades de la Orden HAC/1028/2026) y nota del Ministerio de Hacienda del 05-10-2026. Este contenido es informativo; si superas o rozas los 8 millones de volumen de operaciones, revisa tu caso con tu asesoría.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis