
Facturar sin ser autónomo: cuándo se puede, riesgos y cómo hacerlo bien
Sí, puedes facturar sin ser autónomo si el trabajo es puntual y no habitual, pero antes tienes que darte de alta en Hacienda con el modelo 036. Lo que te ahorras es el alta en la Seguridad Social (el RETA y su cuota), que la ley solo exige a quien trabaja por cuenta propia «de forma habitual». La factura, el IVA y el IRPF van igual que los de cualquier autónomo. Abajo tienes los pasos, dos facturas de ejemplo con números y los riesgos reales, todo revisado en el BOE y en la sede de la Agencia Tributaria el 14-11-2026.
Lo importante, en 4 puntos
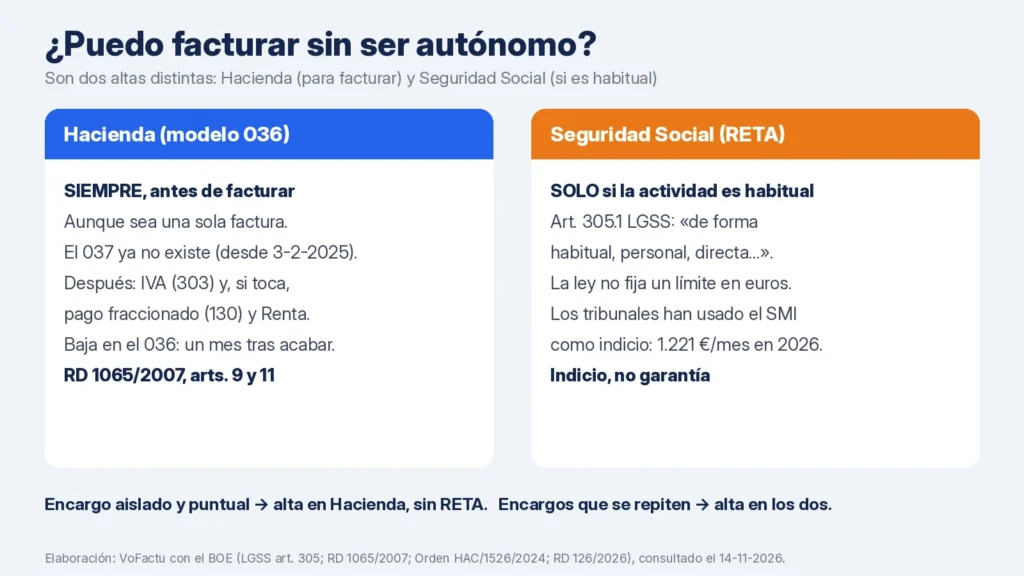
- Para facturar siempre hace falta el alta en el censo de Hacienda (modelo 036), antes del encargo. El modelo 037 ya no existe desde el 3-2-2025.
- El alta en el RETA solo es obligatoria si la actividad es habitual. La ley no fija un límite en euros.
- La factura lleva IVA (21 % en la mayoría de servicios) y, si eres profesional y facturas a una empresa, retención del 15 % o del 7 %.
- Mientras sigas de alta en Hacienda presentas el 303 cada trimestre, aunque salga a cero. Al acabar, pides la baja en el plazo de un mes.
¿Se puede facturar sin ser autónomo?
Se puede, siempre que el trabajo sea esporádico. La confusión viene de que «ser autónomo» mezcla dos trámites que no tienen nada que ver entre sí:
| Trámite | Organismo | ¿Cuándo es obligatorio? | Norma |
|---|---|---|---|
| Alta en el censo (modelo 036) | Agencia Tributaria | Siempre que vayas a facturar, aunque sea una vez | RD 1065/2007, art. 9 |
| Alta en el RETA | Seguridad Social | Solo si la actividad es habitual | LGSS, art. 305.1 |
Facturar sin ser autónomo significa, en realidad, estar de alta en Hacienda y no en la Seguridad Social. Lo que no existe es facturar sin ningún alta. El Reglamento de gestión tributaria dice que la declaración censal se presenta «con anterioridad al inicio de las correspondientes actividades» o «a la realización de las operaciones». Y el Reglamento de facturación obliga a expedir factura a cualquier empresario o profesional por los servicios que preste.
Los casos típicos son bastante reconocibles: alguien con nómina que hace un reportaje de fotos de una boda, una traducción para una empresa, el montaje de una cocina para un conocido o una sola consultoría al año.
¿Qué cuenta como «habitual» y qué pasa con el límite del SMI?
La habitualidad es lo único que decide si tienes que pagar la cuota de autónomos. El artículo 305.1 de la Ley General de la Seguridad Social incluye en el RETA a quien realiza «de forma habitual, personal, directa, por cuenta propia» una actividad económica o profesional. El Estatuto del trabajo autónomo repite la misma fórmula. Ninguna de las dos leyes pone una cifra.
¿Y el famoso límite del salario mínimo? Es un criterio de los tribunales, no de la ley. Como explica Infoautónomos (actualizado el 27-3-2026), hay sentencias que han dado la razón a personas que facturaban por debajo del SMI, pero la Seguridad Social no lo reconoce como regla y el riesgo existe.
- SMI de 2026: 1.221 € al mes en 14 pagas, 17.094 € al año (Real Decreto 126/2026, con efectos desde el 1-1-2026; la Seguridad Social publica la misma cifra). Si ves 1.184 €, es el de 2025.
- Estar por debajo del SMI te da un argumento para recurrir, no un permiso.
Yo miraría menos el importe y más la pinta que tiene lo que haces. Estas señales suelen apuntar a habitualidad:
- Facturas todos los meses o casi, aunque sean importes pequeños.
- Tienes clientes fijos que te repiten encargos.
- Te anuncias: web, perfil profesional, tarjetas o un local abierto al público.
- Compras material o herramientas para seguir haciendo el trabajo.
Ojo: el SMI no es un «mínimo exento». Si facturas 300 € cada mes al mismo cliente, el importe es bajo pero la actividad es claramente habitual, y la Seguridad Social puede darte de alta con efectos desde que empezaste.
Cómo hacer una factura sin ser autónomo, paso a paso
El orden importa: primero el alta en Hacienda y después la factura, nunca al revés. Estos son los pasos completos:
- Presenta el modelo 036 en la sede electrónica antes del trabajo. La Orden HAC/1526/2024 suprimió el modelo 037 con efectos del 3-2-2025, y la página del modelo 036 de la AEAT lo confirma. Ahí eliges el epígrafe de tu actividad y el régimen de IVA e IRPF.
- Emite la factura con todos los datos obligatorios: número, fecha, tus datos y NIF, los del cliente, la descripción, la base, el tipo de IVA y la cuota. Los tienes explicados en cómo hacer una factura y puedes partir de nuestra plantilla de factura gratis.
- Aplica el IVA que corresponda. La mayoría de servicios van al 21 %; algunos están exentos (ciertas actividades sanitarias o educativas, por ejemplo) y otros tienen tipo reducido. Si tienes dudas, en la guía de IVA para autónomos está el detalle.
- Pon la retención solo si toca. Si tu actividad es profesional (traducción, diseño, consultoría…) y el cliente es una empresa o un profesional, retienes el 15 %, o el 7 % si es tu año de inicio o uno de los dos siguientes y no ejerciste actividad profesional el año anterior (art. 95.1 del Reglamento del IRPF). Si el cliente es un particular, o tu actividad es empresarial (un oficio, por ejemplo), no hay retención. Lo tienes en retención de IRPF en facturas.
- Declara el IVA y el IRPF en los plazos de cada trimestre (los ves en la tabla de más abajo).
- Date de baja en el 036 cuando acabes. El artículo 11 del mismo reglamento da un mes desde el cese. Si no la pides, Hacienda te seguirá esperando el 303 de cada trimestre.
Dos facturas de ejemplo con números
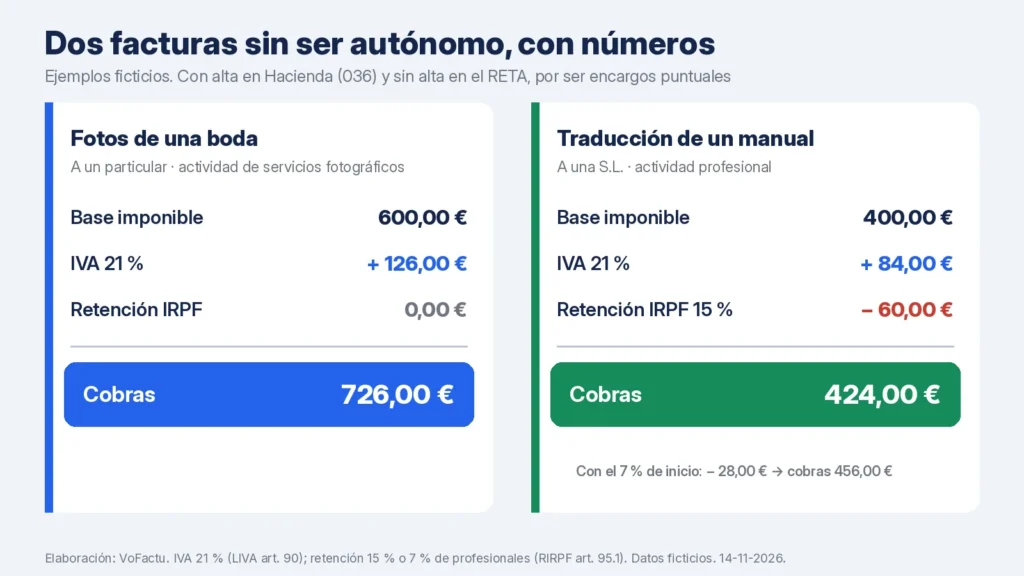
Las cuentas son las mismas que haría un autónomo; lo único que cambia es que no pagas cuota. Dos casos ficticios, con alta en Hacienda y sin RETA por ser encargos sueltos:
| Concepto | Fotos de una boda (a un particular) | Traducción de un manual (a una S.L.) |
|---|---|---|
| Base imponible | 600,00 € | 400,00 € |
| IVA 21 % | + 126,00 € | + 84,00 € |
| Retención IRPF | 0,00 € (cliente particular) | − 60,00 € (15 %) |
| Total que cobras | 726,00 € | 424,00 € |
En el caso de la traducción, si es tu primera actividad profesional y se lo comunicas por escrito a la empresa, la retención baja al 7 % (28,00 €) y cobras 456,00 €. Los 126 € o los 84 € de IVA no son tuyos: los ingresas en el 303 de ese trimestre.
Errores que vemos a menudo en facturas hechas sin ser autónomo:
- Facturar sin IVA «porque no soy autónomo». El IVA depende de la operación, no de tu alta en la Seguridad Social.
- Poner retención a un particular. Los particulares no retienen; la factura queda mal y hay que corregirla con una factura rectificativa.
- Olvidar la baja en el 036 y acumular trimestres sin presentar.
¿Qué tienes que presentar a Hacienda después?
Mientras estés de alta en el censo, Hacienda te trata como a cualquier empresario o profesional. El artículo 71 del Reglamento del IVA obliga a presentar las declaraciones «incluso en los casos en que no existan cuotas devengadas».
| Modelo | Qué es | Plazo |
|---|---|---|
| 036 | Alta y baja en el censo | Alta antes del trabajo; baja en un mes tras acabar |
| 303 | IVA trimestral | Del 1 al 20 de abril, julio y octubre; el 4.º trimestre, del 1 al 30 de enero |
| 390 | Resumen anual de IVA | Del 1 al 30 de enero |
| 130 | Pago fraccionado del IRPF | Mismos plazos que el 303 (art. 111 RIRPF) |
| Renta (100) | Declaración anual del IRPF | Campaña de primavera del año siguiente |
Sobre el modelo 130, hay una excepción útil: si tu actividad es profesional y al menos el 70 % de tus ingresos llevaron retención, no lo presentas (art. 109 del RIRPF). En el caso de la traducción, el 100 % llevó retención, así que no hay 130.
En la Renta, lo que cobres entra como rendimiento de actividad económica, y aquí puedes restar los gastos ligados a ese trabajo (lo explicamos en gastos deducibles de autónomos). Si además tienes nómina, se suma todo en la misma declaración. Solo se libra de declarar quien tiene rendimientos del trabajo, del capital o de actividades económicas y ganancias patrimoniales que no pasan de 1.000 € en total al año (con pérdidas patrimoniales de menos de 500 €) (art. 96 de la Ley del IRPF).
¿Qué riesgo corres si en realidad deberías ser autónomo?
El riesgo principal es que la Seguridad Social te dé de alta con efectos desde que empezaste y te reclame las cuotas de todos esos meses. Esas cuotas llegan con recargo: el artículo 30 de la LGSS fija un 20 % si pagas dentro del plazo de la reclamación y un 35 % si lo haces después. A eso se puede sumar una sanción de la Inspección de Trabajo según la Ley de Infracciones y Sanciones del Orden Social.
Hacienda, por su parte, tiene tus facturas cruzadas con las de tus clientes: la empresa que te retiene ingresa esa retención en su modelo 111 y la declara con tu NIF en el resumen anual 190. Si dejas de presentar el 303 o la Renta, lo detecta.
Si el trabajo se va a repetir, date de alta en el RETA desde el principio. Si cumples los requisitos, el primer año pagas una cuota reducida (lo contamos en la guía de la tarifa plana de autónomos), y suele salir bastante más barato que pagar meses atrasados con un 20 % o un 35 % de recargo.
¿Y Verifactu, me afecta si facturo de forma puntual?
Te afecta igual que a cualquier autónomo, porque depende del programa con el que hagas la factura, no de tu alta en la Seguridad Social. La fecha legal sigue siendo el 1 de julio de 2027 para personas físicas (RD 1007/2023); Hacienda anunció el 5 de octubre de 2026 que prevé aplazarla a octubre de 2028 (nota de Hacienda), pero todavía no hay norma en el BOE.
Si haces una sola factura con Word o Excel y solo los usas para escribirla, imprimirla y guardarla, no son un sistema de facturación sujeto a Verifactu. Lo dice la FAQ de la AEAT (actualizada el 21-10-2026). Si usas un programa de facturación, ese programa tendrá que cumplir Verifactu cuando llegue la fecha. Tienes el contexto completo en el aplazamiento de Verifactu. Y si prefieres que la factura salga dictada desde el móvil, en los precios de VoFactu tienes los planes, con 7 días gratis (0 € hoy; cancelas antes del primer cobro).
Preguntas frecuentes
¿Puedo hacer una factura sin estar dado de alta en nada?
No. Para facturar necesitas como mínimo el alta en el censo de Hacienda con el modelo 036, presentada antes del trabajo. Lo que puedes evitar, si el encargo es puntual, es el alta en el RETA de la Seguridad Social.
¿Cuánto puedo facturar sin ser autónomo?
La ley no fija ningún límite en euros: lo que cuenta es que la actividad no sea habitual. Algunos tribunales han usado el salario mínimo (1.221 € al mes en 14 pagas en 2026, 17.094 € al año) como indicio, pero la Seguridad Social no lo acepta como regla.
¿Tengo que cobrar IVA si no soy autónomo?
Sí, si la operación está sujeta. El IVA depende del servicio que prestas, no de tu alta en la Seguridad Social. La mayoría de servicios van al 21 % y lo ingresas en el modelo 303 del trimestre.
¿Sigue existiendo el modelo 037?
No. La Orden HAC/1526/2024 lo suprimió con efectos del 3 de febrero de 2025. Desde entonces, el alta, la modificación y la baja en el censo se hacen solo con el modelo 036.
Normativa y datos consultados el 14-11-2026: BOE (Ley General de la Seguridad Social, arts. 30 y 305, consolidada a 11-11-2026; Ley 20/2007, art. 1; RD 1065/2007, arts. 9 y 11; Orden HAC/1526/2024; RD 1619/2012, art. 2; RIVA, art. 71; RIRPF, arts. 95, 109 y 111; Ley del IRPF, art. 96; RD 126/2026; RD 1007/2023, consolidado a 03-12-2025), sede de la AEAT (modelo 036 y FAQ de VERI*FACTU), Seguridad Social (SMI) e Infoautónomos. Este contenido es informativo; si tu caso tiene dudas sobre la habitualidad, consúltalo con tu asesoría.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis