
Recargo de equivalencia: qué es, tipos (5,2 %, 1,4 % y 0,5 %) y cómo hacer la factura con ejemplo
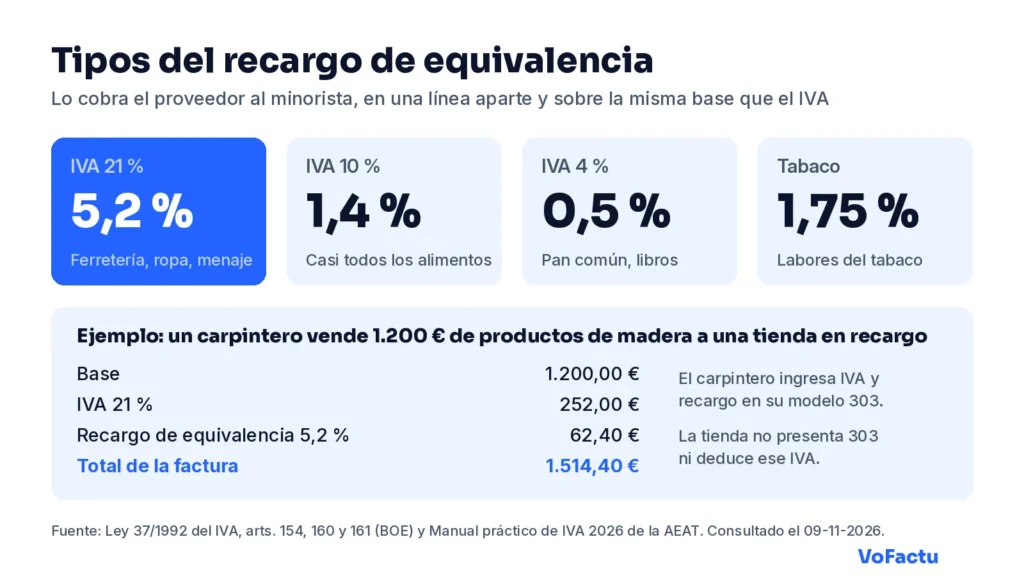
El recargo de equivalencia es un porcentaje extra que el proveedor suma al IVA cuando vende mercancía a un comerciante minorista persona física: 5,2 % si el producto lleva IVA del 21 %, 1,4 % si lleva el 10 % y 0,5 % si lleva el 4 %. A cambio, la tienda no presenta el modelo 303 por esas ventas ni ingresa el IVA que cobra a sus clientes. Lo regulan los artículos 148 a 163 de la Ley del IVA, y lo hemos comprobado en el BOE y en la sede de la Agencia Tributaria el 9 de noviembre de 2026.
Lo importante, en 4 puntos
- Es obligatorio para los comerciantes minoristas que son personas físicas o comunidades de bienes de personas físicas. Una sociedad limitada nunca está en recargo.
- Lo cobra el proveedor en su factura, en una línea aparte: 5,2 %, 1,4 %, 0,5 % o 1,75 % (tabaco), sobre la misma base que el IVA.
- La tienda en recargo no presenta el 303 por esa actividad, pero tampoco se deduce el IVA de sus compras.
- Si eres fontanero, electricista o pintor y trabajas para una tienda, tu factura no lleva recargo: solo se aplica a mercancía que el cliente vende.
¿Qué es el recargo de equivalencia?
Es un régimen especial del IVA pensado para que el pequeño comercio no tenga que llevar libros de IVA ni hacer declaraciones trimestrales. Hacienda cobra el impuesto por adelantado: en vez de que la tienda calcule cada trimestre el IVA de sus ventas menos el de sus compras, el proveedor le cobra un poco más al venderle la mercancía y es el proveedor quien lo ingresa.
El artículo 154 de la Ley del IVA lo explica en tres ideas:
- La tienda paga el recargo a sus proveedores junto con el IVA.
- No liquida ni ingresa el IVA de sus ventas a Hacienda por esa actividad.
- No puede deducirse el IVA que soporta en compras y servicios de esa actividad (el alquiler del local, la luz o el mostrador nuevo incluidos).
Al cliente final la tienda le cobra el IVA normal. El mismo artículo prohíbe sumarle el recargo: el recargo nunca aparece en el ticket de la tienda.
¿A quién afecta el recargo de equivalencia?
Afecta a los comerciantes minoristas que sean personas físicas (autónomos) o entidades en atribución de rentas cuyos socios sean todos personas físicas, como una comunidad de bienes de dos hermanos con una tienda. Lo dicen el artículo 148 de la Ley del IVA y el artículo 59 del Reglamento del IVA. No es opcional: si cumples los requisitos, estás dentro.
Para la ley, eres comerciante minorista si se dan dos condiciones (artículo 149):
- Vendes con habitualidad bienes sin haberlos fabricado ni transformado, ni tú ni nadie por encargo tuyo.
- Más del 80 % de lo que vendiste el año anterior fue a consumidores finales (gente que no es empresa ni autónomo).
El requisito del 80 % no se exige si el año anterior no tenías actividad comercial o si tributas en módulos en el IRPF, siempre que figures como minorista en el IAE.
Lo que no entra en recargo, aunque lo vendas en una tienda, lo enumera el artículo 59.2 del Reglamento. Entre los 15 grupos excluidos están:
- Vehículos a motor, sus remolques y sus recambios.
- Joyas y objetos de oro o platino.
- Bienes usados, antigüedades y objetos de arte.
- Maquinaria de uso industrial.
- Materiales para la construcción de edificaciones.
- Productos petrolíferos con impuestos especiales.
Ese último bloque importa a quien tiene almacén de materiales de obra: esas ventas no van por recargo. Si tienes dudas con un producto concreto, la página de la AEAT sobre el régimen trae la lista completa.
Ojo, autónomos de oficios: si eres electricista y le cambias la instalación a una tienda de ropa, o pintor y le pintas el local, tu factura lleva IVA normal y nada de recargo. El recargo solo se exige en entregas de bienes que el comprador va a revender. Lo que la tienda usa y no vende, como una reparación o un mueble para el local, queda fuera (artículo 157.3.º de la Ley del IVA).
¿Cuáles son los tipos del recargo de equivalencia?
Hay cuatro tipos, y cada uno va emparejado con un tipo de IVA. Están en el artículo 161 de la Ley del IVA, cuya última modificación es de 2012, y la AEAT los repite en el Manual práctico de IVA 2026.
| IVA del producto | Recargo de equivalencia | Ejemplos |
|---|---|---|
| 21 % (general) | 5,2 % | Ferretería, ropa, menaje, electrónica |
| 10 % (reducido) | 1,4 % | La mayoría de alimentos, bollería |
| 4 % (superreducido) | 0,5 % | Pan común, libros |
| Tabaco | 1,75 % | Labores del tabaco |
La base del recargo es la misma que la del IVA (artículo 160). Así que en una compra de 100 € de bombillas, el proveedor cobra 21 € de IVA y 5,20 € de recargo: 126,20 € en total.
¿Cómo se hace una factura con recargo de equivalencia?
La hace el proveedor, no la tienda. Si vendes mercancía a un minorista en recargo, tu factura tiene que llevar los datos de siempre más el tipo del recargo y su importe. Además debe ir en una factura separada de otras ventas a ese cliente que no lleven recargo. Las dos cosas las exige el artículo 16.4 del Reglamento de facturación.
Los pasos, en orden:
- Comprueba si el cliente está en recargo. El minorista está obligado a decírtelo (artículo 163 de la Ley y 61 del Reglamento). Si quieres confirmarlo, la AEAT tiene en su sede el servicio «Consulta minoristas en recargo de equivalencia».
- Pon los datos obligatorios de cualquier factura: número y serie, fecha, tus datos y los del cliente con NIF, descripción y base. Los repasamos en cómo hacer una factura.
- Desglosa el IVA de cada línea con su tipo.
- Añade la línea del recargo con su porcentaje y su importe, calculado sobre la misma base.
- Suma el total: base + IVA + recargo.
- Declara el recargo en tu modelo 303 junto con el IVA (artículo 162). Lo ingresas tú, no la tienda.
Ejemplo 1: un carpintero que vende tablas de cortar a una tienda de decoración
Javier es carpintero autónomo en estimación directa. Fabrica tablas de cortar y cajas de madera y vende 40 unidades a una tienda de decoración que lleva una autónoma en recargo. Los datos son ficticios.
| Concepto | Base | IVA 21 % | Recargo 5,2 % | Total |
|---|---|---|---|---|
| 25 tablas de cortar de roble a 30 € | 750,00 € | 157,50 € | 39,00 € | 946,50 € |
| 15 cajas de madera a 30 € | 450,00 € | 94,50 € | 23,40 € | 567,90 € |
| Total factura | 1.200,00 € | 252,00 € | 62,40 € | 1.514,40 € |
No hay retención de IRPF: es una venta de productos de una actividad empresarial, no un servicio profesional. Javier ingresará los 252 € de IVA y los 62,40 € de recargo en su 303 del trimestre.
Ejemplo 2: un obrador que vende pan y bollería a una tienda de barrio
Cuando en la misma factura hay productos con IVA distinto, cada tipo de IVA lleva su propio recargo.
| Concepto | Base | IVA | Recargo | Total |
|---|---|---|---|---|
| Pan común | 300,00 € | 4 %: 12,00 € | 0,5 %: 1,50 € | 313,50 € |
| Bollería | 200,00 € | 10 %: 20,00 € | 1,4 %: 2,80 € | 222,80 € |
| Total factura | 500,00 € | 32,00 € | 4,30 € | 536,30 € |
¿Qué obligaciones tiene la tienda en recargo de equivalencia?
Pocas, y esa es la gracia del régimen. Según el artículo 61 del Reglamento del IVA y la ficha de obligaciones de la AEAT:
- No presenta el 303 ni el 390 por la actividad en recargo.
- No lleva libros de IVA, salvo que tenga otras actividades en otro régimen.
- Acredita ante sus proveedores que está en recargo, para que se lo cobren.
- Presenta el modelo 309 si compra a otro país de la UE, si es destinataria de una operación con inversión del sujeto pasivo o si vende un inmueble sujeto y no exento.
- Presenta el modelo 308 si devuelve el IVA a viajeros extranjeros.
Si algún proveedor no le cobra el recargo cuando debería, el minorista tiene que comunicarlo a la AEAT para no cometer una infracción. Lo advierte el propio Manual de IVA 2026.
Aviso: al darte de alta en el recargo o al salir de él tienes que hacer inventario de existencias del día anterior y presentarlo en la AEAT en 15 días (artículo 60 del Reglamento). Al entrar pagas el IVA y el recargo de ese stock; al salir porque dejas de cumplir los requisitos, puedes deducirlos (artículo 155 de la Ley).
¿La tienda en recargo tiene que hacer facturas?
Por regla general no, pero hay excepciones que pillan a mucha gente. El artículo 3.1.b del Reglamento de facturación libera al minorista en recargo de facturar sus ventas. La ficha de facturación de la AEAT detalla cuándo sí tiene que hacerla:
- Cuando el cliente es empresario o profesional, o una Administración Pública.
- Cuando un particular la pide para ejercer un derecho tributario.
- En entregas a otro país de la UE y exportaciones.
- En la venta de inmuebles sujetos y no exentos.
- Si tributa en el IRPF por estimación directa: entonces tiene que facturar todas sus operaciones a efectos del IRPF.
En las ventas al por menor puede usar factura simplificada si el importe no pasa de 3.000 € con IVA. Te lo contamos en nuestra guía de la factura simplificada.
Esto te interesa también como cliente. Si eres fontanero y compras un grifo en la ferretería del barrio, pide la factura a tu nombre con tu NIF: la tienda está obligada a dártela, te cobra solo el IVA (nunca el recargo) y ese IVA lo recuperas en tu 303. Si no sabes bien cómo funciona esa resta, repasa el IVA de los autónomos.
¿Le afecta Verifactu a un comercio en recargo de equivalencia?
Con carácter general no, porque no está obligado a facturar. Así responde la AEAT en sus preguntas frecuentes sobre los sistemas de facturación (actualizadas a 21-10-2026). Pero sí le afecta cuando emite facturas con un programa, en los casos de la lista anterior o de forma voluntaria.
El proveedor que factura con recargo sí está en régimen general y sí tendrá que usar un sistema adaptado. Las fechas, hoy:
- Fecha legal para autónomos: 1 de julio de 2027, según el Real Decreto 1007/2023 (texto consolidado sin cambios, última actualización 03-12-2025).
- Anunciado, sin BOE todavía: el 5 de octubre de 2026 Hacienda comunicó en una nota informativa que prevé aplazarlo a octubre de 2028.
Lo tienes desarrollado en qué es Verifactu y en el artículo sobre el aplazamiento de Verifactu. Si estás buscando programa para facturar a tus clientes, puedes ver los planes y precios de VoFactu.
¿Sale a cuenta el recargo de equivalencia?
No se elige, así que la pregunta es más bien cuánto te cuesta. Pongamos una tienda de menaje que compra 1.000 € de mercancía al 21 % y la vende por 1.600 € más IVA:
| Régimen general | Recargo de equivalencia | |
|---|---|---|
| Paga al proveedor | 1.000 + 210 IVA = 1.210 € | 1.000 + 210 IVA + 52 recargo = 1.262 € |
| Cobra a sus clientes | 1.600 + 336 IVA = 1.936 € | 1.600 + 336 IVA = 1.936 € |
| Ingresa a Hacienda en el 303 | 336 − 210 = 126 € | 0 € (no presenta 303) |
| Coste fiscal de la operación | 126 € | 52 € |
Con este margen, el recargo sale más barato. Si la tienda vende casi a precio de coste, ocurre lo contrario. Con nuestros números, el punto de equilibrio está en vender un 24,8 % por encima del coste con productos al 21 %. La cuenta es nuestra y deja fuera el IVA de gastos como el alquiler o la luz, que en recargo tampoco se deduce. Si estás pensando en montar una sociedad para salir del régimen, habla antes con tu gestoría.
Preguntas frecuentes sobre el recargo de equivalencia
¿Puede una sociedad limitada tener recargo de equivalencia?
No. El régimen solo se aplica a personas físicas y a entidades en atribución de rentas con todos sus socios personas físicas (artículo 148 de la Ley del IVA). A una S.L. que vende al por menor no se le cobra recargo y tributa en régimen general.
¿Quién paga el recargo de equivalencia?
Lo paga la tienda minorista, porque el proveedor se lo cobra en la factura. Lo ingresa el proveedor en su modelo 303 junto con el IVA. El cliente final de la tienda no lo paga nunca.
¿Qué pasa si mi proveedor no me cobra el recargo?
Si estás en recargo y un proveedor no te lo aplica, tienes que comunicarlo a la Agencia Tributaria para no incurrir en infracción. Antes, revisa que le hayas acreditado que estás en el régimen.
¿Un fontanero o electricista cobra recargo de equivalencia a una tienda?
No, cuando lo que factura es un servicio o material que la tienda usa y no revende. El recargo solo se exige en entregas de bienes que el comprador vende en su comercio. La reparación lleva IVA normal y, si eres empresario en estimación directa, sin retención de IRPF.
¿Cuánto es el recargo de equivalencia del 21 %?
Un 5,2 % sobre la base. Para una base de 1.000 €, el proveedor cobra 210 € de IVA y 52 € de recargo, en total 1.262 €.
Fuentes consultadas el 09-11-2026: BOE, textos consolidados de la Ley 37/1992 del IVA (arts. 148 a 163; última actualización 07-10-2026), del Reglamento del IVA (arts. 59 a 61) y del Reglamento de facturación (arts. 3 y 16); sede de la AEAT (régimen especial del recargo de equivalencia, Manual práctico de IVA 2026 y FAQ de VERI*FACTU); segunda fuente: Infoautónomos (actualizado el 29-10-2026). Ejemplos con datos ficticios.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis