
IVA intracomunitario: cuándo facturar sin IVA a la UE, alta en el ROI, modelo 349 y ejemplos
El IVA intracomunitario es el tratamiento del IVA en las ventas, servicios y compras entre empresas o autónomos de distintos países de la Unión Europea: si tu cliente es una empresa de otro país de la UE con NIF-IVA válido, por regla general le facturas sin IVA español y el impuesto lo declara él en su país. Para hacerlo bien tienes que estar dado de alta en el ROI, comprobar el número de tu cliente en VIES y presentar el modelo 349. Lo hemos comprobado en el BOE (Ley 37/1992 del IVA y sus reglamentos) y en la sede de la Agencia Tributaria el 10 de noviembre de 2026.
Lo importante, en 4 puntos
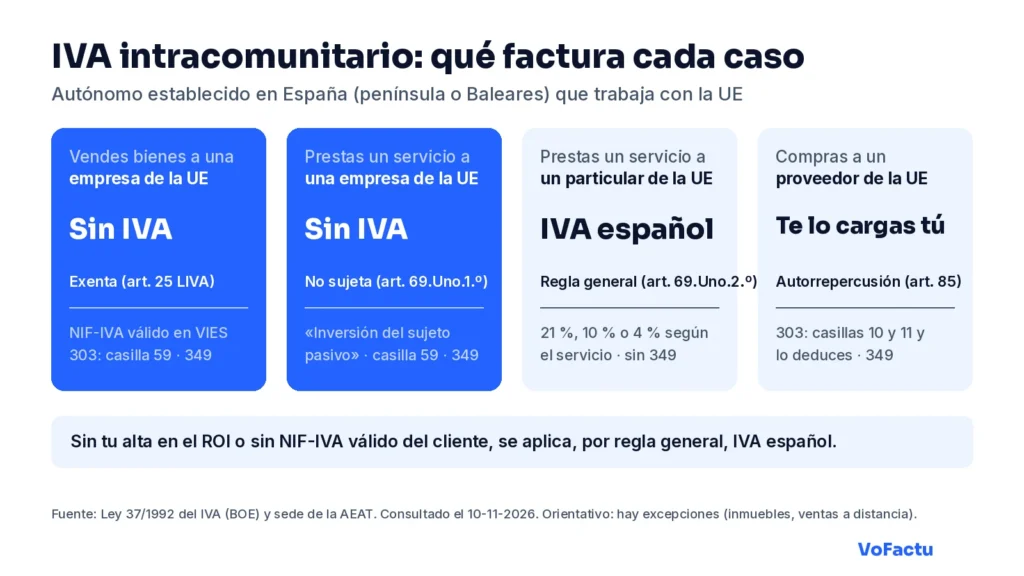
- A una empresa o autónomo de otro país de la UE con NIF-IVA válido le facturas sin IVA: los bienes van exentos (art. 25 de la Ley del IVA) y la mayoría de servicios no están sujetos en España (art. 69).
- Antes necesitas el alta en el ROI con el modelo 036 (casilla 582). Tu número pasa a ser ES + tu NIF.
- Si el cliente no tiene NIF-IVA válido o es un particular, por regla general cobras IVA español.
- Todas estas operaciones van al modelo 349: trimestral si no pasas de 50.000 €, con plazo hasta el día 20 del mes siguiente (el último trimestre, hasta el 30 de enero).
¿Qué es el IVA intracomunitario?
Es el conjunto de reglas del IVA para las operaciones entre empresarios de dos países de la UE. La idea de fondo es sencilla: el impuesto se paga en el país donde se consume el bien o el servicio. Así, el vendedor español no cobra IVA y el comprador europeo lo liquida en su país (en su declaración, con su tipo).
Hay cuatro operaciones distintas, y merece la pena separarlas desde el principio porque cada una tiene su artículo y su casilla:
- Entrega intracomunitaria de bienes: vendes mercancía a una empresa de otro país de la UE y sale de España. Va exenta (artículo 25 de la Ley del IVA).
- Prestación intracomunitaria de servicios: haces un trabajo para una empresa de otro país de la UE. Por regla general no está sujeta en España, porque se entiende prestada donde está el cliente (artículo 69.Uno.1.º).
- Adquisición intracomunitaria de bienes: compras mercancía a un proveedor de otro país de la UE y llega a España. La declaras tú (artículos 13, 71 y 85).
- Adquisición intracomunitaria de servicios: contratas un servicio a una empresa europea (publicidad, software, una asesoría). También la declaras tú, por inversión del sujeto pasivo.
«NIF intracomunitario» y «NIF-IVA» son lo mismo: tu NIF con el prefijo del país. En España, ES + NIF. En inglés lo verás como VAT number.
¿Cuándo se factura sin IVA a un cliente de la UE?
Solo cuando el cliente es empresario o profesional, tiene un NIF-IVA válido de otro país de la UE y la operación se localiza fuera de España. Si falla cualquiera de las tres cosas, lo normal es cobrar IVA español. Esta tabla resume los casos que más vemos en autónomos de oficios y servicios:
| Operación | ¿Lleva IVA español? | Norma | Qué pones en la factura |
|---|---|---|---|
| Vendes bienes a una empresa de la UE con NIF-IVA y salen de España | No, exenta | Art. 25 Ley del IVA | «Entrega intracomunitaria exenta, art. 25 Ley 37/1992» |
| Prestas un servicio a una empresa de la UE con NIF-IVA | No, no sujeta | Art. 69.Uno.1.º | «Inversión del sujeto pasivo» |
| Prestas un servicio a un particular de otro país de la UE | Sí, por regla general | Art. 69.Uno.2.º | IVA normal (21 %, 10 % o 4 %) |
| Trabajas en un inmueble situado en otro país (una obra en Francia) | No en España: tributa donde está el inmueble | Art. 47 Directiva 2006/112/CE | Depende de las normas de ese país |
| Vendes bienes a una empresa de la UE sin NIF-IVA válido | Sí | AEAT, operaciones con la UE | IVA español |
El caso del inmueble sorprende a muchos instaladores. Si eres electricista y montas la instalación de una tienda en Perpiñán, ese servicio se entiende prestado en Francia, porque es donde está el local. La ley española aplica la misma regla al revés en el artículo 70.Uno.1.º. Antes de aceptar un trabajo así, pregunta a tu asesoría cómo se factura en ese país, porque puede obligarte a registrarte allí.
¿Qué necesitas para facturar sin IVA a la UE?
Tres cosas: estar en el ROI, comprobar el NIF-IVA de tu cliente y declarar la operación en el modelo 349. La AEAT lo explica en su página de identificación para operar con empresarios de la UE, consultada hoy. Los pasos, en orden:
- Date de alta en el ROI (Registro de Operadores Intracomunitarios) con el modelo 036. Se marca la casilla 582 y se pone en la casilla 584 la fecha prevista de la primera operación. Si la AEAT no resuelve en tres meses, la solicitud se puede entender denegada.
- Comprueba tu propio número en VIES cuando te lo asignen. Hasta que no aparezcas, tu cliente europeo tampoco podrá validarte.
- Pide a tu cliente su NIF-IVA y compruébalo en el buscador VIES de la Comisión Europea. Guarda la respuesta con la fecha: es tu prueba si Hacienda pregunta.
- Haz la factura sin IVA con las menciones del apartado siguiente.
- Inclúyela en el modelo 349 del periodo y en la casilla 59 de tu modelo 303.
Ojo con el modelo 349: en las ventas de bienes, la exención depende de que declares la operación en el 349. Lo dice el propio artículo 25 de la Ley del IVA. La AEAT lo repite: si el cliente no te da un NIF-IVA válido o tú no informas la venta en el 349, la entrega está sujeta y no exenta en España, y el IVA lo acabas pagando tú.
Yo lo haría así: antes de emitir la primera factura a un cliente nuevo de la UE, consulta VIES y guarda la captura en su ficha. Son dos minutos y te evitan pagar un IVA que no cobraste.
Cómo hacer una factura intracomunitaria
Una factura intracomunitaria lleva los mismos datos que cualquier factura completa, más el NIF-IVA de los dos y la mención que explica por qué no hay IVA. El artículo 6 del Reglamento de facturación obliga a poner el NIF del cliente en estos casos. Repasa la lista:
- Número y serie, correlativos como el resto de tus facturas.
- Tu NIF-IVA (ES + NIF) y el NIF-IVA del cliente con su prefijo (FR, DE, PT, IT…).
- Nombre y domicilio completos de los dos.
- Descripción de lo que vendes o del servicio, con precio unitario sin impuestos.
- Base imponible y, en la línea del IVA, 0 €.
- La mención: en bienes, que la entrega está exenta (art. 25 de la Ley del IVA o art. 138 de la Directiva 2006/112/CE); en servicios, «inversión del sujeto pasivo» (art. 6.1.m del Reglamento de facturación).
- Plazo: en las entregas intracomunitarias de bienes, la factura se expide antes del día 16 del mes siguiente al inicio del transporte (artículo 11.2). En servicios a empresas, el mismo día 16 cuenta desde el devengo (artículo 11.1).
Si el cliente entiende mejor el inglés, puedes poner las menciones en los dos idiomas. Tienes el vocabulario en nuestra guía de la factura en inglés. Para el resto de campos, la guía de cómo hacer una factura los explica uno a uno.
Ejemplo 1: un carpintero que vende una mesa a una tienda de Burdeos
Andrés es carpintero autónomo en Logroño. Una tienda de decoración de Burdeos, una SARL con NIF-IVA francés validado en VIES, le compra dos mesas auxiliares. Las envía él por mensajería. Datos ficticios:
| Concepto | Importe |
|---|---|
| 2 mesas auxiliares de roble × 650 € | 1.300,00 € |
| Embalaje y transporte a Burdeos | 120,00 € |
| Base imponible | 1.420,00 € |
| IVA (entrega exenta, art. 25 Ley 37/1992) | 0,00 € |
| Total a cobrar | 1.420,00 € |
La factura lleva el NIF-IVA de Andrés (ES…) y el de la tienda (FR…). Andrés declara 1.420 € en la casilla 59 de su 303 y en el 349 del trimestre como entrega intracomunitaria. La tienda francesa liquida el IVA en Francia.
Ejemplo 2: una fotógrafa que hace un reportaje para una empresa de Lisboa
Nuria es fotógrafa autónoma en Badajoz y hace el reportaje de una feria para una empresa de Lisboa con NIF-IVA portugués válido. El servicio se entiende prestado en Portugal, porque el cliente es empresa y está allí.
| Concepto | Importe |
|---|---|
| Reportaje de feria, 2 jornadas | 1.200,00 € |
| Edición de 150 fotos | 300,00 € |
| Base imponible | 1.500,00 € |
| IVA («inversión del sujeto pasivo») | 0,00 € |
| Total a cobrar | 1.500,00 € |
¿Y la retención de IRPF? Por regla general no hay: una empresa portuguesa sin establecimiento en España no está entre los obligados a retener del artículo 76 del Reglamento del IRPF. Nuria declara los 1.500 € como ingreso en su IRPF y en su modelo 130, como el resto. Si fotografías bodas y eventos en España, en la página de VoFactu para fotógrafos tienes cómo dictar el presupuesto y la factura.
¿Qué pasa cuando compras a un proveedor de la UE?
Si compras material a un proveedor de otro país de la UE dándole tu NIF-IVA, te factura sin IVA y eres tú quien declara el IVA en España. Es una adquisición intracomunitaria (artículos 13, 71 y 85 de la Ley del IVA). El mecanismo se llama autorrepercusión: te cargas el IVA y, si el gasto es de tu actividad, te lo deduces en la misma declaración.
Un ejemplo con números. Raúl, electricista autónomo, compra a un distribuidor alemán cable y protecciones por 2.000 € sin IVA para una obra:
- Devengas el IVA al 21 %: 420 €. Base y cuota van en las casillas 10 y 11 del modelo 303 («adquisiciones intracomunitarias de bienes y servicios»), según las instrucciones del modelo 303 de 2026.
- Te deduces esos 420 € en el apartado de IVA deducible por adquisiciones intracomunitarias del mismo 303.
- Resultado: 420 − 420 = 0 €. No pagas nada de más, pero la operación tiene que aparecer.
- La incluyes en el 349 como adquisición intracomunitaria.
Dos casos que despistan:
- El proveedor te cobra IVA de su país. Pasa cuando no le diste tu NIF-IVA o no estás en el ROI. Ese IVA extranjero no lo deduces en tu 303; tendrías que pedir su devolución a ese país, un trámite aparte y lento. Mejor darse de alta antes de comprar.
- El proveedor está en un régimen de franquicia de su país y no tiene NIF-IVA. La AEAT aclara que entonces no hay adquisición intracomunitaria que declarar en España.
Si eres instalador, en la página de VoFactu para electricistas tienes cómo dictar presupuestos y facturas desde la obra.
Modelo 349: quién lo presenta y plazos
El modelo 349 es la declaración informativa donde cuentas a Hacienda, cliente a cliente y proveedor a proveedor, tus operaciones intracomunitarias. No se paga nada con él, pero es obligatorio si haces entregas o adquisiciones intracomunitarias de bienes o prestaciones o adquisiciones intracomunitarias de servicios (artículo 79 del Reglamento del IVA).
La periodicidad la marca el artículo 81 del Reglamento y solo hay dos:
- Trimestral: si ni en el trimestre ni en los cuatro anteriores tus entregas de bienes y servicios intracomunitarios superan 50.000 € sin IVA. Es lo normal en un autónomo.
- Mensual: si pasas de esa cifra. Si la superas a mitad de trimestre, presentas por el mes o los meses ya transcurridos.
| Periodo (trimestral) | Plazo de presentación |
|---|---|
| 1.er trimestre | Del 1 al 20 de abril |
| 2.º trimestre | Del 1 al 20 de julio |
| 3.er trimestre | Del 1 al 20 de octubre |
| 4.º trimestre | Del 1 al 30 de enero del año siguiente |
Fuente: plazos del modelo 349 en la sede de la AEAT, consultada el 10-11-2026. Solo se presenta en los periodos en los que has tenido operaciones intracomunitarias. Si este trimestre no has facturado ni comprado nada a la UE, no hay 349.
¿En qué casillas del modelo 303 va el IVA intracomunitario?
Las ventas y servicios intracomunitarios van en la casilla 59 y las compras, en las casillas 10 y 11. Así lo recogen las instrucciones del modelo 303 de 2026 de la AEAT:
| Operación | Casillas del 303 | Qué se pone |
|---|---|---|
| Entregas intracomunitarias exentas y prestaciones intracomunitarias de servicios | 59 | El importe sin IVA |
| Adquisiciones intracomunitarias de bienes y servicios | 10 y 11 | Base y cuota que te autorrepercutes |
| IVA deducible de esas adquisiciones | Apartado de IVA deducible | La misma cuota, si el gasto es deducible |
| Servicios no sujetos por localización que no son intracomunitarios (cliente de fuera de la UE, por ejemplo) | 120 | El importe sin IVA |
La casilla 59 no cambia lo que pagas, pero Hacienda la cruza con tu 349 y con lo que declaran tus clientes en su país. Si las cifras no cuadran, llegan los requerimientos. Si quieres repasar el resto del 303, lo tienes en nuestra guía de IVA para autónomos.
Errores típicos con el IVA intracomunitario
El error más caro es facturar sin IVA a un cliente que no está en VIES. La exención se cae y Hacienda te reclama el 21 % que no cobraste. Estos son los fallos que más se repiten y cómo se arreglan:
- No comprobar el NIF-IVA en VIES. Que el cliente sea una empresa no basta: tiene que estar dado de alta como operador intracomunitario en su país. Solución: consulta y guarda la respuesta antes de facturar.
- Facturar sin estar tú en el ROI. Sin tu NIF-IVA no puedes aplicar la exención ni presentar bien el 349. Solución: el alta con el 036 antes de la primera operación.
- Quitar el IVA a un particular europeo. A un consumidor de otro país se le cobra, por regla general, IVA español en los servicios. Solución: revisa a quién facturas.
- Olvidar la mención de exención o de «inversión del sujeto pasivo». Solución: emite una factura rectificativa que la añada.
- Confundir esta inversión del sujeto pasivo con la de las obras en España. Son reglas distintas: la de obras nacionales la explicamos en inversión del sujeto pasivo en obras.
- No presentar el 349 porque «no sale a pagar». Solución: preséntalo fuera de plazo cuanto antes y habla con tu asesoría sobre la posible sanción.
Aviso para quien vende a particulares de la UE: si vendes productos online a consumidores de otros países, no es una entrega intracomunitaria exenta. Hasta 10.000 € al año en ventas a distancia a toda la UE se aplica, en general, IVA español; por encima, el IVA del país del cliente (artículo 73 de la Ley del IVA). Es otro régimen y lo mejor es revisarlo con tu asesoría.
¿Cambia algo Verifactu en las facturas intracomunitarias?
No cambia la forma de aplicar el IVA, pero sí el programa con el que facturas. Una factura a un cliente de la UE la emites con tu sistema de facturación como cualquier otra, así que te afecta el mismo calendario. Las fechas, hoy:
- Fecha legal para autónomos: 1 de julio de 2027, según el Real Decreto 1007/2023 (texto consolidado sin cambios, última actualización 03-12-2025, comprobado el 10-11-2026).
- Anunciado, sin BOE todavía: el 5 de octubre de 2026 Hacienda comunicó en una nota informativa que prevé aplazarlo a octubre de 2028.
Lo tienes desarrollado en qué es Verifactu y en el artículo sobre el aplazamiento de Verifactu. Si buscas programa, puedes ver cómo funciona la facturación por voz y los planes y precios de VoFactu.
Preguntas frecuentes sobre el IVA intracomunitario
¿Cómo sé si el NIF intracomunitario de mi cliente es válido?
Consultándolo en VIES, el buscador de la Comisión Europea, con el prefijo del país y el número. Si la respuesta es «válido», puedes facturar sin IVA. Guarda la consulta con su fecha como prueba.
¿Qué pasa si facturo sin IVA y mi cliente no está en VIES?
La operación no queda exenta y tendrías que haber cobrado IVA español. Lo normal es corregirlo con una factura rectificativa y pedir al cliente el IVA. Si no lo paga, el coste es tuyo.
¿Tengo que darme de alta en el ROI solo para comprar en la UE?
Sí, si quieres que el proveedor europeo te facture sin IVA. La AEAT obliga a tener NIF-IVA también para las adquisiciones intracomunitarias de bienes y para los servicios en los que eres sujeto pasivo.
¿El IVA intracomunitario se paga?
En las ventas, no lo pagas tú: lo liquida tu cliente en su país. En las compras, te lo autorrepercutes y, si el gasto es deducible, te lo deduces en el mismo 303, con resultado cero.
¿Cada cuánto se presenta el modelo 349?
Trimestralmente si en el trimestre y en los cuatro anteriores no superas 50.000 € de entregas y servicios intracomunitarios; si no, cada mes. Del trimestre se presenta del 1 al 20 del mes siguiente y el cuarto, hasta el 30 de enero.
Fuentes consultadas el 10-11-2026: BOE, textos consolidados de la Ley 37/1992 del IVA (arts. 13, 25, 69, 70, 71, 73 y 85; última actualización 07-10-2026), del Reglamento del IVA (arts. 13, 79 y 81), del Reglamento de facturación (arts. 2, 6 y 11) y del Reglamento del IRPF (art. 76); sede de la AEAT (identificación para operar en la UE, plazos del modelo 349, Manual práctico de IVA 2026, folleto de actividades económicas e instrucciones del modelo 303 de 2026); segunda fuente: Infoautónomos (guía de IVA intracomunitario). Ejemplos con datos ficticios.
Empieza a facturar con la voz
Deja de perder tiempo tecleando. Crea facturas, presupuestos y controla tus gastos con inteligencia artificial diseñada para autónomos y pymes.
Probar VoFactu Gratis